事件
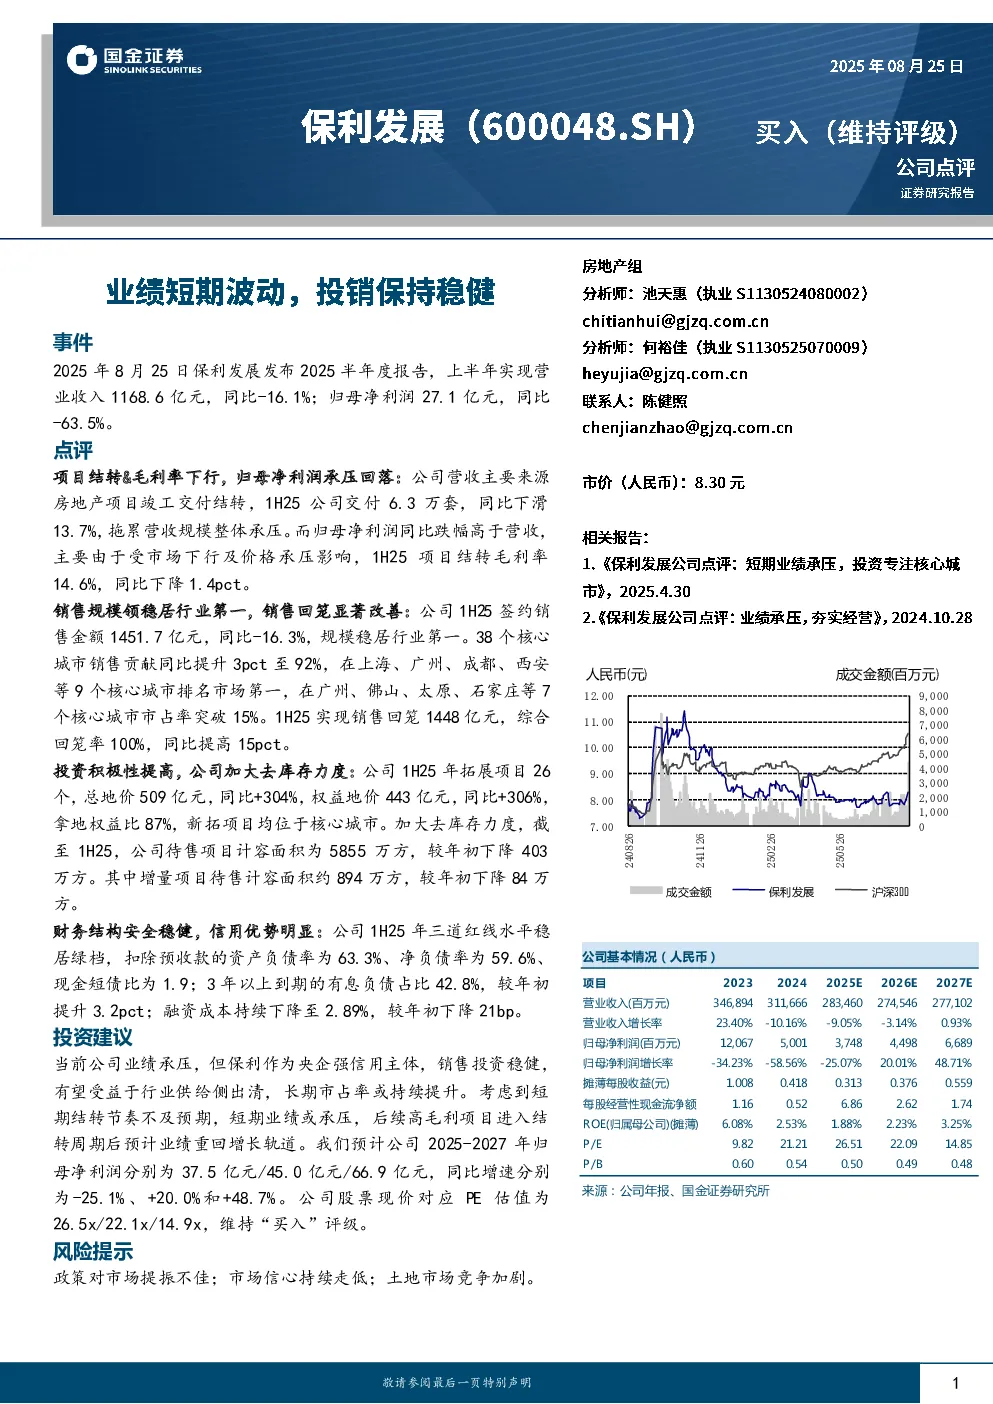
2025年8月25日,保利发展发布2025年半年度报告。上半年实现营业收入1168.6亿元,同比-16.1%;归母净利润27.1亿元,同比-63.5%。
点评
-
项目结转&毛利率下行,归母净利润承压回落
- 营收主要来自房地产项目竣工交付结转,1H25交付6.3万套,同比下滑13.7%,拖累营收规模。
- 归母净利润同比跌幅高于营收,主要因市场下行及价格承压,1H25项目结转毛利率14.6%,同比下降1.4pct。
-
销售规模领稳居行业第一,销售回笼显著改善
- 1H25签约销售金额1451.7亿元,同比-16.3%,规模稳居行业第一。
- 38个核心城市销售贡献同比提升3pct至92%,在上海、广州、成都、西安等9个城市排名市场第一。
- 1H25实现销售回笼1448亿元,综合回笼率100%,同比提高15pct。
-
投资积极性提高,公司加大去库存力度
- 1H25年拓展项目26个,总地价509亿元,同比+304%,权益地价443亿元,同比+306%,拿地权益比87%,新拓项目均位于核心城市。
- 加大去库存力度,截至1H25,待售项目计容面积5855万方,较年初下降403万方,其中增量项目待售计容面积约894万方,较年初下降84万方。
-
财务结构安全稳健,信用优势明显
- 三道红线水平稳居绿档,扣除预收款的资产负债率为63.3%、净负债率为59.6%、现金短债比为1.9。
- 3年以上到期的有息负债占比42.8%,较年初提升3.2pct;融资成本持续下降至2.89%,较年初下降21bp。
投资建议
- 当前公司业绩承压,但保利作为央企强信用主体,销售投资稳健,有望受益于行业供给侧出清,长期市占率或持续提升。
- 考虑到短期结转节奏不及预期,短期业绩或承压,后续高毛利项目进入结转周期后预计业绩重回增长轨道。
- 预计公司2025-2027年归母净利润分别为37.5亿元/45.0亿元/66.9亿元,同比增速分别为-25.1%、+20.0%和+48.7%。
- 公司股价对应PE估值为26.5x/22.1x/14.9x,维持“买入”评级。
风险提示
- 政策对市场提振不佳;市场信心持续走低;土地市场竞争加剧。