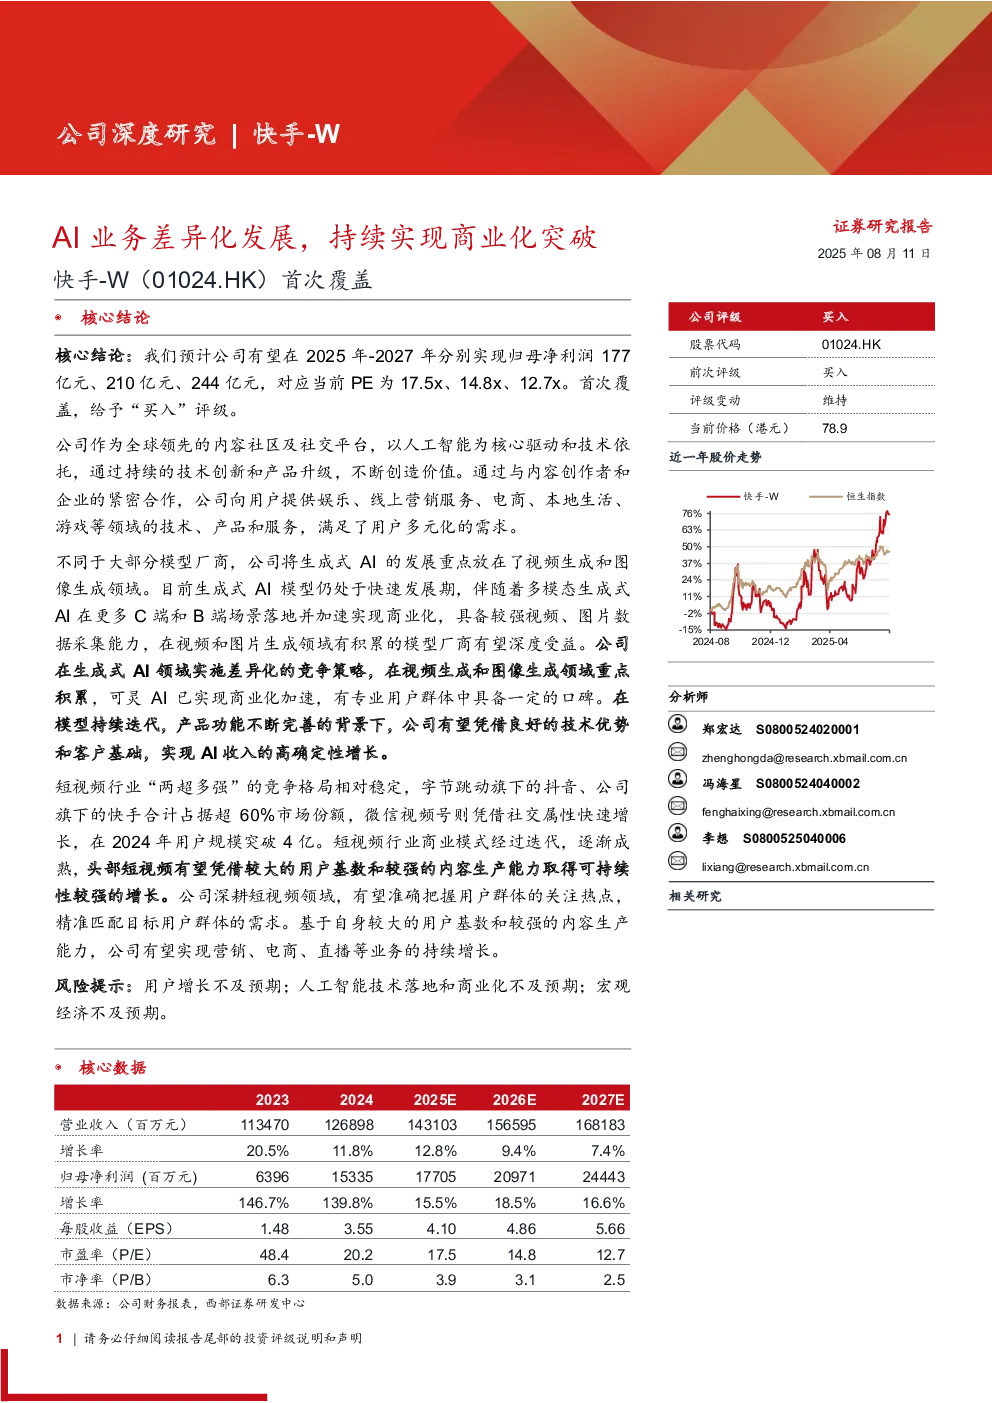
核心结论
预计快手-W在2025年-2027年归母净利润分别为177亿元、210亿元、244亿元,对应PE为17.5x、14.8x、12.7x,首次覆盖给予“买入”评级。
公司概况与业务发展
快手-W是全球领先的内容社区及社交平台,以AI为核心驱动,通过技术创新和产品升级创造价值,为用户提供娱乐、线上营销、电商、本地生活、游戏等领域的技术、产品和服务。公司不断开拓业务领域,推出多款垂直领域App,用户基数持续扩大。2025年第一季度,DAU同比增长3.6%至4.08亿,单DAU日均使用时达134分钟,MAU同比增长2.1%至7.12亿。
收入与盈利能力
2024年公司营业总收入1269亿元,同比增长11.8%,销售净利率提升至12.1%。2025年第一季度实现营业总收入326亿元,同比增长10.9%,其他服务收入(含电商)同比增长15.2%。海外业务在2025年第一季度首次实现单季度经营利润转正,达2800万元。
AI业务差异化发展
公司聚焦视频生成和图像生成领域发展生成式AI,推出可灵、喵记多等AI产品。可灵AI已实现商业化加速,年化收入运行率突破1亿美元,专业用户付费订阅会员占比近70%。可灵AI在发布后一年时间里完成超20次迭代,用户规模突破2200万,为超过11万家企业提供API服务。
短视频行业竞争格局与公司布局
短视频行业“两超多强”竞争格局稳定,抖音和快手合计占据超60%市场份额。商业模式逐步成熟,头部平台通过主播直播、品牌自播和兴趣类电商结合的方式构建交易闭环。快手-W在营销、电商、直播等领域积极变现,2025年第一季度线上销售服务收入180亿元,同比增长8.0%;电商GMV 3323亿元,同比增长15.4%;直播业务恢复同比正增长,实现营业收入98亿元,同比增长14.4%。
盈利预测与估值
预计2025年-2027年收入增速分别为16.00%、11.00%、8.00%,AI收入增速分别为18.00%、16.00%、14.00%。预计2025年-2027年归母净利润分别为177亿元、210亿元、244亿元,对应PE为17.5x、14.8x、12.7x,首次覆盖给予“买入”评级。
风险提示
用户增长不及预期、人工智能技术落地和商业化不及预期、宏观经济不及预期。