一、宏观数据速览
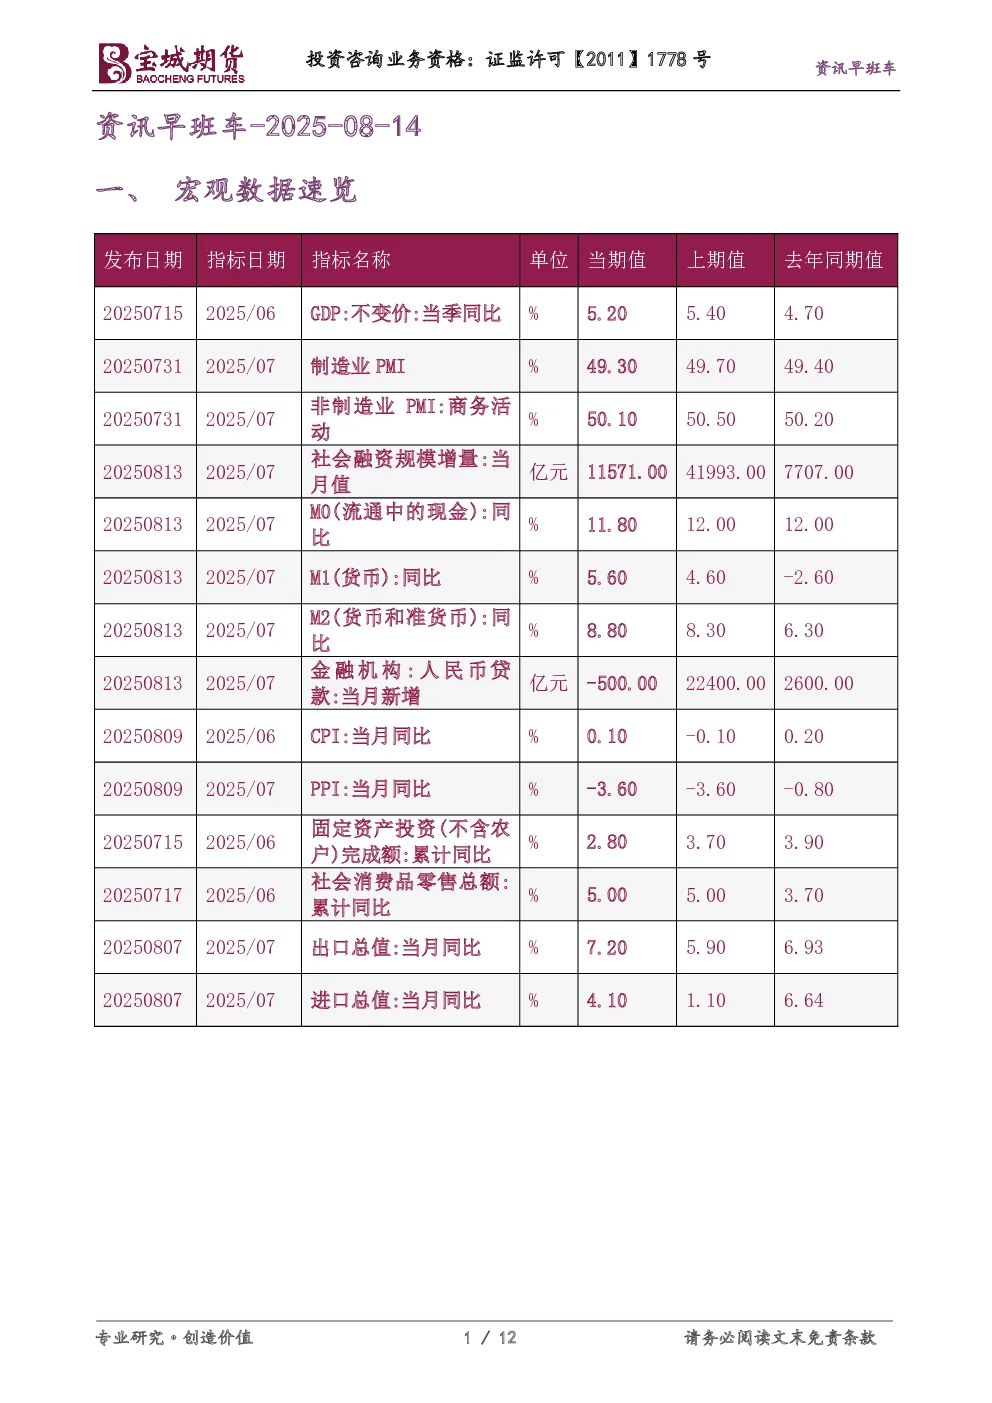
- 社会融资规模增量累计为23.99万亿元,比上年同期多5.12万亿元;人民币贷款增加12.87万亿元。
- M2同比增长8.8%,M1增长5.6%,社会融资规模存量增长9%。
- 央行指出,单月贷款读数波动明显,分析经济金融形势时无需过度关注单月数据。
- 市场监管总局、工信部拟加强智能网联新能源汽车管理,强调安全提示和使用说明。
- 2025年超长期特别国债支持设备更新的1880亿元投资补助资金已下达完毕。
- 大商所对焦煤期货JM2601合约实施单日开仓量限制,并调整投机日内交易手续费费率。
- 郑商所发布风险提示函,提醒投资者理性参与菜粕、菜油市场。
- 美国总统特朗普提议与俄罗斯共同开发阿拉斯加稀土矿产资源,并解除对俄罗斯飞机零部件的出口禁令。
- 美国财长贝森特呼吁美联储立即启动新一轮降息周期,并建议特朗普考虑10或11位候选人担任美联储主席。
二、商品投资参考
综合板块
金属板块
- 美国交易所的铜库存连续增长100天,创1992年有数据记录以来的最长连续增长天数。
煤焦钢矿板块
- 大商所调整焦煤期货JM2601合约投机日内交易手续费费率,并限制单日开仓量。
- 焦煤期货价格波动,钢厂采购趋于谨慎。
能源化工板块
- IEA月报上调2025年全球石油供应增长预测至250万桶/日,2026年预测上调至190万桶/日。
- CPC(里海管道联盟)7月石油出口环比增长3%,至655万吨。
农产品板块
- 马来西亚7月棕榈油出口量环比增长3.82%,产量环比增长7.09%。
三、财经新闻汇编
公开市场
- 央行开展1185亿元7天期逆回购操作,操作利率1.40%,单日净回笼200亿元。
要闻资讯
- 中国前7个月人民币贷款增加12.87万亿元,人民币存款增加18.44万亿元。
- 中国7月末广义货币(M2)余额329.94万亿元,同比增长8.8%;狭义货币(M1)余额111.06万亿元,增长5.6%。
- 中国前7个月社会融资规模增量累计为23.99万亿元,比上年同期多5.12万亿元。
- 央行等四部门详解两项贴息政策,旨在支持提振消费。
- 国家发改委:2025年超长期特别国债支持设备更新的1880亿元投资补助资金已下达完毕。
- 财政部、中国人民银行将进行2025年中央国库现金管理商业银行定期存款(八期)招投标。
- 商务部公布对欧盟两家金融机构采取反制措施的决定。
- 福州市印发《关于支持房地产项目开发建设的若干措施》,推出16条具体政策。
- 日本5年期国债拍卖需求创下2020年以来的最低水平。
- 多只债券发生重大事件,包括提前兑付、债务逾期等。
- 穆迪评级上调巴基斯坦评级至CAA1,维持深投控“A2”发行人评级,展望调整至“稳定”。
- 惠誉国际授予Bank ofHawaii Corporation首次BBB+主体信用评级。
债市综述
- 债市人气略有回升,银行间主要利率债收益率下行,幅度均在1个bp左右。
- 国债期货收盘集体飘红,30年期主力合约涨0.10%。
- 银行“二永债”收益率普遍下行,银行间资金市场整体维持在舒适状态。
- 交易所债券市场收盘,“23平果债”涨超9%。
- 中证转债指数收盘上涨0.68%,报472.93点。
- 8月13日货币市场利率多数上行,银存间质押式回购加权平均利率7天期上行0.78BP报1.4522%。
- Shibor短端品种多数上行,隔夜品种持平报1.315%。
- 农发行1.074年、3年、10年期金融债中标收益率分别为1.3575%、1.7089%、1.8490%。
- 欧债收益率集体下跌,英国10年期国债收益率跌3.6个基点报4.587%。
- 美债收益率集体下跌,10年期美债收益率跌6个基点报4.231%。
汇市速递
- 在岸人民币对美元16:30收盘报7.1755,较上一交易日上涨156个基点。
- 纽约尾盘,美元指数跌0.28%报97.80,非美货币多数上涨。
四、股票市场要闻
- A股放量走高,上证指数八连阳创2021年12月以来新高。
- 香港恒生指数涨2.58%报25613.67点,逼近前期高点。
- 截至8月13日,A股总市值达到98.48万亿元,较去年底增长14.7%。
- 今年以来,已有23家A股上市公司退市。