一、研究观点
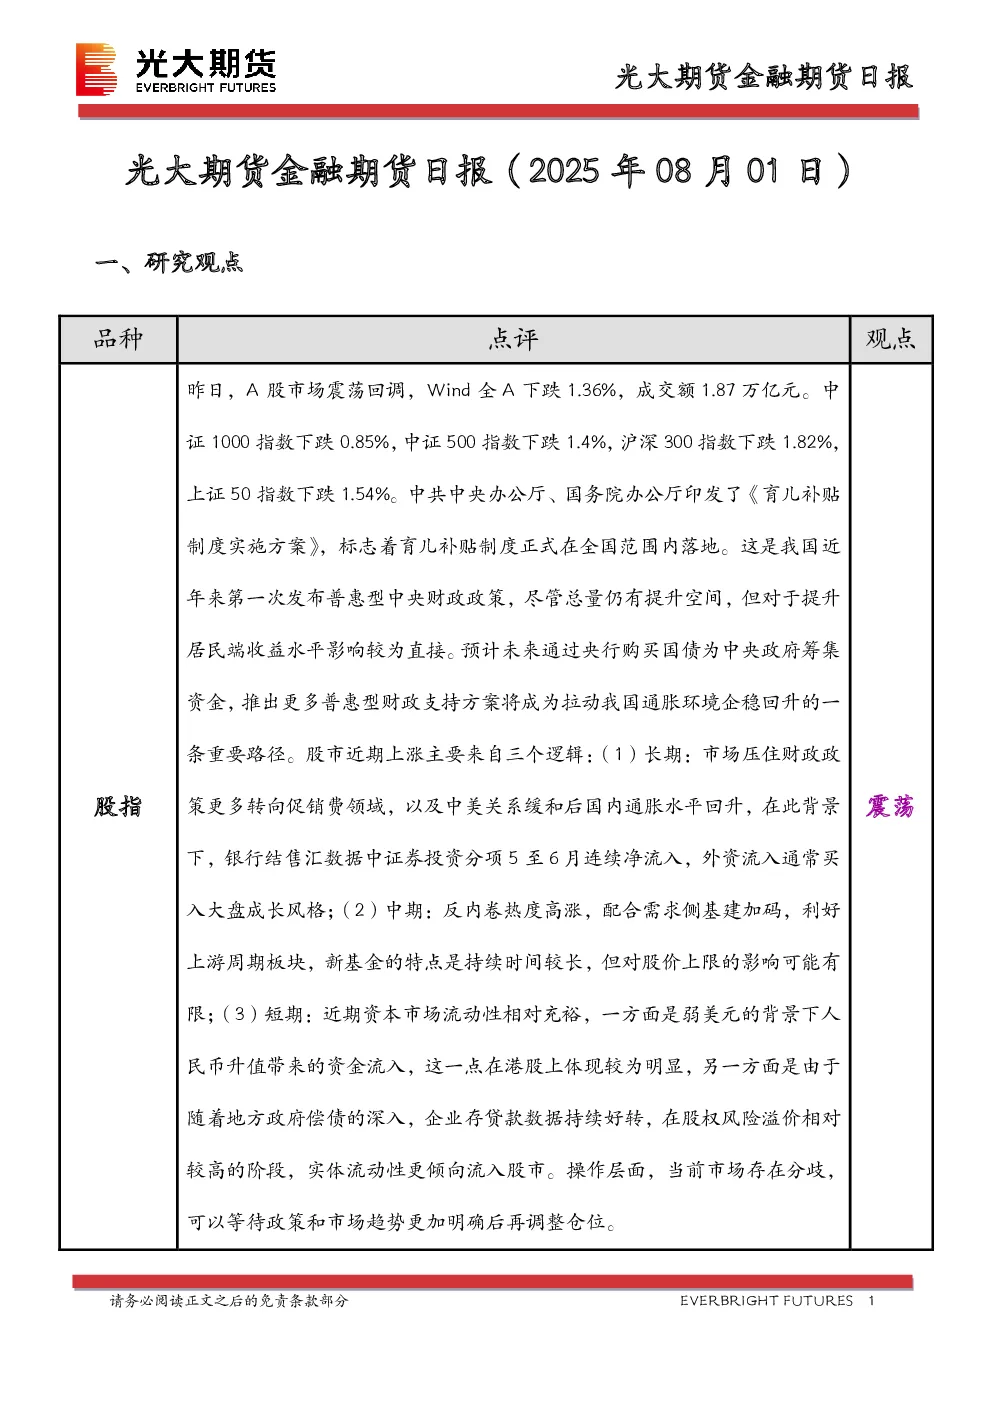
- 股指:A股市场震荡回调,主要指数下跌,但市场存在长期、中期、短期三个上涨逻辑。长期逻辑包括财政政策转向促销费领域及中美关系缓和带来的通胀回升,外资流入大盘成长风格;中期逻辑为反内卷政策配合基建加码利好周期板块;短期逻辑为资本市场流动性充裕,弱美元背景下人民币升值及企业存贷款数据好转。操作建议等待政策和市场趋势明确。
- 国债:国债期货收盘上涨,短期债市有望止跌回稳,7月以来反内卷政策预期驱动基本结束。
二、日度价格变动
- 股指期货:IH、IF、IC、IM主力合约均下跌,上证50、沪深300、中证500、中证1000指数下跌。
- 国债期货:各期限主力合约上涨,现券收益率下行。
三、市场消息
- 国家统计局解读制造业PMI回落,制造业景气水平较上月回落,但生产活动保持扩张,市场需求有所放缓。
四、图表分析
- 股指期货:各主力合约及基差走势图显示震荡行情,基差整体呈负值。
- 国债期货:主力合约、现券收益率、基差、跨期价差及资金利率走势图显示债市修复行情。
- 汇率:美元对人民币、欧元对人民币中间价及远期汇率走势图显示人民币升值,美元指数下跌。
五、成员介绍
六、免责声明
- 报告信息来源于公开资料,不保证准确性、可靠性及完整性,观点仅供参考,不构成投资建议,投资者自行决策。