一、研究观点
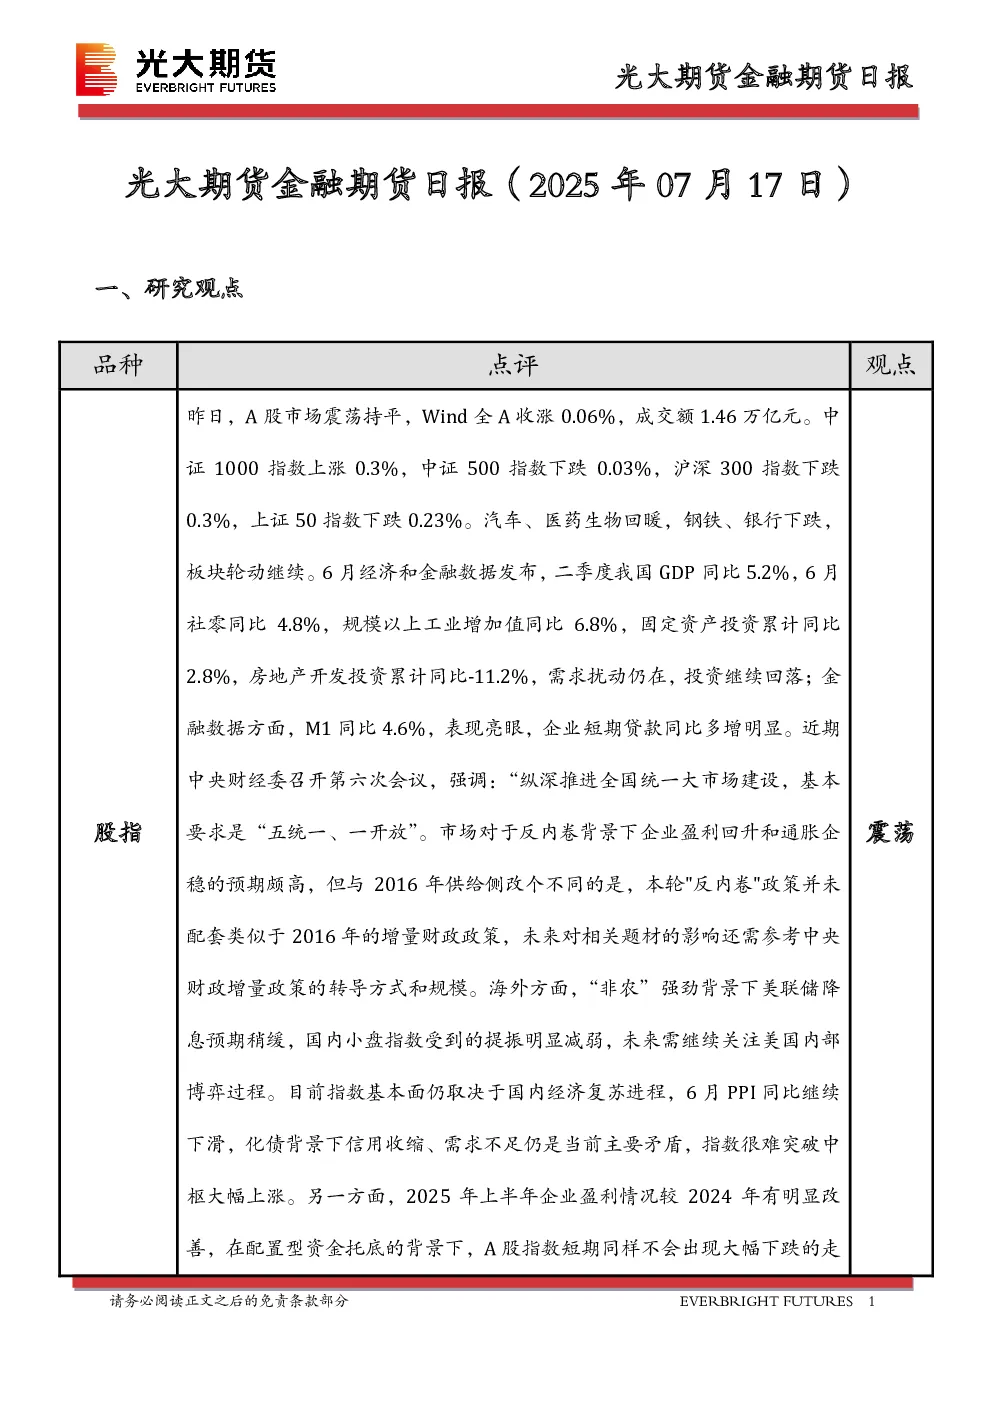
- 股指:A股市场震荡,Wind全A涨0.06%,中证1000指数涨0.3%,中证500指数跌0.03%,沪深300指数跌0.3%,上证50指数跌0.23%。汽车、医药生物回暖,钢铁、银行下跌。6月经济数据显示GDP同比5.2%,社零同比4.8%,工业增加值同比6.8%,固定资产投资同比2.8%,房地产开发投资同比-11.2%。金融数据方面,M1同比4.6%,企业短期贷款同比多增。中央财经委强调推进全国统一大市场建设,市场预期企业盈利回升和通胀企稳,但缺乏增量财政政策支持。海外方面,美联储降息预期稍缓,国内小盘指数提振减弱。指数仍以震荡为主,短期不会大幅下跌。
- 国债:国债期货收盘,30年期主力合约跌0.05%,10年期主力合约跌0.05%,5年期主力合约跌0.01%,2年期主力合约涨0.01%。央行开展5201亿元7天期逆回购操作,利率持稳于1.4%。6月出口增速超预期,金融数据总量超预期且结构改善,二季度GDP增速5.2%。短期内降息预期较低,债市进一步走强动力不足,短期仍以震荡走势看待。
二、市场消息
- 国务院常务会议:听取规范新能源汽车产业竞争秩序情况的汇报,强调推动产业高质量发展,规范竞争秩序,加强成本调查和价格监测,健全长效机制。
三、图表分析
- 股指期货:各主力合约震荡,基差走势平稳。
- 国债期货:主力合约震荡,现券收益率下行,基差走势平稳,跨期价差和资金利率稳定。
- 汇率:美元对人民币中间价、欧元对人民币中间价、远期汇率等走势平稳。
四、研究结论
- 股指:短期震荡为主,不会大幅下跌,长期仍取决于经济复苏进程。
- 国债:短期震荡走势,短期内降息预期较低。