市场回顾与展望
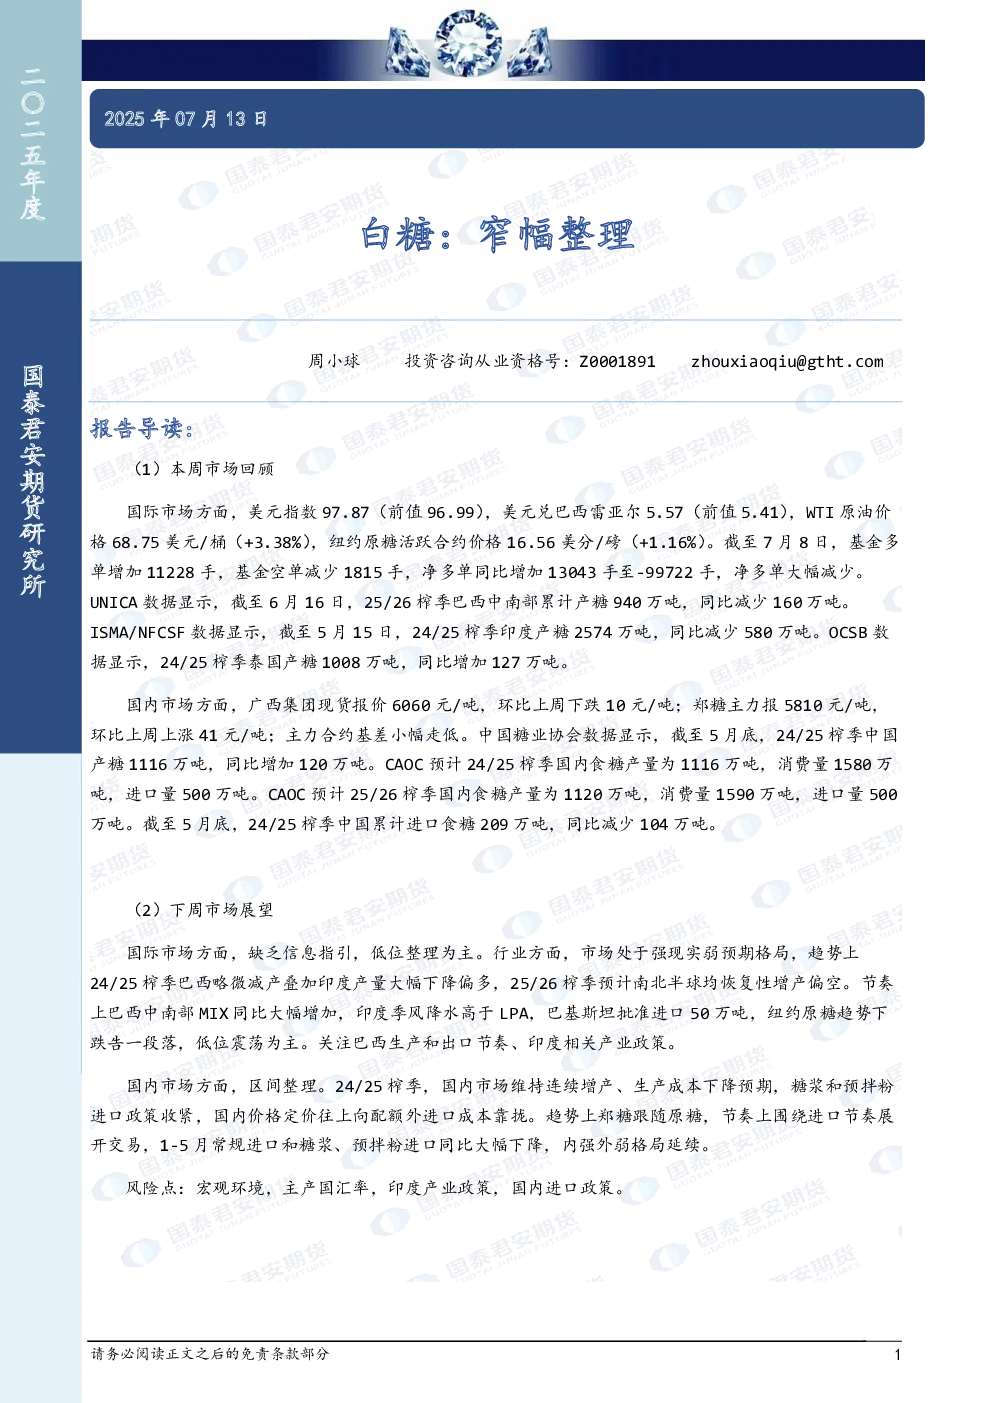
国际市场方面:
- 美元指数上升至97.87,美元兑巴西雷亚尔升至5.57,WTI原油价格上涨至68.75美元/桶。
- 纽约原糖活跃合约价格上涨1.16%至16.56美分/磅,基金净多单大幅减少至-99722手。
- 巴西25/26榨季累计产糖940万吨,同比减少160万吨;印度24/25榨季产糖2574万吨,同比减少580万吨;泰国产糖1008万吨,同比增加127万吨。
国内市场方面:
- 广西集团现货报价下跌10元/吨至6060元/吨,郑糖主力上涨41元/吨至5810元/吨,主力合约基差走低。
- 24/25榨季中国产糖1116万吨,同比增加120万吨,CAOC预计产量为1116万吨,消费量1580万吨,进口量500万吨。
- 24/25榨季累计进口食糖209万吨,同比减少104万吨。
下周市场展望:
- 国际市场缺乏信息指引,低位整理为主。巴西中南部MIX同比大幅增加,印度季风降水高于LPA,巴基斯坦批准进口50万吨,纽约原糖趋势下跌告一段落,关注巴西生产和出口节奏、印度相关产业政策。
- 国内市场区间整理。24/25榨季国内市场维持连续增产、生产成本下降预期,糖浆和预拌粉进口政策收紧,国内价格定价往上向配额外进口成本靠拢。郑糖跟随原糖,围绕进口节奏展开交易,内强外弱格局延续。
风险点:宏观环境,主产国汇率,印度产业政策,国内进口政策。
核心观点与结论
- 国际市场糖价趋势下跌告一段落,预计低位震荡为主,关注巴西生产和出口节奏、印度相关产业政策。
- 国内市场维持区间整理,24/25榨季国内食糖产量预计连续增产,生产成本下降,糖浆和预拌粉进口政策收紧,国内价格定价往上向配额外进口成本靠拢。
- 风险点主要集中在宏观环境、主产国汇率、印度产业政策和国内进口政策。
关键数据
- 美元指数:97.87
- 美元兑巴西雷亚尔:5.57
- WTI原油价格:68.75美元/桶
- 纽约原糖活跃合约价格:16.56美分/磅
- 广西集团现货报价:6060元/吨
- 郑糖主力报价:5810元/吨
- 24/25榨季中国产糖:1116万吨
- 24/25榨季中国累计进口食糖:209万吨
- 25/26榨季中国食糖产量:1120万吨
- 25/26榨季中国食糖消费量:1590万吨
- 25/26榨季中国食糖进口量:500万吨
- 巴西25/26榨季累计产糖:940万吨
- 印度24/25榨季产糖:2574万吨
- 泰国24/25榨季产糖:1008万吨
- 郑州白砂糖仓单:22744张
- CFTC基金净多单:-99722手
- ISO预计24/25榨季供应短缺:547万吨
- 巴西25/26榨季累计入榨甘蔗:1.64亿吨
- 巴西25/26榨季产糖:940万吨
- 巴西25/26榨季产酒精:75.0亿升
- 巴西累计产糖用蔗比:50.45%