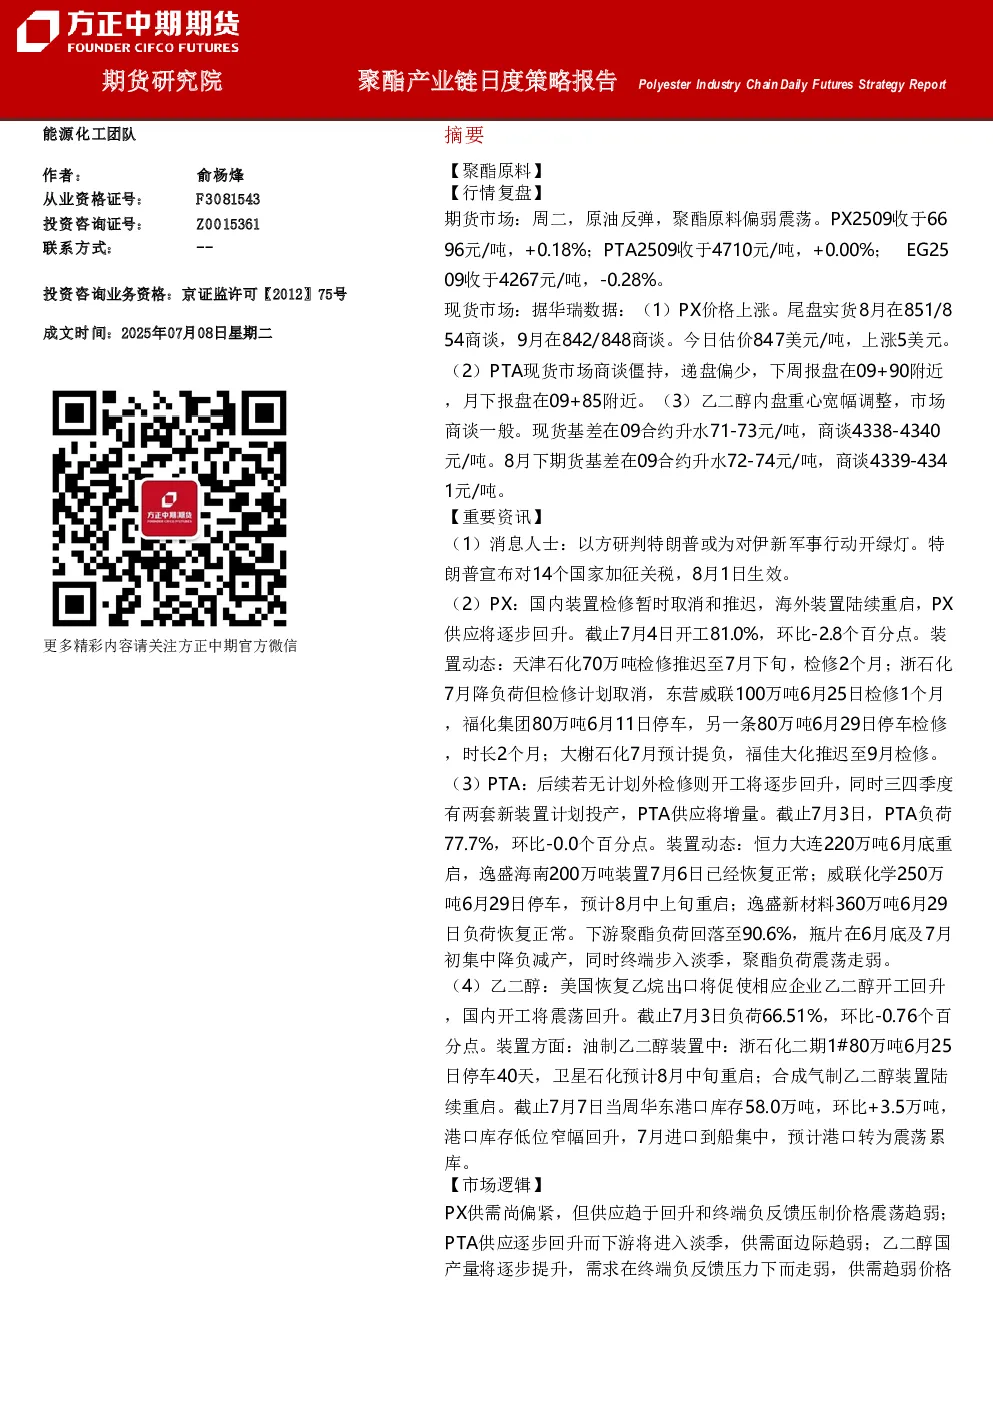
聚酯产业链日度策略报告总结
聚酯原料
- 行情复盘:期货市场PX、PTA、EG价格小幅波动,PX收于6696元/吨,PTA收于4710元/吨,EG收于4267元/吨。现货市场PX价格上涨,PTA商谈僵持,乙二醇内盘重心调整。
- 重要资讯:
- PX:国内装置检修取消推迟,海外装置重启,供应将回升,开工率81.0%。
- PTA:后续若无计划外检修,开工将逐步回升,三四季度有两套新装置计划投产,开工率77.7%。
- 乙二醇:美国恢复乙烷出口将促使开工回升,国内开工震荡回升,开工率66.51%。
- 市场逻辑:PX供需尚偏紧但供应趋于回升,终端负反馈压制价格震荡趋弱;PTA供应逐步回升而下游进入淡季,供需面边际趋弱;乙二醇国产量提升,需求走弱,供需趋弱价格承压。
- 交易策略:PX建议偏空,支撑位6400-6450,压力位7200-7250;PTA建议偏空,支撑位4550-4600,压力位5000-5050;乙二醇建议逢反弹做空,支撑位4200-4250,压力位4500-4550。
聚酯产品
- 行情复盘:期货市场PF、PR价格窄幅震荡,PF收于6518元/吨,PR收于5866元/吨。现货市场涤短纤产销一般,水瓶片市场交投气氛一般。
- 重要资讯:
- 短纤:开工率93.0%,部分装置减停产,库存13.3天,产销清淡。
- 瓶片:开工率85.0%,生产持续亏损,负荷震荡回落。
- 市场逻辑:短纤负荷变动有限,终端负荷下降对价格形成拖累,绝对价格跟随成本波动;瓶片持续亏损压力下,大厂停车降负导致供应收缩,加工费或修复,但绝对价格主要跟随成本震荡。
- 交易策略:短纤建议偏空,支撑位6300-6350,压力位6850-6900;瓶片建议偏空,支撑位5750-5800,压力位6200-6250。
总结
- 核心观点:聚酯原料和产品价格均受供应预期回升和终端负反馈压力影响,预计延续震荡趋弱。
- 关键数据:
- PX:开工率81.0%,现货基差升水71-73元/吨。
- PTA:开工率77.7%,现货加工费走弱。
- 乙二醇:开工率66.51%,港口库存58.0万吨,环比+3.5万吨。
- 短纤:开工率93.0%,库存13.3天。
- 瓶片:开工率85.0%,库存持续回升。
- 研究结论:建议对聚酯原料和产品采取偏空策略,关注装置动态和成本走势。