集装箱航运
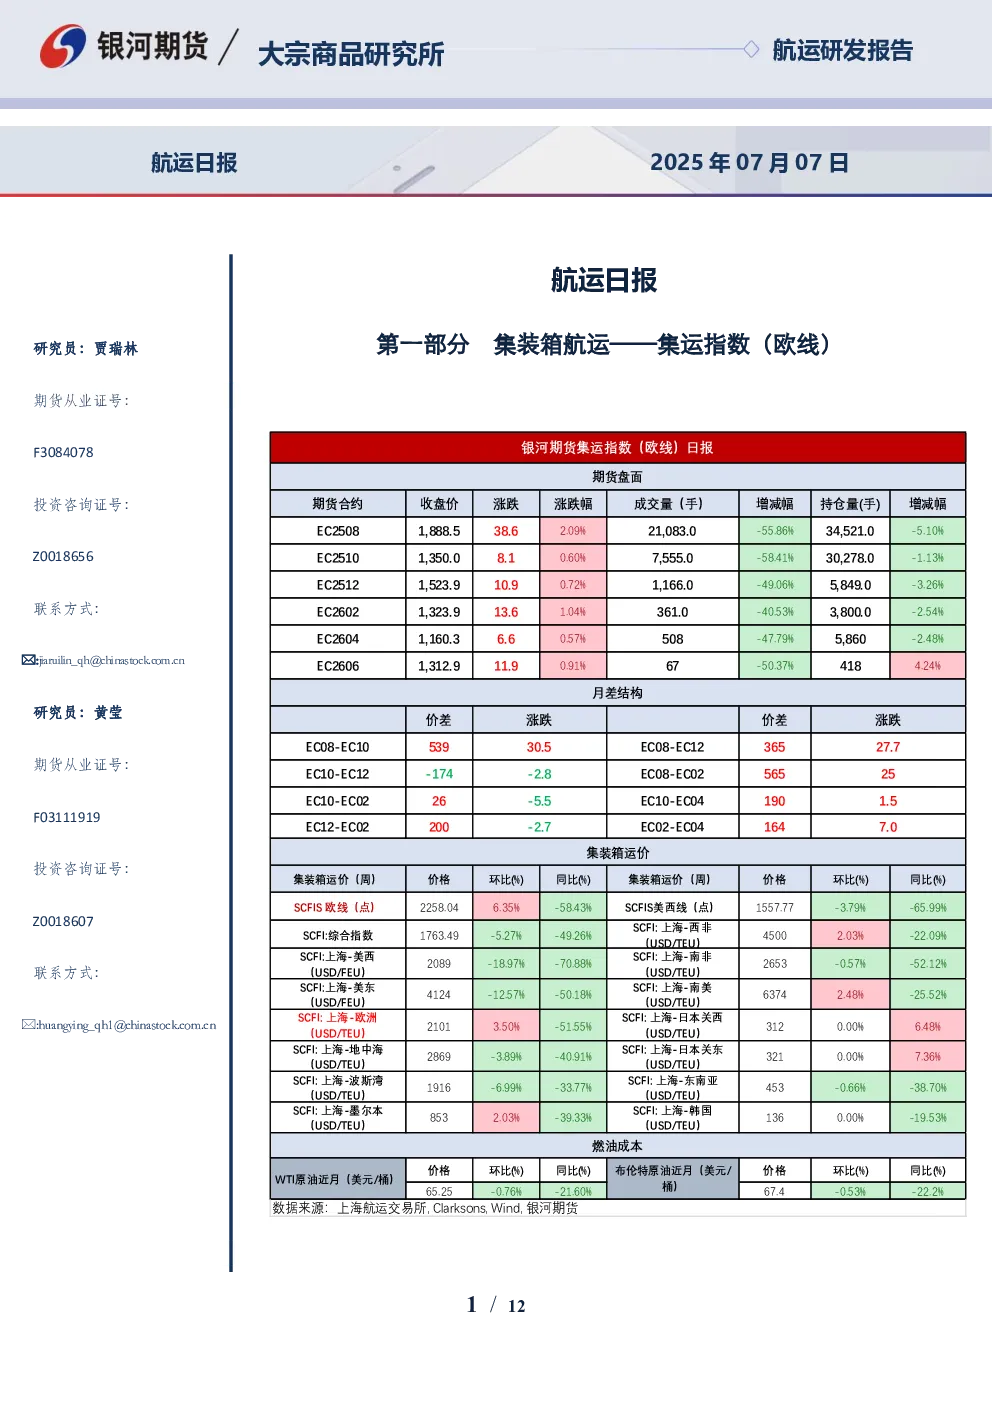
- 市场分析:旺季货量高点已显现,盘面提前反映现货下跌预期,整体维持震荡。关注关税谈判结果对旺季和运价估值的影响。
- 运价表现:主流船司报价分化,7月上半月双子星报价低于3000美元,OA联盟收货良好支撑报价高位。7月第三周运价沿用。
- 基本面:需求端7-8月为欧线传统旺季,但关税政策影响发运节奏。供给端8/9月运力略有增加,7月供需双增,逐渐达到旺季高点。
- 关税影响:越南与美国达成谈判协议,对转运货物征收40%关税,增加中国出口成本,可能重塑全球供应链。
- 交易策略:单边震荡,本周宏观关税扰动较大,暂时观望。EC2512逢低做多。关注贸易谈判和地缘变化。
干散货航运
- 市场分析:上周国际干散货运输市场整体偏弱,连续第三周下跌,受大型船市场拖累。海岬型船澳洲市场活跃度改善,巴西市场运力偏多;巴拿马型船煤炭和粮食运输需求较好。
- 发运数据:铁矿石6月30日-7月6日全球发运总量减少,澳洲巴西发运量环比减少。巴西6月大豆出口预计1393万吨,豆粕167万吨,玉米566435吨。
- 消息面:美国总统特朗普拟于8月1日起对部分国家商品实施最高70%关税措施,关税政策扰动加剧。
- 逻辑分析:大型船市场震荡偏弱,中型船运价震荡偏强,关注后续天气及下游补库情况。
油轮运输
- 市场分析:地缘冲突升级提振油运市场情绪,BDTI环比回升,近期VLCC运价大幅跳涨。短期运价上涨主要来自地缘冲突溢价,需求端相对疲软。
- 行业资讯:欧佩克+8月3日批准9月份再次大幅增产约55万桶/日,完成解除217万桶/日自愿性减产计划。
附图
- 提供了SCFIS欧线、美西线指数,SCFI综合指数,上海-美西、美东、欧洲运价,EC08、EC10合约基差,BDI、BPI指数,BCI、BSI指数,BDTI、BCTI,三大船型原油油轮长期平均收益、TCE等图表。