市场表现
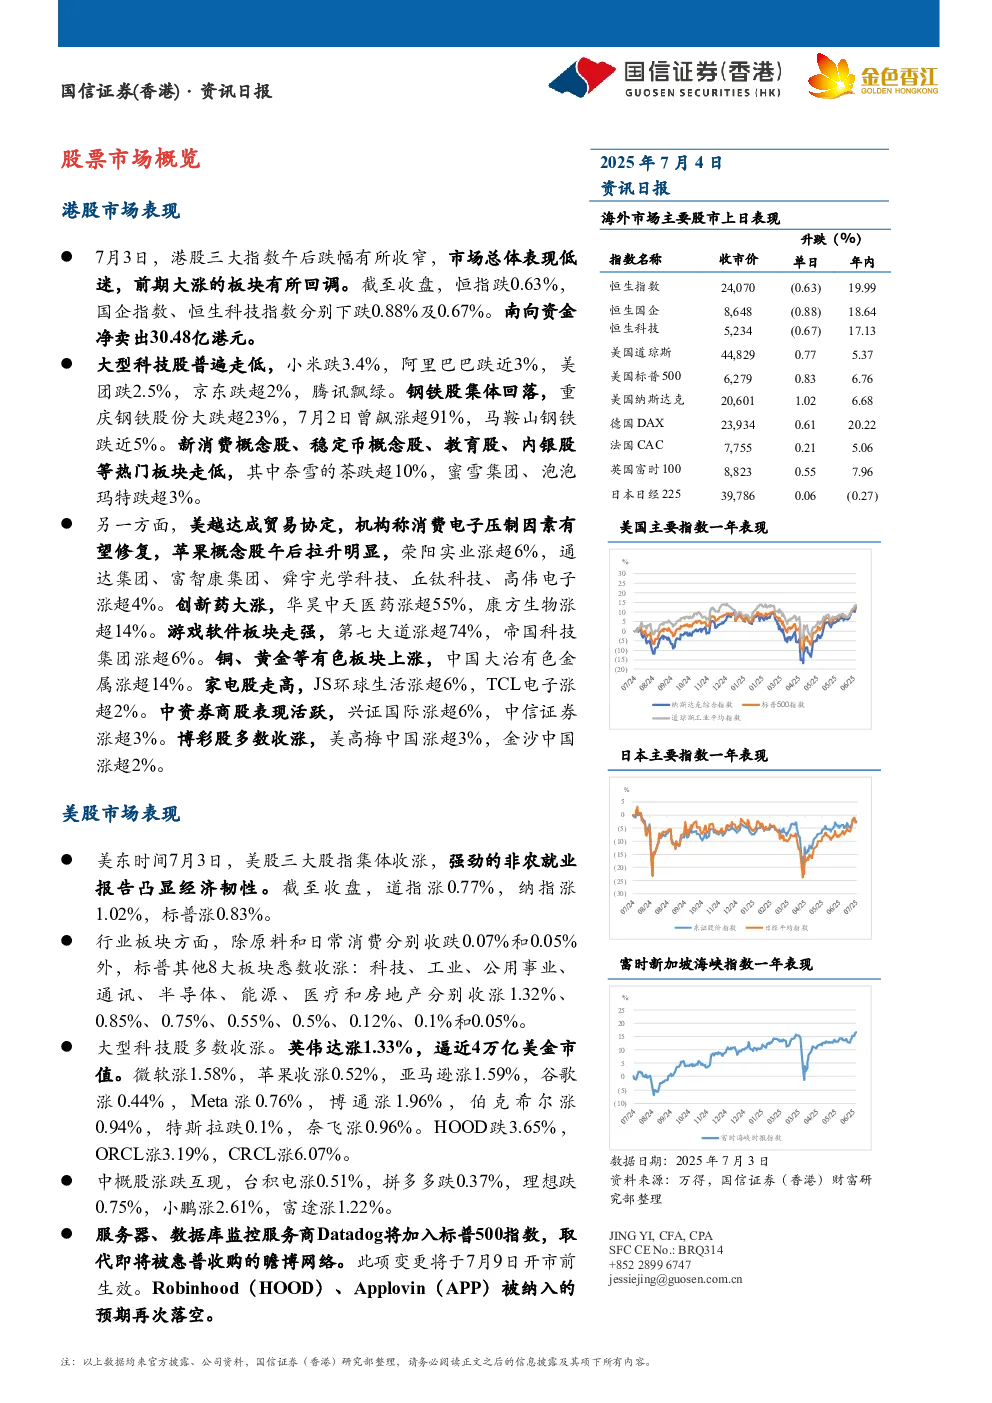
- 港股:三大指数午后跌幅收窄,总体表现低迷,前期大涨板块回调。恒指跌0.63%,国企指数跌0.88%,恒生科技指数跌0.67%。南向资金净卖出30.48亿港元。科技股普遍走低,小米跌3.4%,阿里巴巴跌近3%,美团跌2.5%,京东跌超2%,腾讯飘绿。钢铁股集体回落,重庆钢铁股份跌超23%,马鞍山钢铁跌近5%。新消费、稳定币、教育、内银等板块走低,奈雪的茶跌超10%。苹果概念股午后拉升,荣阳实业涨超6%。创新药大涨,华昊中天医药涨超55%,康方生物涨超14%。游戏软件板块走强,第七大道涨超74%。铜、黄金等有色板块上涨,中国大治有色金属涨超14%。家电股走高,JS环球生活涨超6%,TCL电子涨超2%。中资券商股活跃,兴证国际涨超6%,中信证券涨超3%。博彩股多数收涨,美高梅中国涨超3%,金沙中国涨超2%。
- 美股:三大股指集体收涨,非农就业报告凸显经济韧性。道指涨0.77%,纳指涨1.02%,标普涨0.83%。科技板块领涨,工业、公用事业、通讯、半导体、能源、医疗和房地产板块亦上涨。英伟达涨1.33%,逼近4万亿美金市值。微软涨1.58%,苹果涨0.52%,亚马逊涨1.59%,谷歌涨0.44%,Meta涨0.76%,博通涨1.96%。中概股涨跌互现,台积电涨0.51%,拼多多跌0.37%,理想跌0.75%,小鹏涨2.61%,富途涨1.22%。服务器、数据库监控服务商Datadog将加入标普500指数,取代瞻博网络。
- 日股:日经225指数小幅收高,结束连续两日下跌,但贸易协议不确定性及高关税威胁压制投资者情绪。日经225指数涨0.1%,东证指数也上涨0.1%。钢铁板块涨幅最大。半导体巨头瑞萨电子股价上涨4.8%,东京电子上涨1.8%。日经指数成份股中跌幅最大的是日本火腿集团,下跌4.8%;其次是科乐美集团,下跌4.3%;无印良品母公司良品计划下跌3.7%。
重点新闻
- 美国6月非农就业人数增长超预期,失业率降至4.1%,7月降息概率接近于零。
- 美国众议院通过规模3.4万亿美元的税改法案,特朗普签署。
- 美国财长质疑美联储对利率的判断,暗示希望鲍威尔明年离开美联储。
- 特朗普可能最早周五开始向各国致函,单方面确定关税税率。欧盟希望7月9日前达成贸易协议。
- OPEC+讨论8月份将日产量增加41.1万桶。
- 美国对伊朗祭出新制裁以限制石油贸易,伊朗表示仍致力于遵守核不扩散条约。
- 美国取消对三家电子设计自动化(EDA)软件供应商对华出口限制。
- 工信部治理光伏行业低价无序竞争,推动落后产能退出。
- 中国有色金属工业协会硅业分会:硅片价格触底企稳,主要硅片厂商计划降低开工率4成左右。
- 中国药监局将全力支持高端医疗器械重大创新,强化肉毒素监管。
- 中国6月乘用车市场零售同比增长15%。
- 阿里巴巴拟发行约120亿港元零息可交换债券,用于支持云基础设施和国际商业业务发展。
重点图表
- 表1:美股成交额前十
- 表2:纳斯达克中国金龙指数成交额前十
- 表3:日股成交额前十
- 图1:过去一年美国国债收益率走势
- 图2:过去一年美元指数走势
- 图3:过去一年黄金现货美元走势
- 图4:过去一年美元兑人民币走势
- 图5:过去一年美元兑日元走势
- 图6:近60日南下资金净买入(亿元)
- 图7:近一周港股通活跃个股资金流向
股票池