一、研究观点
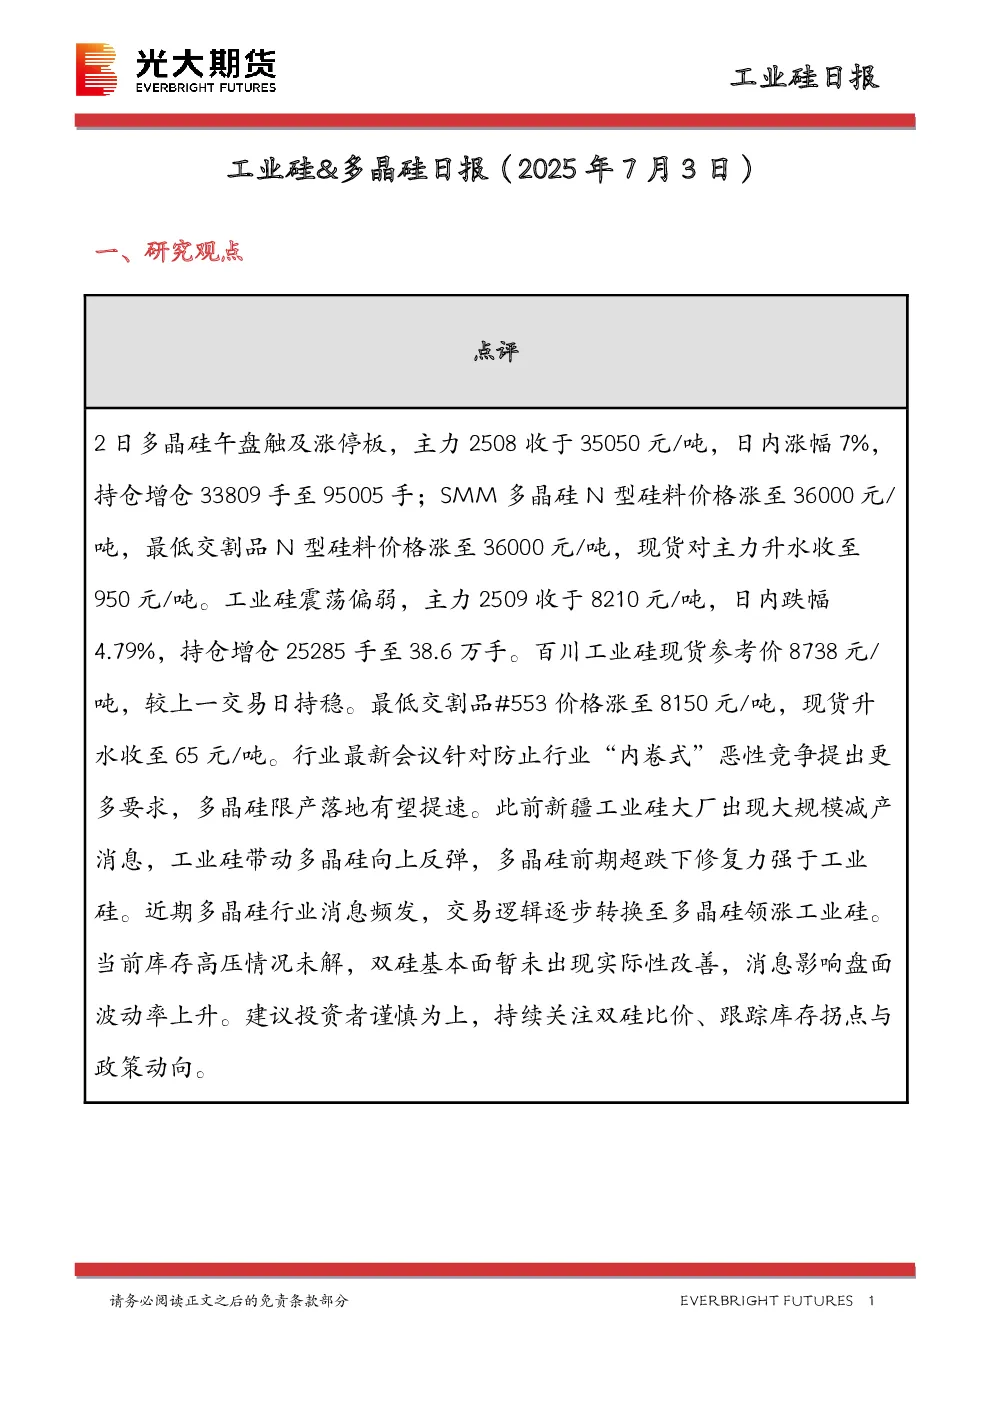
2日多晶硅期货触及涨停,主力合约2508涨7%至35050元/吨,持仓增仓33809手至95005手;SMM N型硅料价格涨至36000元/吨,现货对主力升水950元/吨。工业硅期货跌4.79%至8210元/吨,持仓增仓25285手至38.6万手;百川工业硅现货持稳于8738元/吨,升水65元/吨。行业会议强调防止恶性竞争,多晶硅限产或提速,工业硅带动多晶硅反弹,但库存压力未解,双硅基本面未实质性改善,消息影响盘面波动率上升。建议投资者谨慎,关注双硅比价、库存拐点与政策动向。
二、日度数据监测
- 工业硅:主力合约2509跌4.79%至8210元/吨,持仓增仓25285手;百川现货持稳于8738元/吨,升水65元/吨;最低交割品#553涨至8150元/吨。
- 多晶硅:主力合约2508涨7%至35050元/吨,持仓增仓33809手;SMM N型硅料涨至36000元/吨,现货升水950元/吨。
- 库存:工业硅仓单减少221手,广期所库存2637吨,黄埔港减少3000吨;多晶硅仓单增加180手,广期所库存7.8万吨。
- 下游价格:DMC华东市场10800元/吨,有机硅DMC合盛硅业12000元/吨;多晶硅料价格涨至35000元/吨,硅片价格稳定;电池片价格稳定,组件价格稳定。
三、图表分析
- 工业硅及成本端:各牌号价格涨跌不一,地域价差扩大,用电价格新疆最高,硅石和精煤价格稳中有涨。
- 下游产成品:DMC、有机硅产成品价格稳中有涨;多晶硅料、硅片、电池片和组件价格稳定。
- 库存:工业硅期货库存下降,厂库库存增加;DMC和多晶硅库存下降。
- 成本利润:主产地平均成本利润稳中有变,铝合金加工行业利润下降;DMC和多晶硅成本利润波动。
四、研究结论
当前工业硅和多晶硅市场受库存压力和政策影响较大,多晶硅领涨工业硅,但基本面未实质性改善。建议投资者谨慎操作,关注双硅比价、库存拐点与政策动向。