聚酯产业链日度策略报告总结
聚酯原料
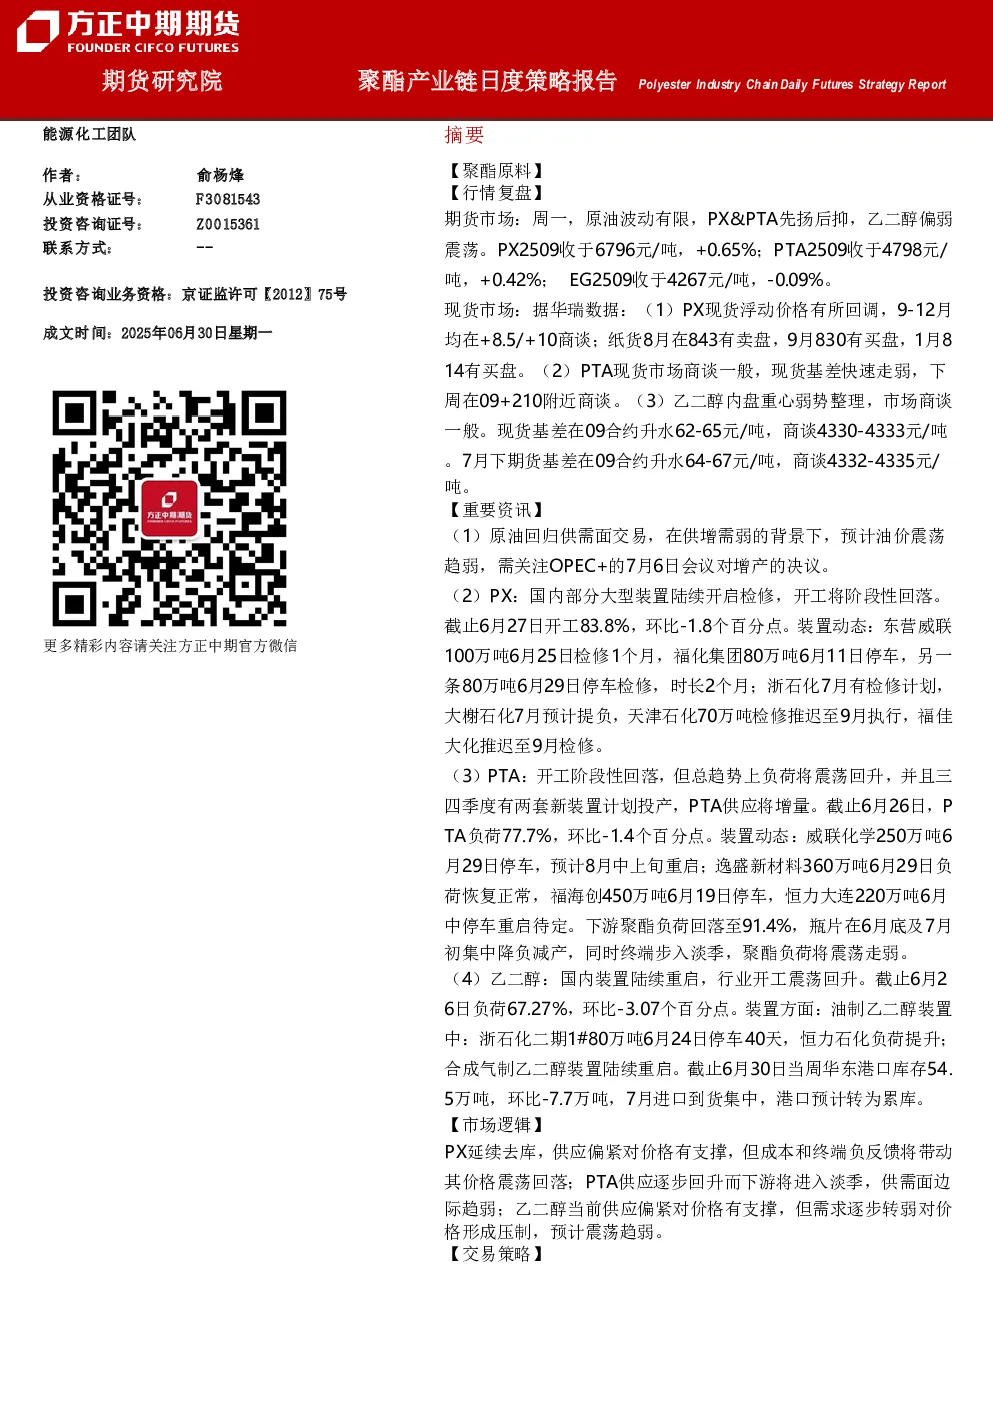
- 行情复盘:期货市场方面,PX&PTA先扬后抑,乙二醇偏弱震荡。PX2509收于6796元/吨,+0.65%;PTA2509收于4798元/吨,+0.42%;EG2509收于4267元/吨,-0.09%。现货市场方面,PX现货价格回调,PTA现货市场商谈一般,乙二醇内盘重心弱势整理。
- 重要资讯:
- 原油:回归供需面交易,供增需弱,预计油价震荡趋弱,关注OPEC+增产决议。
- PX:部分大型装置检修,开工率83.8%,环比-1.8个百分点。
- PTA:开工阶段性回落,但三四季度有两套新装置计划投产,PTA供应将增量,开工率77.7%,环比-1.4个百分点。
- 乙二醇:国内装置陆续重启,开工率67.27%,环比-3.07个百分点,港口库存54.5万吨,环比-7.7万吨,7月进口到货集中,预计转为累库。
- 市场逻辑:PX延续去库,供应偏紧对价格有支撑,但成本和终端负反馈将带动其价格震荡回落;PTA供应逐步回升而下游将进入淡季,供需面边际趋弱;乙二醇当前供应偏紧对价格有支撑,但需求逐步转弱对价格形成压制,预计震荡趋弱。
- 交易策略:PX建议偏空对待,支撑位6400-6450,压力位7200-7250;PTA建议偏空对待,支撑位4550-4600,压力位5000-5050;乙二醇建议偏空对待,暂时关注4200-4250有效支撑,压力位4500-4550。期权策略:买虚值看跌期权或卖看涨期权。关注装置动态和成本走势。
聚酯产品
- 行情复盘:期货市场方面,PF2508收于6542元/吨,+0.25%;PR2509收于5936元/吨,+0.03%。现货市场方面,4D直纺涤短纤6805元/吨,产销43%,产销边际好转;华东水瓶片现货价6016元/吨,市场成交一般。
- 重要资讯:
- 短纤:开工率93.8%,部分装置减停产,开工回落,工厂库存12.8天,产销清淡,库存回升。
- 瓶片:开工率88.7%,环比-1.6个百分点,大厂集中计划停车降负,生产持续处于深度亏损。
- 市场逻辑:短纤当前负荷变动有限,需求趋弱对价格形成拖累,绝对价格跟随成本波动;瓶片在持续深度亏损的压力下,大厂停车降负使得供应收缩,加工费或有所修复,但绝对价格主要跟随成本震荡。
- 交易策略:聚酯产品预计跟随成本震荡回落。短纤建议看空,支撑位6300-6350,压力位6850-6900;瓶片建议看空,支撑位5750-5800,压力位6200-6250。期权策略:买虚值看跌期权或卖看涨期权。关注成本走势、装置动态和终端需求变化。
总结
- 核心观点:聚酯原料和产品价格均预计震荡趋弱。
- 关键数据:
- PX开工率83.8%,PTA开工率77.7%,乙二醇开工率67.27%,短纤开工率93.8%,瓶片开工率88.7%。
- 乙二醇港口库存54.5万吨,环比-7.7万吨。
- 研究结论:PX、PTA、乙二醇、短纤、瓶片均建议偏空对待,关注装置动态、成本走势和终端需求变化。