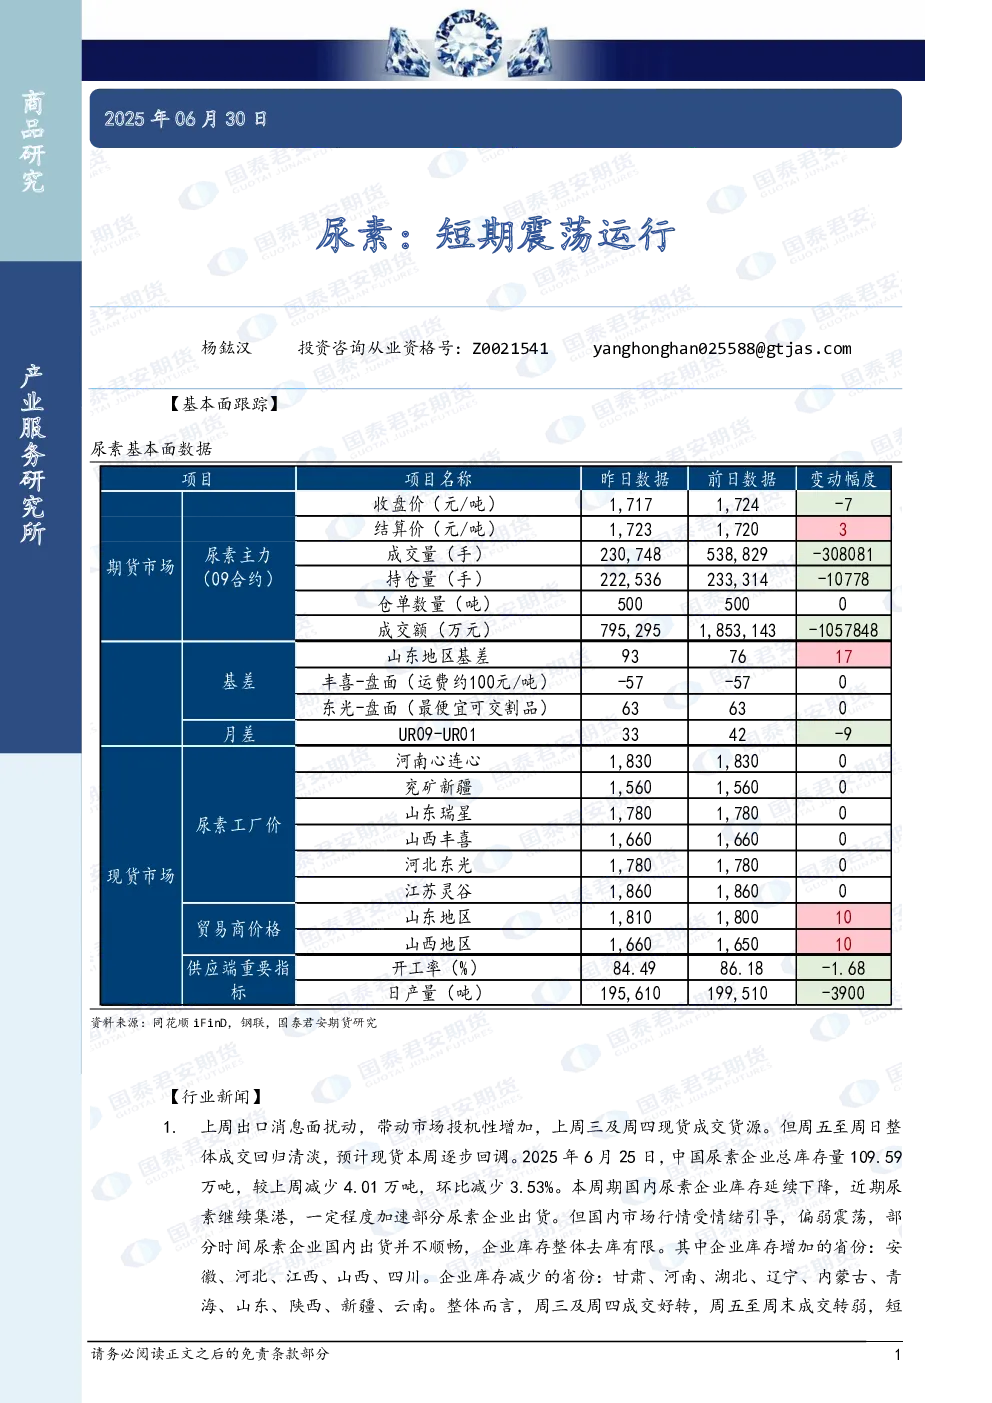
【基本面跟踪】
尿素现货市场短期震荡运行,期货市场同样呈现震荡态势。昨日尿素主力(09合约)收盘价1,717元/吨,结算价1,723元/吨,成交量230,748手,持仓量222,536手,仓单数量500吨,成交额795,295万元。山东地区基差937元/吨,丰喜-盘面(运费约100元/吨)-57元,东光-盘面(最便宜可交割品)63元,开工率84.49%,日产量195,610吨。
【行业新闻】
- 出口消息面扰动:上周出口消息面带动市场投机性增加,上周三及周四现货成交好转,但周五至周日成交回归清淡,预计本周现货逐步回调。截至6月25日,中国尿素企业总库存109.59万吨,较上周减少4.01万吨,环比下降3.53%。库存下降主要因尿素继续集港加速出货,但国内市场受情绪影响偏弱震荡,部分企业出货不顺畅,整体去库有限。库存增加省份:安徽、河北、江西、山西、四川;库存减少省份:甘肃、河南、湖北、辽宁、内蒙古、青海、山东、陕西、新疆、云南。
- 短期市场分析:
- 供应端:7月上旬尿素供应端集中检修,开工率下滑,日产下降。
- 需求端:贸易商陆续提货出口,库存短期难大幅累库。
- 中期矛盾:供应压力及内需偏弱仍是主要问题,农业需求前置(3-5月高增速导致底肥需求集中),贸易商高库存导致基层需求传导不畅。
- 价格中枢:设定200万吨出口量背景下,中长周期尿素压力偏大,价格中枢或下移。
【趋势强度】
尿素趋势强度:0(中性)。
【研究结论】
短期尿素市场进入观望期,主要关注:
- 国际尿素高价能否带动国内出口流速上升;
- 出口对现货成交的传导力度;
- 出口政策调整风险。
中期尿素价格中枢或逐步下移,需警惕政策变动影响。