一、研究观点
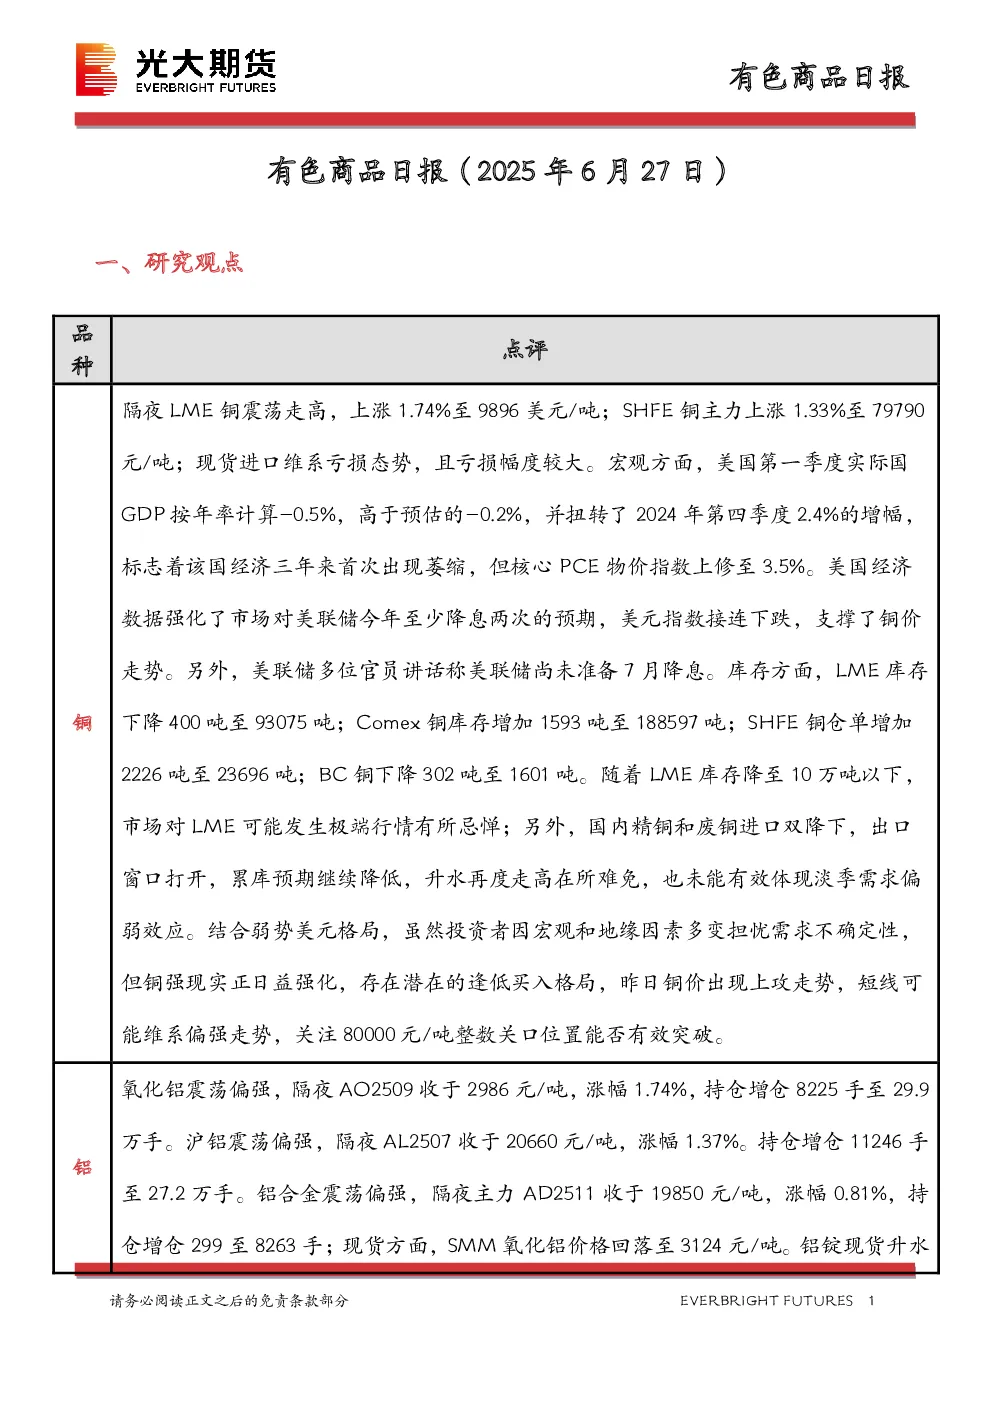
- 铜:隔夜LME铜震荡走高,上涨1.74%至9896美元/吨;SHFE铜主力上涨1.33%至79790元/吨。现货进口维系亏损态势,亏损幅度较大。美国第一季度实际GDP按年率计算-0.5%,扭转了2024年第四季度2.4%的增幅,标志着该国经济三年来首次出现萎缩,但核心PCE物价指数上修至3.5%。美国经济数据强化了市场对美联储今年至少降息两次的预期,美元指数接连下跌,支撑了铜价走势。LME库存下降400吨至93075吨;Comex铜库存增加1593吨至188597吨;SHFE铜仓单增加2226吨至23696吨;BC铜下降302吨至1601吨。随着LME库存降至10万吨以下,市场对LME可能发生极端行情有所忌惮;国内精铜和废铜进口双降下,出口窗口打开,累库预期继续降低,升水再度走高在所难免,也未能有效体现淡季需求偏弱效应。结合弱势美元格局,虽然投资者因宏观和地缘因素多变担忧需求不确定性,但铜强现实正日益强化,存在潜在的逢低买入格局,昨日铜价出现上攻走势,短线可能维系偏强走势,关注80000元/吨整数关口位置能否有效突破。
- 铝:氧化铝震荡偏强,隔夜AO2509收于2986元/吨,涨幅1.74%,持仓增仓8225手至29.9万手。沪铝震荡偏强,隔夜AL2507收于20660元/吨,涨幅1.37%。铝合金震荡偏强,隔夜主力AD2511收于19850元/吨,涨幅0.81%,持仓增仓299至8263手;现货方面,SMM氧化铝价格回落至3124元/吨。铝锭现货升水收至130元/吨。佛山A00报价回落至20490元/吨,对无锡A00贴水140元/吨,铝棒加工费包头河南临沂持稳,新疆南昌无锡广东下调20-50元/吨,铝杆1A60系、6/8系加工费持稳,低碳铝杆上调93元/吨。氧化铝远月矿石扰动和新增投产压力并存,区间震荡为主。电解铝需求边际走弱与低铸锭量和低仓单挤仓效应间存在博弈,宏观风险计价加码,警惕波动风险。废铝成本支撑仍在,铝合金持续关注滚动做多AD-AL价差机会。
- 镍:隔夜LME镍涨0.5%报15150美元/吨,沪镍涨0.75%报120680元/吨。库存方面,昨日LME库存减少144吨至204216吨,国内SHFE仓单减少96至21263吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持250元/吨。据铁合金,大厂6月高镍铁第三轮招标价为910元/镍(到厂含税,NI11%),交期7月20日之前;7月高碳铬铁长协采购价8095元/50基吨(现金含税到厂价),环比上月平盘,天津港收货价格减150元/50基吨。镍矿方面,菲律宾部分镍矿升水下跌,印尼内贸价格小幅下跌。不锈钢方面,成本支撑下移,6月虽然合计环比减产,但300系仍环比小幅增加,整体市场仍维持过剩状态。新能源方面,硫酸镍供需双弱,价格走弱。一级镍,周度国内库存小幅去库,LME库存周环比增加。短期来看,原料价格坚挺为托底,价格快速下跌后短期出现一定修复,但上方压力仍然较大,短期关注镍矿升水和一级镍库存表现,警惕海外政策变化,中期需求制约基本面仍或偏空。
二、日度数据监测
- 提供了铜、铝、镍、铅、锌、锡等品种的详细价格、库存、升贴水等数据。
三、图表分析
- 通过图表展示了现货升贴水、SHFE近远月价差、LME库存、SHFE库存、社会库存、冶炼利润等数据趋势。
四、有色金属团队介绍
- 介绍了光大期货研究所有色金属团队的成员及其研究方向。
五、免责声明
- 对报告信息的准确性、可靠性和完整性不作任何保证,文中的观点、结论和建议仅供参考,不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。