你可能感兴趣
烧碱:偏多对待 PVC:趋势偏弱
国泰君安期货2025-08-17
烧碱:趋势偏弱 PVC:偏弱震荡
国泰君安期货2025-04-27
PVC供需双弱趋势下 价格延续偏弱震荡
五矿期货2025-04-30
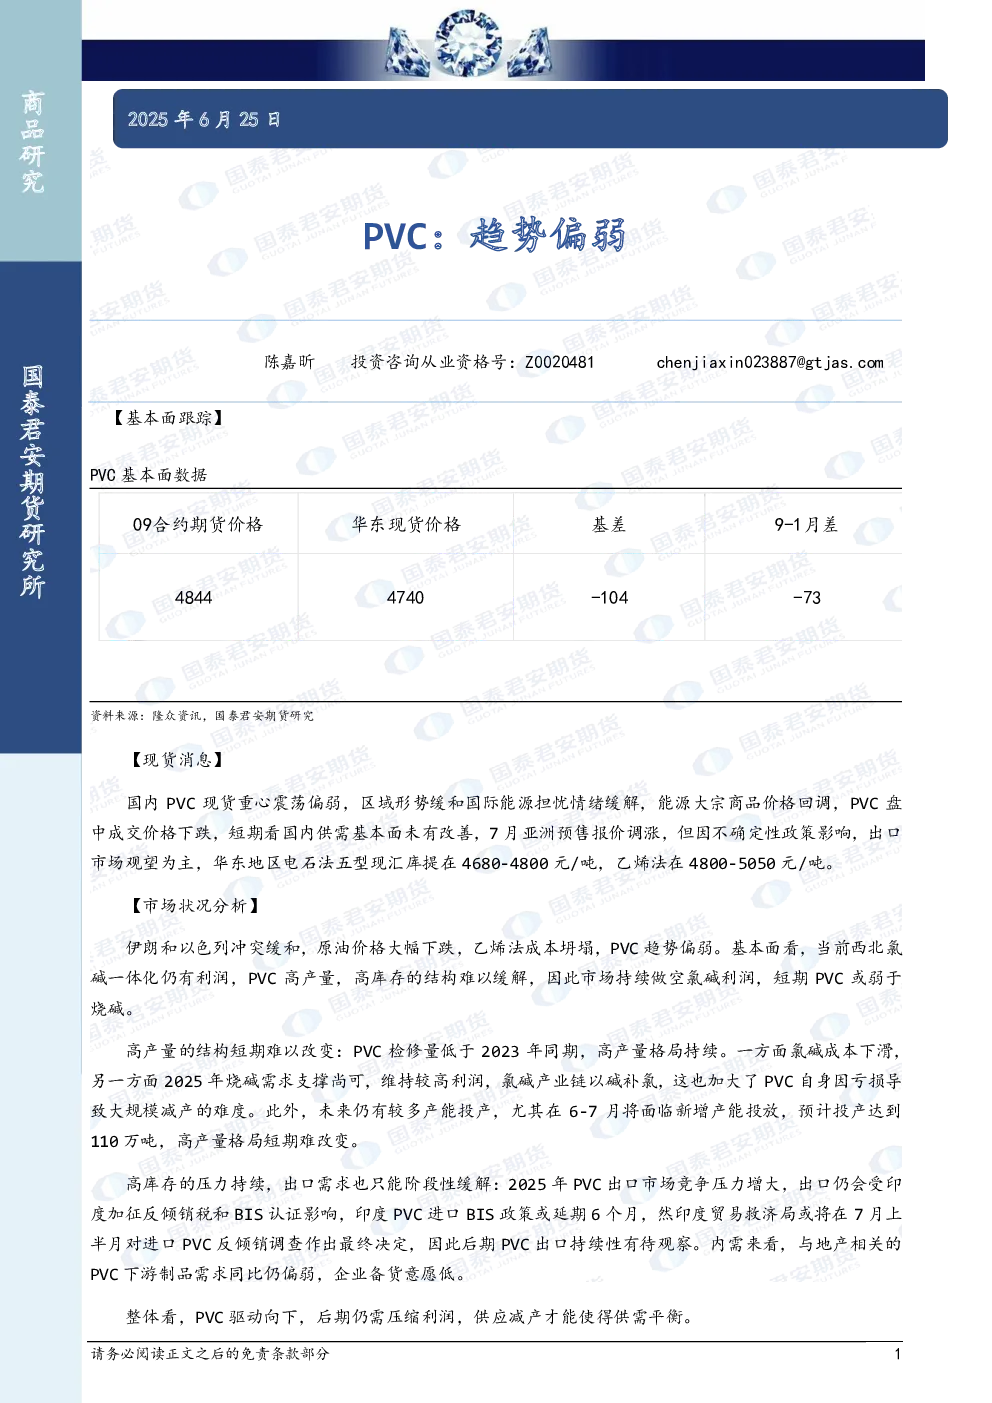
PVC:趋势偏弱
国泰君安证券2025-12-09
烧碱:趋势偏弱 PVC:趋势偏弱
国泰君安期货2025-12-07
烧碱:趋势偏弱,PVC:趋势偏弱
基础化工国泰君安证券2025-12-07
PVC:趋势偏弱
国泰君安期货2025-12-10
PVC:趋势偏弱
国泰君安期货2025-10-15
PVC:趋势偏弱
国泰君安期货2025-10-23
烧碱:现货下跌,但期货不宜追空 PVC:趋势仍偏弱
国泰君安期货2024-12-08