【基本面跟踪】
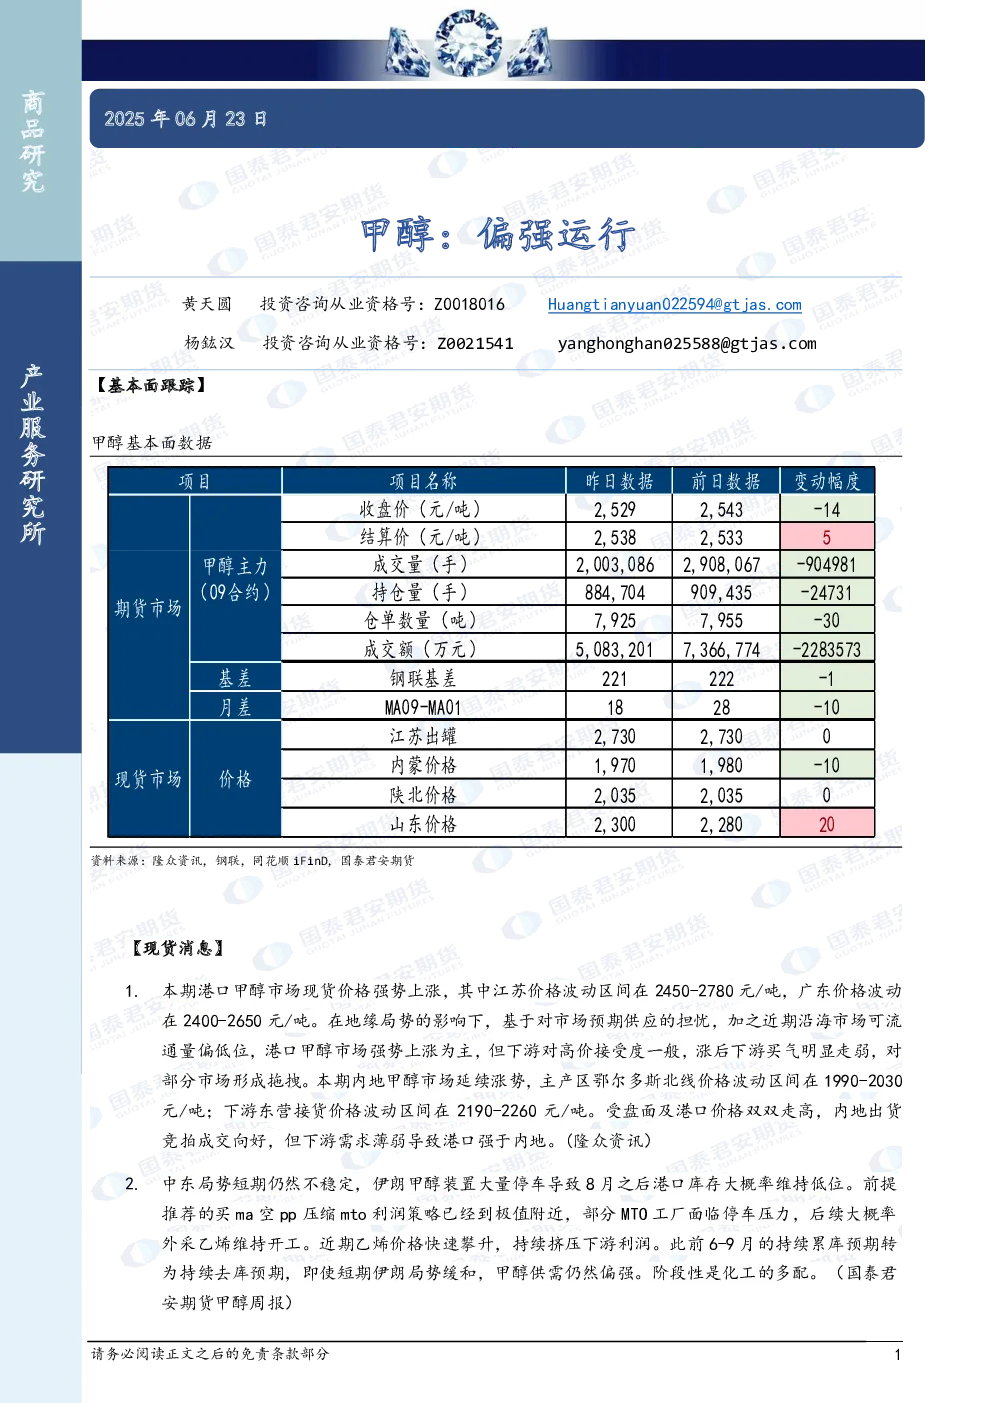
甲醇主力(09合约)期货市场及现货市场价格数据如下:
- 昨日收盘价:2,529元/吨,前日:2,543元/吨,变动幅度:-14元/吨
- 结算价:2,538元/吨(昨日),2,533元/吨(前日),变动:+5元/吨
- 成交量:2,003,086手(昨日),2,908,067手(前日),变动:-904,981手
- 持仓量:884,704手(昨日),909,435手(前日),变动:-24,731手
- 仓单数量:7,925吨(昨日),7,955吨(前日),变动:-30吨
- 成交额:5,083,201万元(昨日),7,366,774万元(前日),变动:-2,283,573万元
- 基差:钢联基差221元(昨日),222元(前日),变动:-1元
- 月差:MA09-MA01 18,288元(昨日),10,828元(前日),变动:+10,860元
- 现货市场:
- 江苏出罐:2,730元/吨(稳定)
- 内蒙价格:1,970元/吨(前日),1,980元/吨(昨日),变动:-10元/吨
- 陕北价格:2,035元/吨(稳定)
- 山东价格:2,300元/吨(前日),2,280元/吨(昨日),变动:+20元/吨
【现货消息】
-
港口甲醇:
- 价格:江苏(2450-2780元/吨),广东(2400-2650元/吨)上涨,但下游接受度弱,涨后买气走弱。
- 原因:地缘局势担忧、可流通量低,但下游需求疲软拖拽部分市场。
- 区域差异:港口强于内地(内地鄂尔多斯北线1990-2030元/吨,东营接货2190-2260元/吨)。
-
中东局势:
- 伊朗装置:大量停车导致8月后港口库存低,支撑甲醇供需偏强。
- MTO工厂:部分面临停车压力,或外采乙烯维持开工,乙烯价格上涨挤压下游利润。
- 预期转变:6-9月累库预期转为去库预期,即使短期缓和,供需仍偏强,建议多化工品种。
【趋势强度】
甲醇趋势强度:1(偏强)
【研究结论】
甲醇市场短期偏强,主要受地缘局势担忧、港口库存低及下游需求疲软影响。中东供应中断支撑供需,但乙烯价格上涨限制下游利润。建议关注伊朗局势变化及乙烯价格走势,短期多化工品种策略仍适用。