市场要闻与重要数据
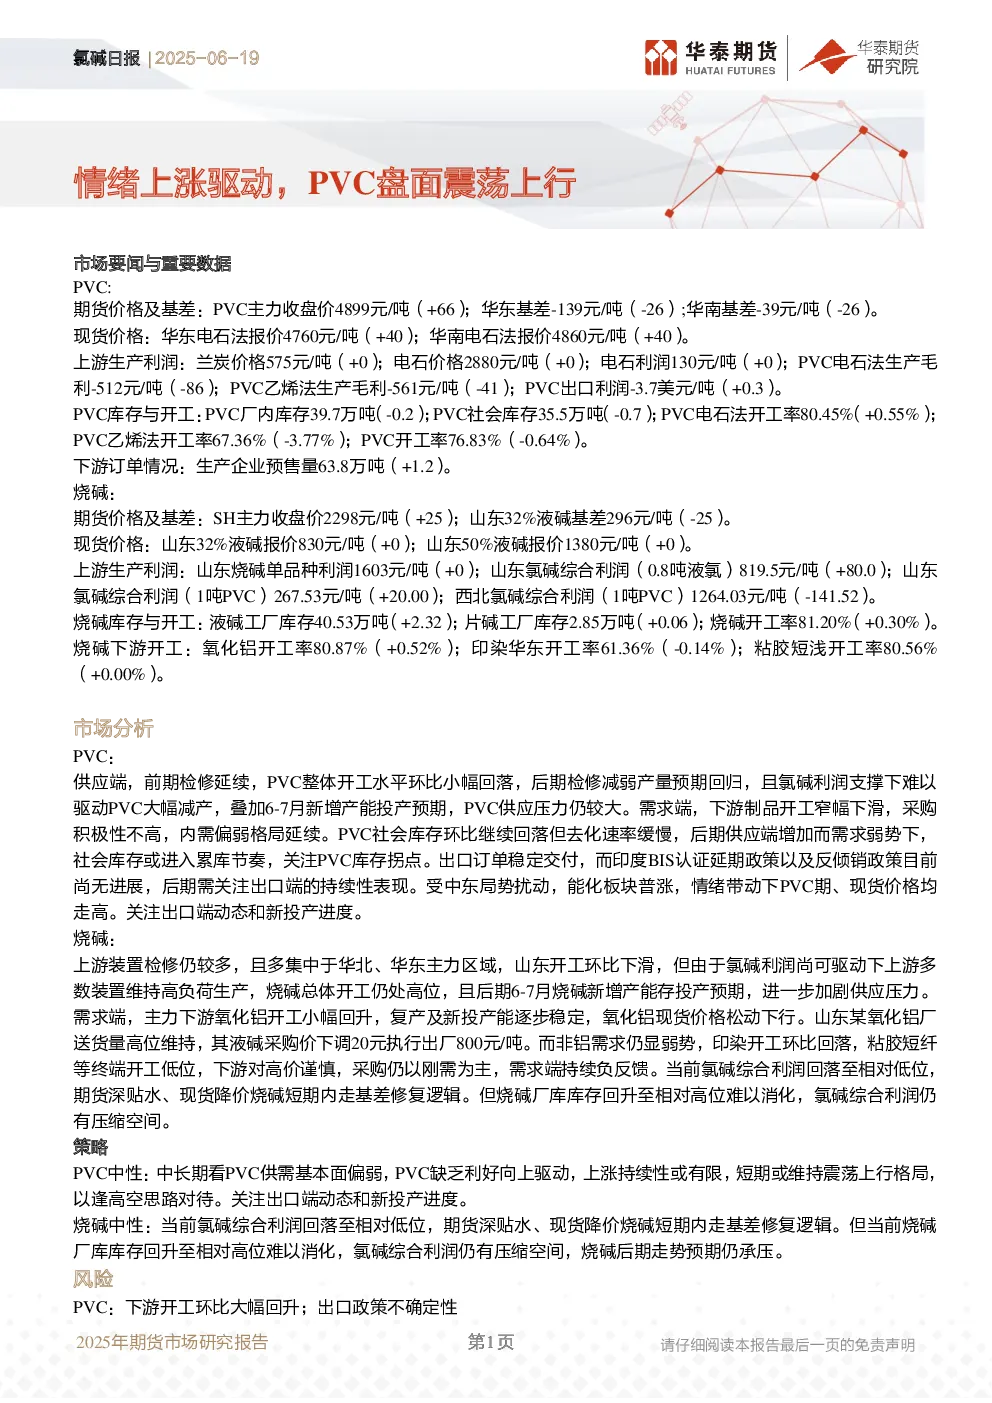
- PVC:主力期货收盘价4899元/吨,上涨66元;华东基差-139元/吨,下跌26元;华南基差-39元/吨,下跌26元。华东现货报价4760元/吨,上涨40元;华南现货报价4860元/吨,上涨40元。上游生产利润方面,PVC电石法毛利-512元/吨,下跌86元;乙烯法毛利-561元/吨,下跌41元;出口利润-3.7美元/吨,上涨0.3美元。库存方面,厂内库存39.7万吨,下降0.2万吨;社会库存35.5万吨,下降0.7万吨。开工率方面,电石法开工率80.45%,上升0.55%;乙烯法开工率67.36%,下降3.77%;总体开工率76.83%,下降0.64%。下游订单预售量63.8万吨,上升1.2万吨。
- 烧碱:主力期货收盘价2298元/吨,上涨25元;山东32%液碱基差296元/吨,下跌25元。现货价格方面,山东32%液碱报价830元/吨,持平;50%液碱报价1380元/吨,持平。上游生产利润方面,山东烧碱单品种利润1603元/吨,持平;氯碱综合利润(0.8吨液氯)819.5元/吨,上涨80元;氯碱综合利润(1吨PVC)267.53元/吨,上涨20元;西北氯碱综合利润(1吨PVC)1264.03元/吨,下跌141.52元。库存方面,液碱工厂库存40.53万吨,上升2.32万吨;片碱工厂库存2.85万吨,上升0.06万吨。开工率方面,液碱开工率81.20%,上升0.30%。下游开工方面,氧化铝开工率80.87%,上升0.52%;印染华东开工率61.36%,下降0.14%;粘胶短浅开工率80.56%,持平。
市场分析
- PVC:供应端,前期检修延续,整体开工水平小幅回落,后期检修减弱预期回归,氯碱利润支撑下难以大幅减产,叠加6-7月新增产能投产预期,供应压力仍较大。需求端,下游制品开工窄幅下滑,采购积极性不高,内需偏弱格局延续。社会库存环比继续回落但去化缓慢,后期供应增加而需求弱势下或进入累库节奏,关注库存拐点。出口订单稳定交付,但印度BIS认证延期政策及反倾销政策无进展,需关注出口持续性。受中东局势扰动,能化板块普涨,情绪带动下期现货价格走高。关注出口端动态和新投产进度。
- 烧碱:上游装置检修仍较多,集中于华北、华东主力区域,山东开工环比下滑,但氯碱利润尚可驱动多数装置维持高负荷生产,总体开工仍处高位,后期6-7月新增产能投产进一步加剧供应压力。需求端,氧化铝开工小幅回升,复产及新投产能逐步稳定,但下游对高价谨慎,采购以刚需为主,需求端持续负反馈。当前氯碱综合利润回落至相对低位,期货深贴水、现货降价,短期内走基差修复逻辑。但烧碱厂库库存回升至高位难以消化,氯碱综合利润仍有压缩空间,后期走势承压。
策略
- PVC:中长期看供需基本面偏弱,缺乏利好向上驱动,上涨持续性有限,短期或维持震荡上行格局,以逢高空思路对待。关注出口端动态和新投产进度。
- 烧碱:当前氯碱综合利润回落至相对低位,期货深贴水、现货降价,短期内走基差修复逻辑。但烧碱厂库库存回升至高位难以消化,氯碱综合利润仍有压缩空间,后期走势承压。
风险
- PVC:下游开工环比大幅回升;出口政策不确定性。
- 烧碱:上游装置加大检修减产;下游复产超预期。