核心观点与市场分析
- 市场风格与增量资金:增量资金决定市场风格,当前主要由量化资金驱动,形成赚钱效应,导致增量资金持续入场,行情超预期。未来行情结束需关注针对量化的风险事件(如监管、风格漂移等)。
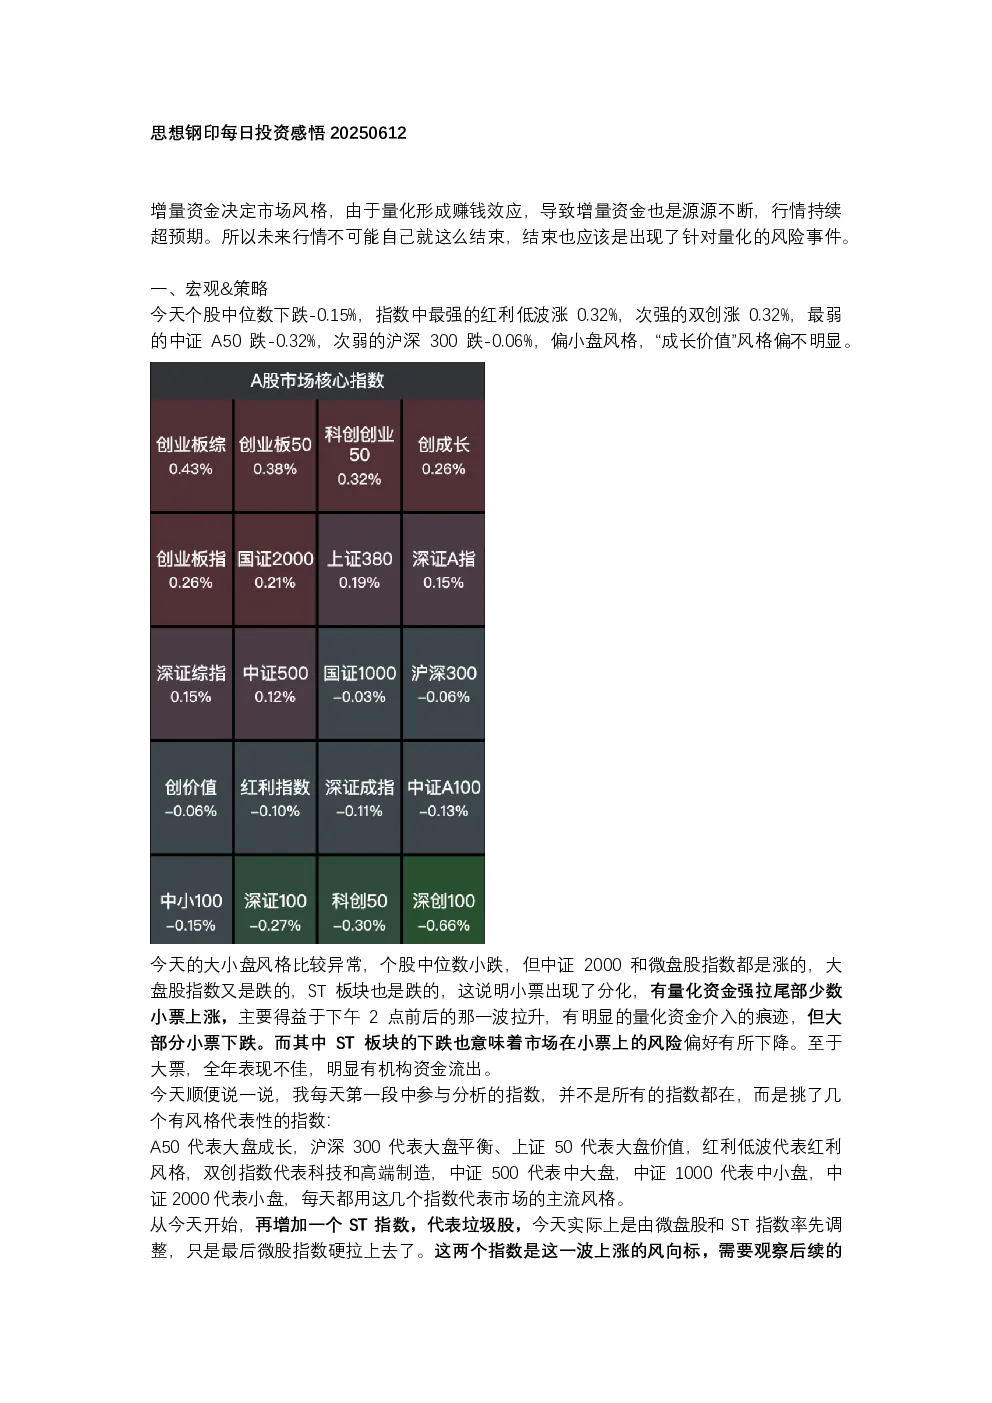
- 指数表现与风格分化:个股中位数下跌-0.15%,但中证2000和微盘股指数上涨,显示小盘股内部分化,部分量化资金强拉少数小票,ST板块下跌表明小票风险偏好下降;大盘股指数(中证A50、沪深300)下跌,机构资金流出明显。
- 代表性指数:新增ST指数代表垃圾股,与微盘股指数共同作为市场风向标。
宏观与策略分析
- 指数表现:红利低波涨0.32%,双创涨0.32%;中证A50跌-0.32%,沪深300跌-0.06%。
- 震荡&趋势指数:保持80(介于25%和75%之间,采用均值回归思维)。
- 散户净持仓指数:保持44,处于历史低位。
- 七因子分析:
- 政策面:中线中性,短线偏多(国家队维稳、中美谈判)。
- 宏观面:中线中性,短线偏空(关税争议、PMI分化、社融转差)。
- 流动性:中线偏多,短线中性(保汇率压力减轻)。
- 板块效应:中线偏空,短线中性(主线板块休整,消费医药强势)。
- 技术特征:中线偏空,短线偏多(反弹受制下降通道,指数重归上升)。
- 量价特征:中线中性,短线偏多(成交量维持在1.2万亿以上,融资余额创新高)。
- 筹码特征:中线转为偏多,短线偏多(散户仓位适中、低位)。
主线与板块分析
- 领涨板块:影视院线、黄金、创新药、商用车等;港股领涨医疗保健、创新药、工业。
- 领跌板块:白电、白酒、养殖业、地产服务等;港股领跌非必需消费、资讯科技。
- 航空行业观点:
- 短期:成本低位、收入企稳,供需优化支撑票价底部修复(2025年二季度开始)。
- 中长期:波音商飞产能受限,供需局部偏紧支撑票价;油价下降利好成本(2025年1-5月降幅达23%),国航外航企成本改善。
- 政策预期:入境游恢复、OTA整治将推动机票价格和销量正向循环。
精选问答与行情判断
- 上证指数波动:振幅小或因GJD维稳(限制机构净卖出),3400位置不低,上涨板块多偏主题/题材,需警惕突然放量大阴线。
- 行情展望:行情持续超预期,结束需关注量化风险事件(监管、风格漂移、海外波动等),提前猜意义不大。