市场表现
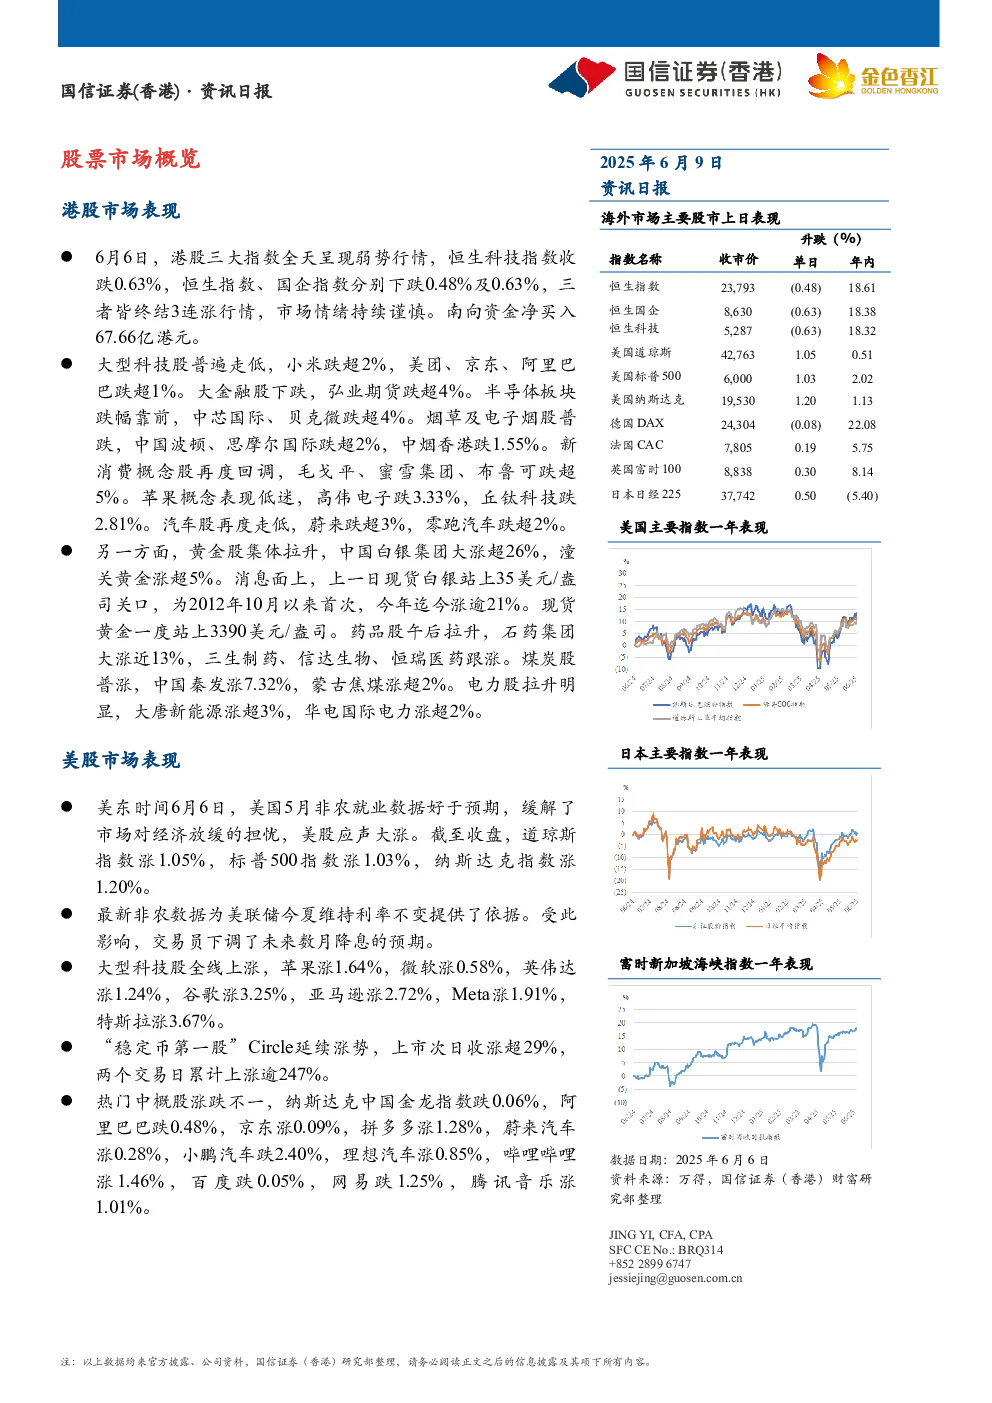
- 港股:三大指数收跌,恒生科技指数跌0.63%,恒生指数、国企指数跌0.48%和0.63%,终结3连涨。南向资金净买入67.66亿港元。
- 大型科技股走低,小米跌超2%,美团、京东、阿里巴巴跌超1%。
- 大金融股下跌,弘业期货跌超4%。
- 半导体板块跌幅靠前,中芯国际、贝克微跌超4%。
- 烟草及电子烟股普跌,中国波顿、思摩尔国际跌超2%,中烟香港跌1.55%。
- 新消费概念股回调,毛戈平、蜜雪集团、布鲁可跌超5%。
- 黄金股拉升,中国白银集团大涨超26%,潼关黄金涨超5%。
- 药品股午后拉升,石药集团大涨近13%,三生制药、信达生物、恒瑞医药跟涨。
- 煤炭股普涨,中国秦发涨7.32%,蒙古焦煤涨超2%。
- 电力股拉升,大唐新能源涨超3%,华电国际电力涨超2%。
- 美股:非农就业数据好于预期,三大指数大涨。
- 道琼斯指数涨1.05%,标普500指数涨1.03%,纳斯达克指数涨1.20%。
- 大型科技股全线上涨,苹果涨1.64%,微软涨0.58%,英伟达涨1.24%,谷歌涨3.25%,亚马逊涨2.72%,Meta涨1.91%,特斯拉涨3.67%。
- “稳定币第一股”Circle上市次日收涨超29%,累计上涨逾247%。
- 热门中概股涨跌不一,纳斯达克中国金龙指数跌0.06%,阿里巴巴跌0.48%,京东涨0.09%,拼多多涨1.28%,蔚来汽车涨0.28%,小鹏汽车跌2.40%,理想汽车涨0.85%,哔哩哔哩涨1.46%,百度跌0.05%,网易跌1.25%,腾讯音乐涨1.01%。
- 日股:因日元走软和美国特朗普与中国通话,市场情绪好转,日经225指数上涨0.5%,东证指数上涨0.47%。
- 芯片相关龙头股东京电子上涨1.28%,爱德万测试上涨2.23%。
- 汽车制造商普遍上涨,本田汽车上涨1.3%,日产汽车上涨1.27%,丰田汽车微涨0.06%。
- 松下控股因特斯拉股价暴跌14.3%,自身下跌2.37%。
重点新闻
- 美国非农就业数据:5月非农就业人数增加13.9万人,高于预期,失业率维持在4.2%。美联储降息预期下调。
- 特朗普:敦促美联储降息1个百分点,指责鲍威尔,并称将公布下一任美联储主席人选。
- 特朗普税改案:有望在参议院过关,共和党议员支持特朗普。
- 日美关税谈判:日方希望尽快达成协议,承诺在美国增加汽车产量并加强稀土合作。
- 摩根大通:上调标普500指数年底目标位至6000点。
- 美国银行:警告市场过热,全球股市接近触发卖出信号。
- 欧元区经济增速:一季度上修至0.6%,爱尔兰和德国等国出口激增。
- Meta:洽谈投资人工智能初创公司Scale AI,投资规模可能超100亿美元。
- 露露柠檬:大跌19.80%,创2020年3月以来最差单日表现,下调全年业绩预期。
- 中美元首通话后:官员将在伦敦举行新一轮贸易会谈,稀土问题料成焦点。
- 特朗普行政命令:增强美国无人机能力,降低对中国的依赖。
- 中国数据:将公布5月通胀和贸易数据,出口增速料放缓,CPI料连续第四个月下跌。
- 中国商务部:与欧盟就设定中国产电动汽车最低价格的谈判进入最后阶段。
- 中国央行:连续第七个月增持黄金,加强储备资产多元化。
- 字节跳动:将美国雇佣的员工换成与中国有关联的管理人员。
美股研究
- MicroStrategy(MSTR):一家激进布局比特币投资的公司,转型为“传统软件+比特币投资”双轨结构。
- 软件业务收入持续下滑,2025年Q1营收1.11亿美元,同比降3.6%。
- 2025年Q1净亏损42.2亿美元,主因比特币公允价值变动导致59亿美元未实现损失。
- 比特币持仓占总资产80%以上,实质已转型为“带杠杆的比特币ETF”。
- 竞争优势在于先发优势与资本运作能力,提供杠杆化敞口。
- 估值逻辑脱离传统PE/PB框架,锚定比特币价格与溢价倍数。
- 短期面临会计准则波动、监管政策及ETF竞争压力,但长期仍具高弹性敞口。
重点图表
- 表格和图表展示了美股、纳斯达克中国金龙指数、日股的成交额前十,以及美国国债收益率、美元指数、黄金现货美元、美元兑人民币、美元兑日元等走势图。
股票池