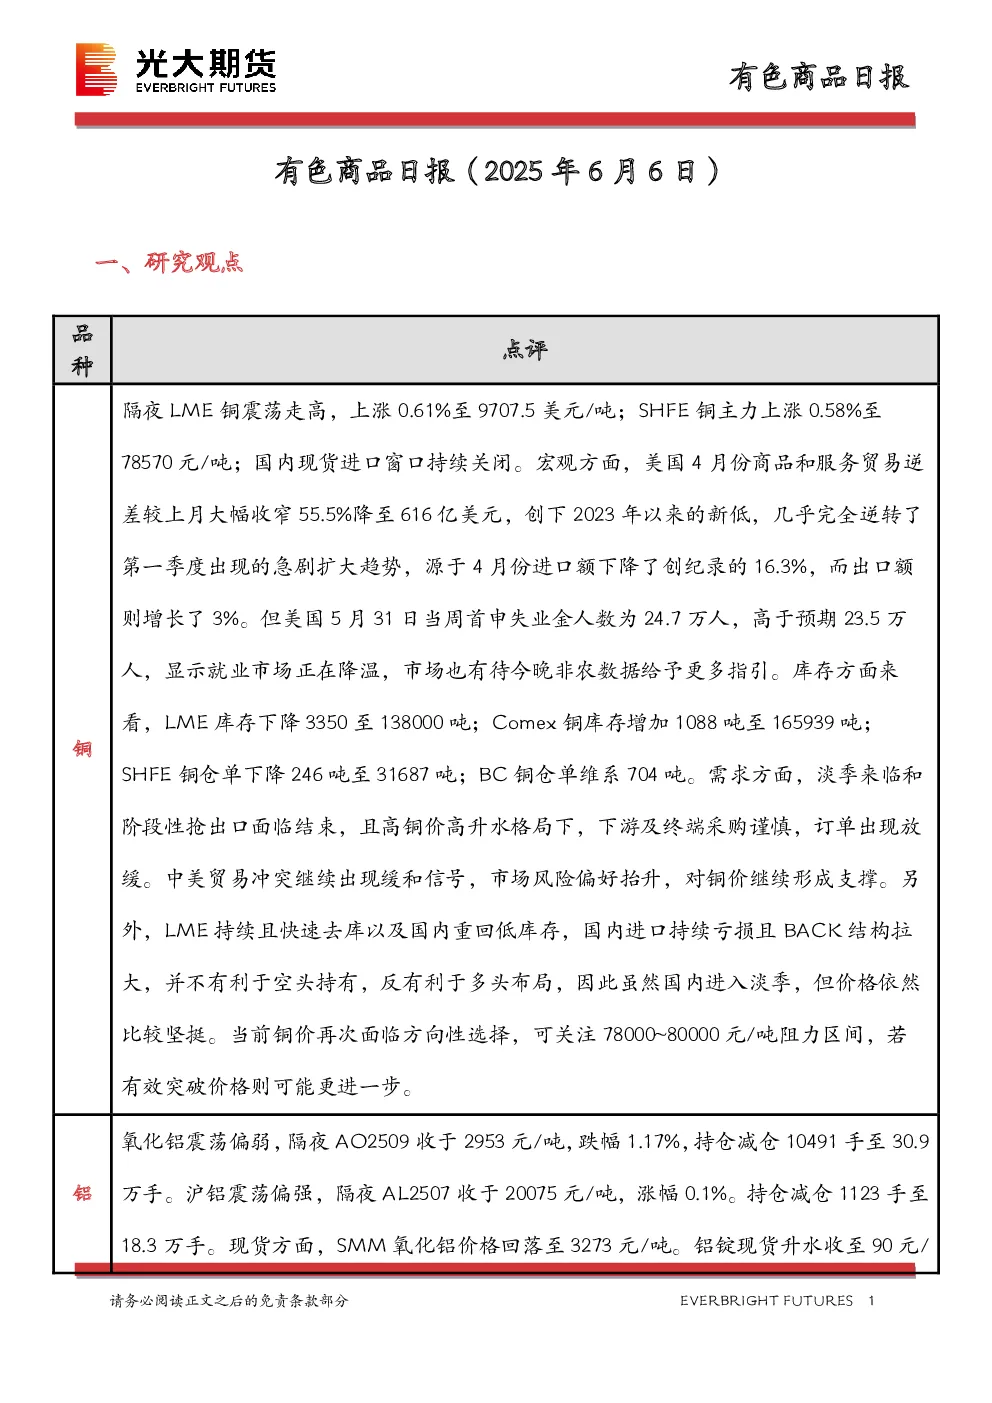
一、研究观点
- 铜:隔夜LME铜震荡走高,上涨0.61%至9707.5美元/吨;SHFE铜主力上涨0.58%至78570元/吨。国内现货进口窗口持续关闭。美国4月份商品和服务贸易逆差收窄,就业市场降温,市场风险偏好抬升。LME库存下降,国内库存回升,进口亏损,对空头不利。价格面临方向性选择,关注78000~80000元/吨阻力区间。
- 铝:氧化铝震荡偏弱,沪铝震荡偏强。现货偏紧改善,库存逆转。氧化铝成本缓释,逐步扭亏为盈。电解铝需求存在结构韧性,美国进口铝关税提升,短期支撑铝价。
- 镍:LME镍涨0.75%报15445美元/吨,沪镍涨0.28%报122060元/吨。库存下降,升贴水维持负数。镍矿价格平稳,不锈钢产业链原料端成交冷清,需求疲软。硫酸镍供需双弱,一级镍去库利多。短期震荡运行。
二、日度数据监测
- 铜:SHFE铜主力结算价78350元/吨,涨跌-85元/吨;铜升贴水2580-55元/吨;无氧铜杆(8mm)上海报价78900元/吨,涨跌-100元/吨;LME铜库存138000吨,下降3350吨;SHFE铜仓单31687吨,下降246吨。
- 铝:沪铝主力结算价20075元/吨,涨跌0.1%;SMM氧化铝价格3273元/吨;铝锭现货升水90元/吨;佛山A00报价20110元/吨;下游铝棒加工费持稳,部分下调。
- 镍:LME镍涨0.75%报15445美元/吨,沪镍涨0.28%报122060元/吨;LME镍库存200724吨,下降900吨;SHFE镍仓单22251吨,下降48吨。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡现货升贴水走势图显示,铜、铝、镍、锌升贴水维持负数或窄幅波动,铅、锡升贴水有所改善。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡近远月价差走势图显示,多数品种近远月价差收窄或维持低位。
- LME库存:铜、铝、镍、锌、铅、锡LME库存走势图显示,铜、铝、镍库存下降,锌、铅、锡库存上升。
- SHFE库存:铜、铝、镍、锌、铅、锡SHFE库存走势图显示,铜、铝、镍、锌库存下降,铅库存上升。
- 社会库存:铜、铝、镍、锌、不锈钢、300系社会库存走势图显示,铜、铝、镍、锌社会库存下降,不锈钢库存上升。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率走势图显示,多数品种冶炼利润有所改善。
四、有色金属团队介绍
- 展大鹏:光大期货研究所有色研究总监,贵金属资深研究员。
- 王珩:光大期货研究所有色研究员,主要研究方向为铝硅。
- 朱希:光大期货研究所有色研究员,主要研究方向为锂镍。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。