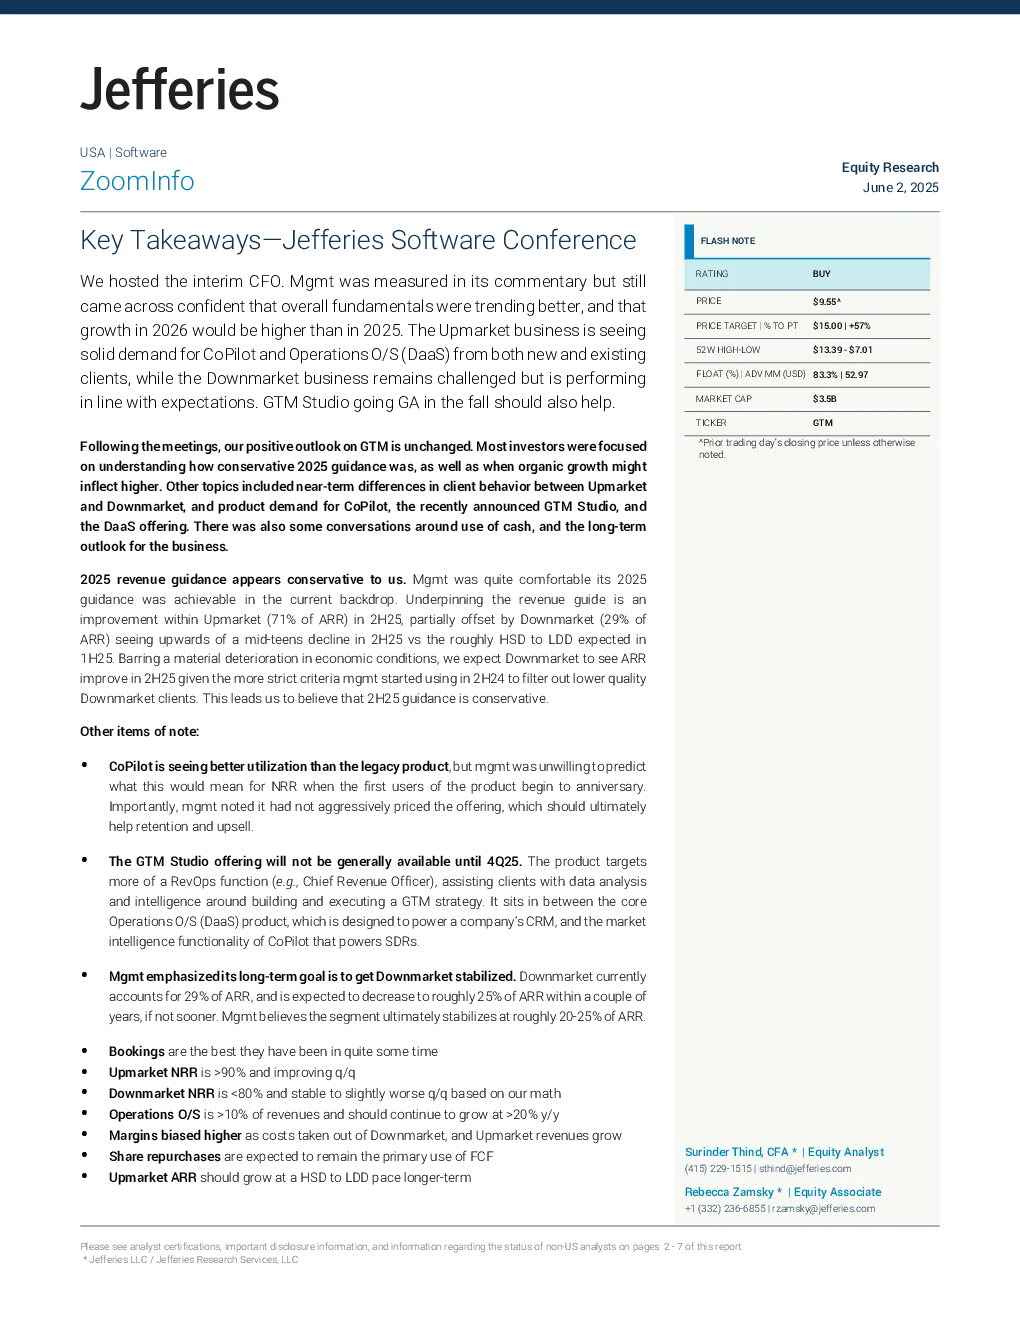
核心观点与关键数据
- 公司管理层信心:ZoomInfo 的管理层对整体基本面趋势向好表示信心,并预计 2026 年的增长将高于 2025 年。
- 市场表现:高端市场(Upmarket)对 CoPilot 和 Operations O/S (DaaS) 的需求强劲,而低端市场(Downmarket)仍面临挑战,但表现符合预期。预计 GTM Studio 于秋季正式上线将有所帮助。
- 收入指引:2025 年的收入指引被认为较为保守,管理层对其可实现性充满信心。高端市场在 2025 年下半年将有所改善,而低端市场预计将出现中 teens 的下降,但鉴于管理层在 2024 年下半年开始采用更严格的标准筛选低端客户,预计 2025 年下半年低端市场 ARR 将有所改善。
- 产品表现:CoPilot 的使用率优于传统产品,但管理层不愿预测这对 NRR 的影响。管理层强调其没有过度定价 CoPilot,这将有助于提高留存率和追加销售。
- GTM Studio:GTM Studio 将于 2025 年第四季度正式上线,目标客户为 RevOps 功能(例如首席收入官),帮助客户进行数据分析,制定和执行 GTM 策略。
- 低端市场:管理层强调其长期目标是稳定低端市场,目前低端市场占 ARR 的 29%,预计未来几年将降至约 25%,最终稳定在约 20-25%。
- 财务表现:预订量创下了很长一段时间以来的新高,高端市场 NRR 超过 90% 且环比改善,低端市场 NRR 低于 80% 且环比稳定或略有下降,Operations O/S 占收入的 10% 以上且预计将继续以超过 20% 的年复合增长率增长,利润率因从低端市场削减成本和高端市场收入增长而有所提高。
- 自由现金流使用:预计自由现金流的主要用途将是股票回购。
研究结论
- 估值:Jefferies 的 15 美元目标价是通过将 5.5 倍的同行 EV/Rev 倍数应用于其 2025 年 12.01 亿美元的收入预测,并折现一年得出的。选择该倍数反映了该公司增长放缓的周期已见底,随着宏观环境改善和技术预算正常化,增长将重新加速的假设。
- 风险:对该目标价和预测的主要风险包括:美国经济衰退、客户获取成本变化、更高的流失率、具有破坏性的并购以及竞争加剧。
- 投资建议:Jefferies 给予 ZoomInfo “买入”评级,目标价 15 美元,预计 12 个月内总回报(价格升值加上股息)为 15% 或更多。