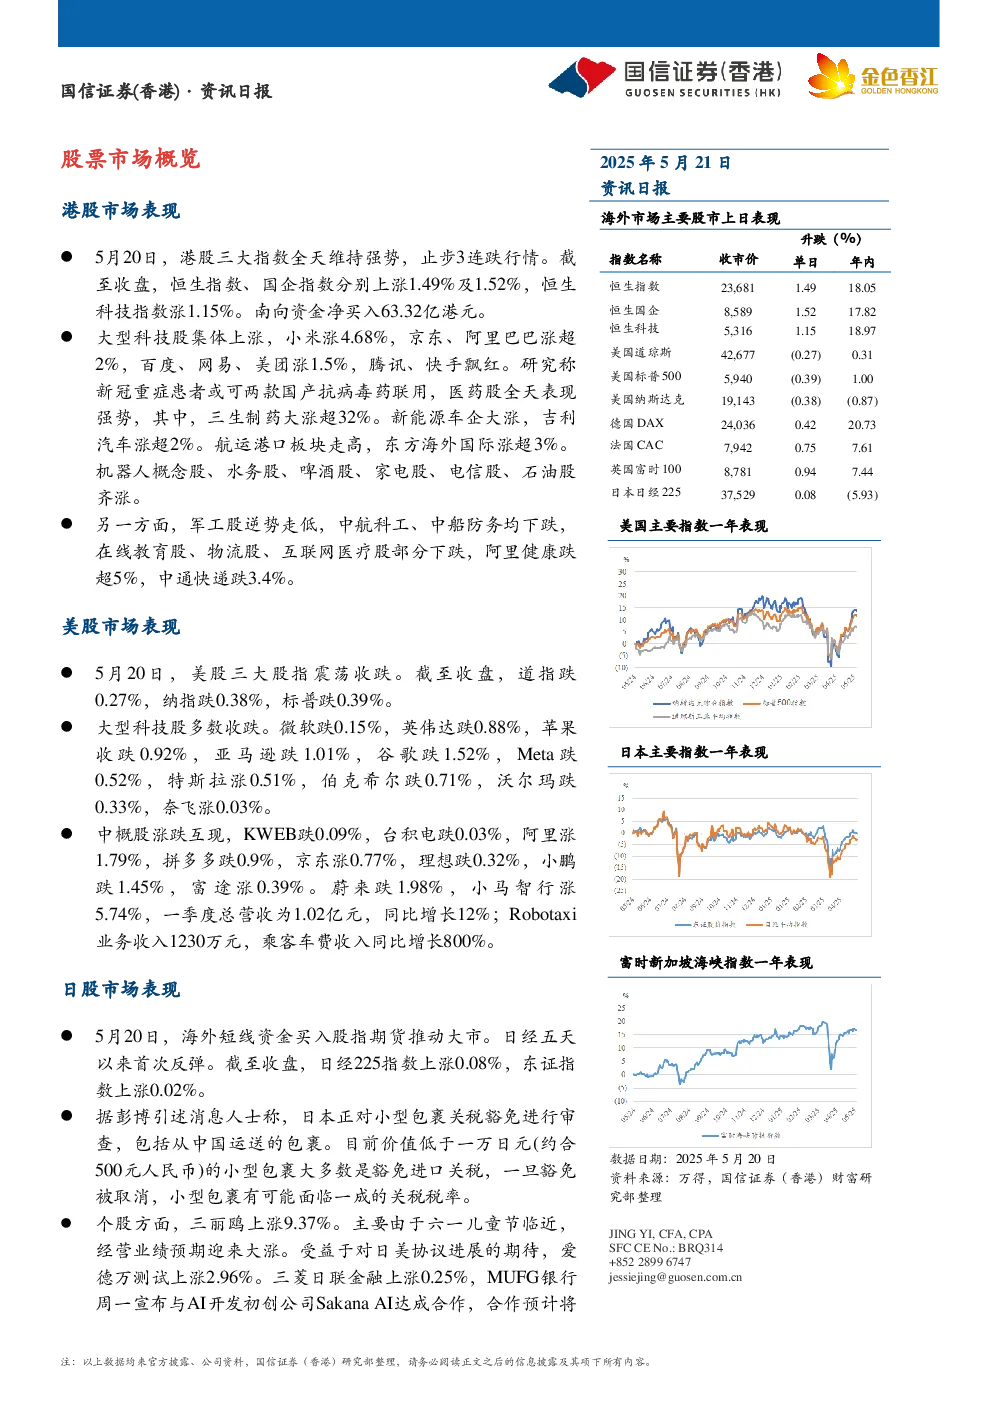
市场表现
- 港股:三大指数全天维持强势,止步3连跌。恒生指数、国企指数分别上涨1.49%及1.52%,恒生科技指数涨1.15%。南向资金净买入63.32亿港元。大型科技股集体上涨,小米涨4.68%,京东、阿里巴巴涨超2%,百度、网易、美团涨1.5%,腾讯、快手飘红。医药股强势,三生制药大涨超32%。新能源车企大涨,吉利汽车涨超2%。航运港口板块走高,东方海外国际涨超3%。机器人概念股、水务股、啤酒股、家电股、电信股、石油股齐涨。军工股逆势走低,中航科工、中船防务均下跌,在线教育股、物流股、互联网医疗股部分下跌,阿里健康跌超5%,中通快递跌3.4%。
- 美股:三大股指震荡收跌。道指跌0.27%,纳指跌0.38%,标普跌0.39%。大型科技股多数收跌,微软跌0.15%,英伟达跌0.88%,苹果收跌0.92%,亚马逊跌1.01%,谷歌跌1.52%,Meta跌0.52%,特斯拉涨0.51%。中概股涨跌互现,阿里涨1.79%,拼多多跌0.9%,京东涨0.77%,理想跌0.32%,小鹏跌1.45%,富途涨0.39%。蔚来跌1.98%,小马智行涨5.74%。
- 日股:海外短线资金买入股指期货推动大市,日经五天以来首次反弹。日经225指数上涨0.08%,东证指数上涨0.02%。三丽鸥上涨9.37%,爱德万测试上涨2.96%。三菱日联金融上涨0.25%。
重点新闻
- 税改案成为共和党内部博弈工具,快速推动减税案的愿望可能落空。
- KKR认为,美国国债正在失去作为投资组合“减震器”的效力,美元被高估约15%,存在“结构性”走弱的风险。
- 美国对从东南亚四国进口的太阳能设备征收最高3521%关税已成定局。
- 特朗普将宣布为“黄金穹顶”项目拨款250亿美元,该计划是一个覆盖全美的空间导弹防御系统。
- 马斯克表示将大幅减少政治开支,未来五年继续担任特斯拉CEO,并全力支持特朗普。
- 苹果拟向开发者开放AI模型,推动新应用开发。
- 谷歌将向美国用户推出AI模式搜索,力抗新兴竞争对手。
- 黄仁勋称芯片禁令导致公司损失150亿美元销售额。
- 中国1-4月份预算赤字创历年同期最高,同比增幅超过50%。
- 香港养老基金面临被迫出售美债的风险,强积金管理局称美债尚符合特殊待遇条件。
- 中国央行召开金融支持实体经济座谈会,强调满足实体经济有效融资需求。
- 中国上月黄金进口量环比飙升73%,铂金和黄金进口量均创近一年以来新高。
- 欧盟拟对网上订购的小包裹征收统一费用,主要针对来自中国的包裹。
- 小马智行发布2025年第一季度财报,总营收为1.02亿元,同比增长12%。Robotaxi业务收入达1230万元,同比增长200%,乘客车费收入同比增长800%。
美股研究
- CoreWeave:以GPU云服务为核心,构建了专为AI训练与推理优化的基础设施即服务(IaaS)平台。商业模式脱胎于加密货币挖矿,2019年转型后聚焦于AI算力租赁。采用“裸金属GPU”技术,直接提供物理服务器而非虚拟化资源,显著降低性能损耗并提升利用率。GPU集群规模已达25万块,接近Meta的35万块水平。商业模式本质是“硬件代采+算力运营”,通过轻资产租赁模式快速扩张。2024年营收19.15亿美元,同比激增737%,其中62%来自微软。收入构成包括GPU云服务(占比超80%)、存储与网络服务、软件服务。作为英伟达NPN首选云服务商,优先获得H100/H200芯片供应,2024年囤积GPU成本超100亿美元。自研调度算法使GPU利用率达行业顶尖水平,能耗效率比传统云厂商高35%。与OpenAI、微软签订多年排他协议,剩余履约义务(RPO)达151亿美元。市场预期CoreWeave的营收将于2025年达50亿美元,2026年达115亿美元。当前该公司市值达433亿美元,对应8.6倍2025年市销率/3.8倍2026年市销率,估值高于传统云服务商。虽然市场已部分反映增长预期,但考虑到营收的持续倍数增长,建议投资者保持适度关注。
重点图表
- 表1:美股成交额前十
- 表2:纳斯达克中国金龙指数成交额前十
- 表3:日股成交额前十
- 图1:过去一年美国国债收益率走势
- 图2:过去一年美元指数走势
- 图3:过去一年黄金现货美元走势
- 图4:过去一年美元兑人民币走势
- 图5:过去一年美元兑日元走势
- 图6:近60日南下资金净买入(亿元)
- 图7:近一周港股通活跃个股资金流向
股票池