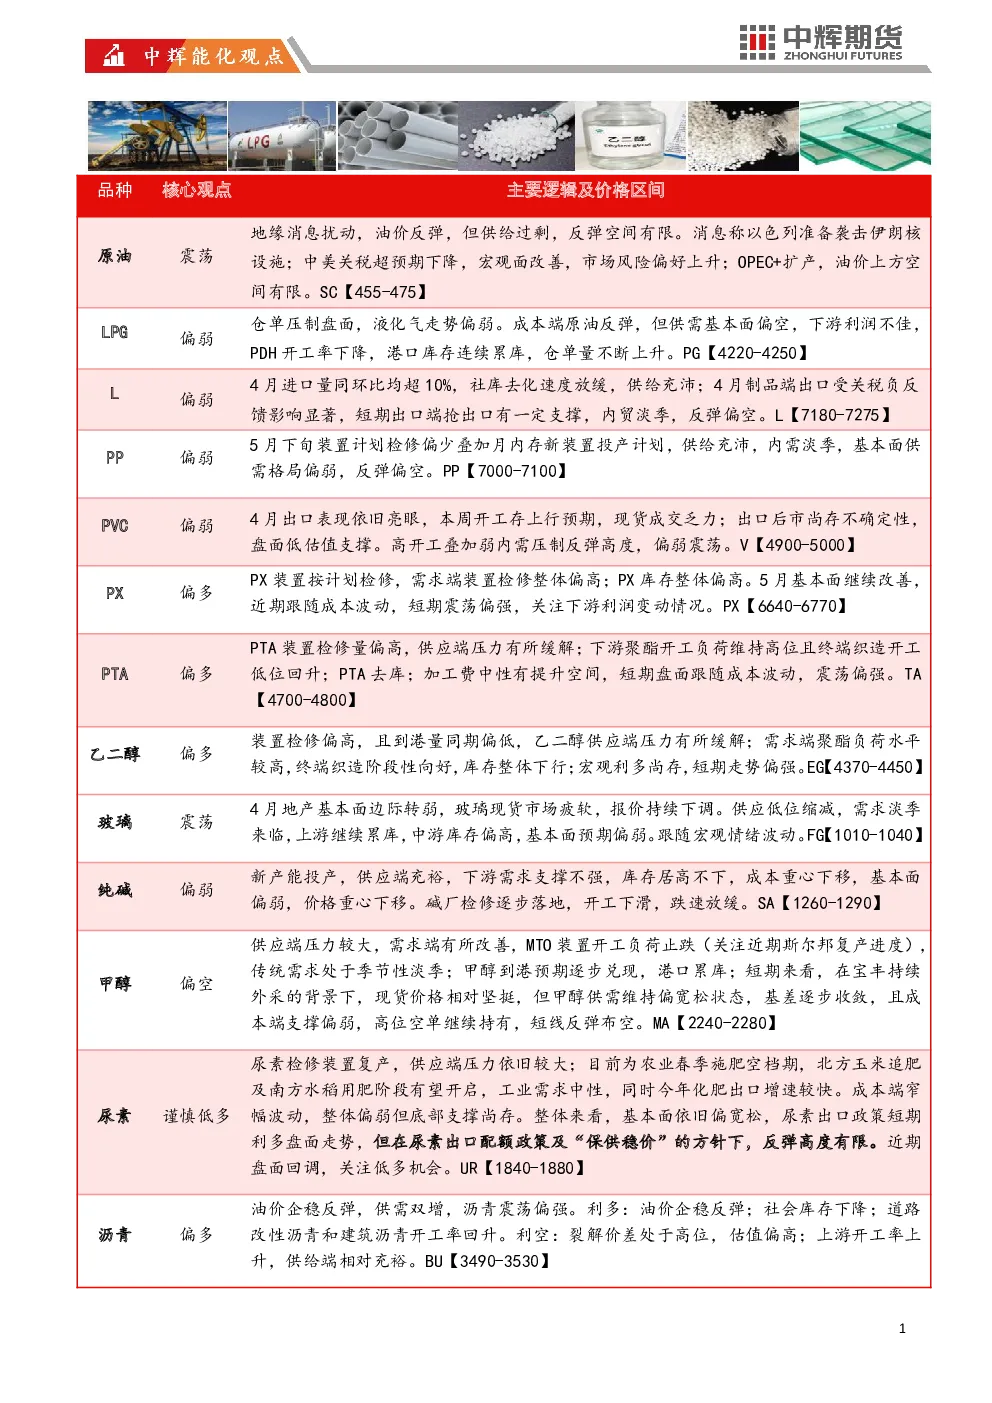
原油:地缘消息扰动有限,油价继续盘整。核心驱动为美伊谈判与中美关税下降,但美伊谈判不确定性较大,俄罗斯延长汽油出口禁令,IEA预计全球石油供应量增加,印度从美国进口原油量上升。需求方面,IEA维持2025年全球原油需求增速预测,EIA预计2025年全球石油需求。库存方面,EIA数据显示美国商业原油库存增加,汽油和馏分油库存减少。中长期走势:关税战争、新能源冲击,叠加OPEC+扩产,原油长期供给过剩,油价波动区间维持在55-65美元。短周期走势:企稳反弹,走势偏震荡。SC关注【455-475】。
LPG:仓单压制盘面,液化气承压下行。核心驱动为上游油价短期反弹,但液化气基本面偏空,进口成本下降,下游PDH装置开工率下降,港口库存不断上升,仓单量上升。成本利润,PDH装置利润下降,烷基化装置利润上升。供应端,液化气商品量上升。需求端,PDH、MTBE、烷基化油开工率下降。库存端,炼厂库存和港口库存上升。中长期走势:走势主要锚定上游原油,油价在OPEC+增产以及关税扰动双重利空冲击下,中长期走势偏空。技术走势,关注4200强支撑位,走势震荡偏弱。策略:空单可继续持有。PG关注【4220-4250】。
L:4月进口量同环比均超10%,震荡偏弱。核心逻辑为国内装置检修增加,进口量减少预期,但社库仍处高位,需求面聚乙烯下游制品处于淡季。4月进口量同环比均超10%,社库去化速度放缓,供给充沛;4月制品端出口受关税负反馈影响显著,短期出口端抢出口有一定支撑,内贸淡季,反弹偏空。L【7180-7275】。策略推荐:关注高空机会。
PP:供给充沛,震荡偏弱。核心逻辑为5月下旬装置计划检修偏少叠加月内存新装置投产计划,供给充沛,内需淡季,基本面供需格局偏弱,反弹偏空。PP【7000-7100】。策略推荐:反弹偏空。
PVC:内需偏弱,盘面偏弱震荡。核心逻辑为4月出口表现依旧亮眼,仓单持平,本周装置重启计划增多,开工存上行预期,出口后市尚存不确定性,盘面低估值支撑。高开工叠加弱内需压制反弹高度,偏弱震荡。V【4900-5000】。策略推荐:短线参与。
PX:供需有所改善,短期震荡偏强。核心逻辑为PX装置按计划检修,供应端压力缓解;需求端装置检修整体偏高;PX库存整体偏高。5月基本面继续改善,近期跟随成本波动,震荡偏强,同时关注下游利润变动情况。PX【6640-6770】。
PTA:供需有所改善,短期震荡偏强。核心逻辑为PTA装置检修量偏高,供应端压力预期缓解;下游聚酯开工负荷维持高位且终端织造开工低位回升;PTA去库;加工费中性有提升空间,短期盘面跟随成本波动,震荡偏强。TA【4700-4800】。
MEG:供需持续改善,短期震荡偏强。核心逻辑为近期装置检修降负有所增加,供应端压力预期缓解;到港量同期偏低,需求端聚酯负荷水平较高,终端织造阶段性向好,库存整体下行;宏观利多尚存,短期走势偏强。EG【4370-4450】。
玻璃:现货市场疲软,盘面低位震荡。核心逻辑为宏观层面中美贸易关税政策缓和,关注LPR降息预期;4月地产基本面边际转弱;玻璃市场的主要矛盾是供应收缩与需求下滑,行业库存处于3年内同期高位水平,行业出货压力较大。短期市场围绕宏观情绪进行波动,中期弱基本面压制反弹空间。FG【1010-1040】。
纯碱:降负与投产并存,偏弱运行。核心逻辑为纯碱负荷环比明显下滑,供给端缩量逐步兑现给予盘面部分抗跌支撑,但在新增产能释放预期增强的压力下,碱厂的阶段性检修仍难以从根本上扭转纯碱供应过剩局面。需求端依然疲软,光伏抢装潮结束需求退坡,浮法玻璃产量维持低位。当前碱厂库存水平仍处于绝对高位,叠加成本重心下移,对盘面形成持续压制。纯碱供应端扰动增强、出口预期提升,市场同时又面临高库存、低需求等压制。SA【1260-1290】。
甲醇:装置检修降负vs成本支撑偏弱,反弹偏空。核心逻辑为甲醇检修装置恢复,海外甲醇进口预期有望兑现,供应端压力预期增加;甲醇供应端压力较大。需求有所改善,近期华东MTO装置整体开工负荷止跌;传统需求处于季节性淡季;甲醇到港预期逐步兑现,港口累库;短期来看,甲醇现货在宝丰持续外采的背景下,价格相对坚挺,但甲醇供需维持偏宽松状态,且成本端依旧偏弱,反弹偏空。MA【2240-2280】。
尿素:供需略显宽松vs出口政策部分放开,短期偏强关注高空机会。核心逻辑为检修装置陆续恢复,近期供应端压力预期增加;煤制尿素样本企业方面,整体日产水平暂时高位波动运行;尿素工农业需求整体偏弱,但化肥出口相对较好同时尿素出口政策短期利多,现阶段为农业用尿素春季施肥空档期,农用尿素偏弱,自5月下旬起至7月,北方玉米追肥及南方水稻用肥逐步开启,预期向好;工业需求中性,同时今年化肥出口增速较快。成本端窄幅波动,整体偏弱但底部支撑尚存。整体来看,基本面依旧偏宽松,尿素出口政策短期利多盘面走势,但尿素出口配额政策及在“保供稳价”的原则下,反弹高度有限,关注逢高布空机会。UR【1840-1880】。
沥青:供需双增,沥青震荡偏强。核心驱动,沥青自身供需双增,走势主要跟随油价波动,当前油价企稳反弹,沥青震荡偏强,走势要强于上游原油。成本利润,沥青企业综合利润为-563元/吨。供应端,国内沥青周度总产量为58.4万吨。需求端,下游道路改性沥青、建筑沥青、防水卷开工率环比上升。库存端,70家样本企业社会库存138万吨,环比下降1.4万吨。沥青估值偏高,成本端油价上行阻力较强,中长期价格中枢或有所下移,短周期在旺季消费预期带动下,走势偏强。BU【3490-3530】。