你可能感兴趣
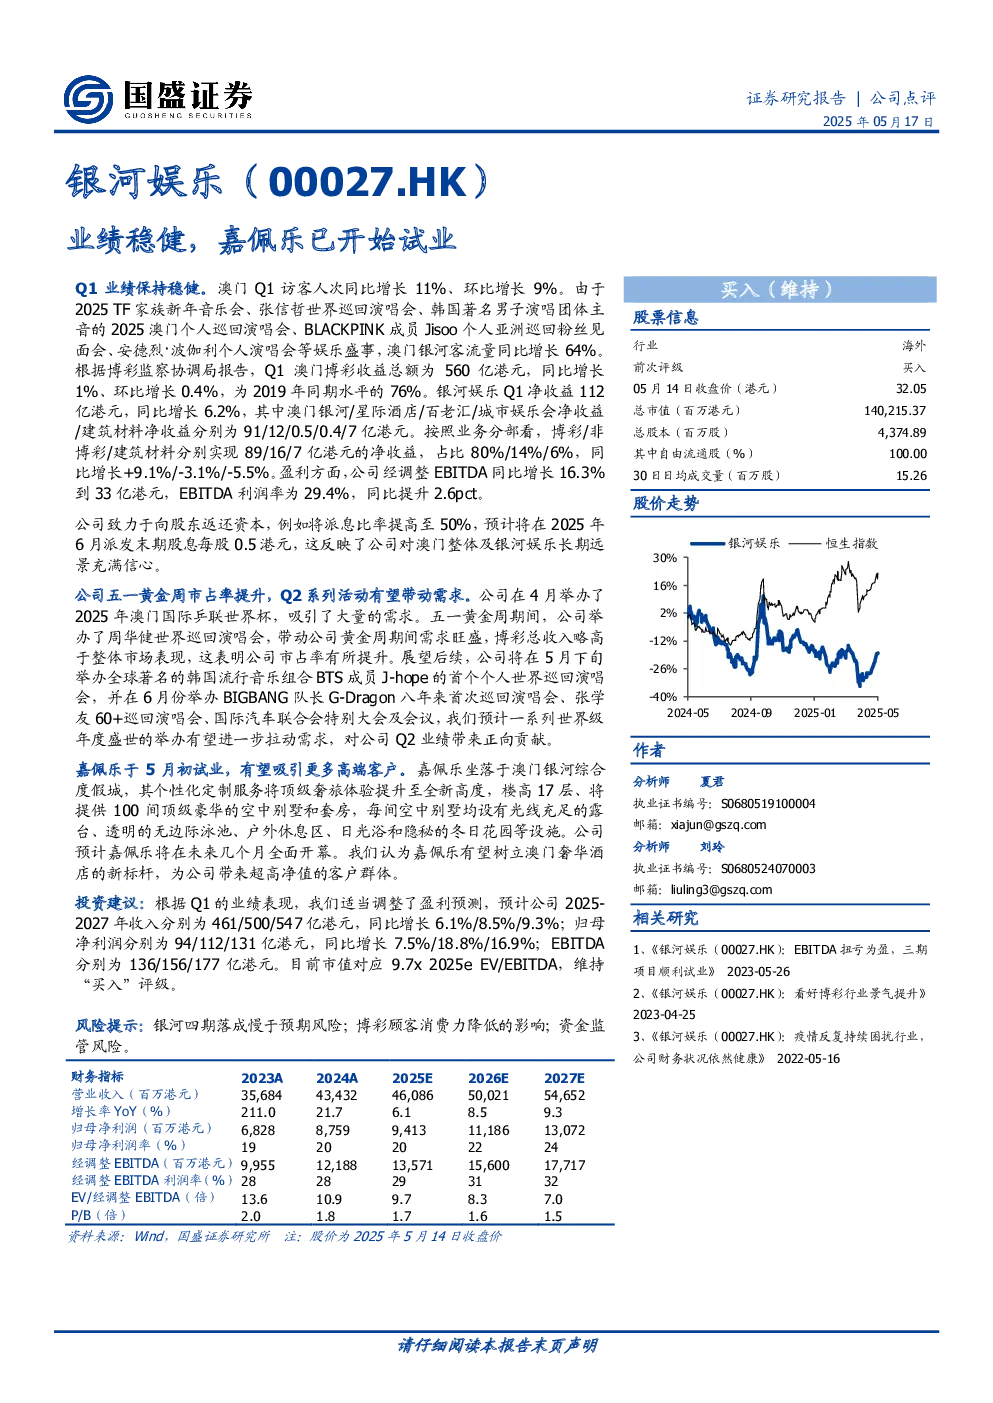
业绩基本符合预期,嘉佩乐已于5月初试业
休闲服务东吴证券2025-05-15
2025年6月12日每日零售及电子商务新闻:乐购第一季度业绩,印第纺织模式更新,佩普科完成镑店出售
商贸零售巴克莱银行2025-06-12
24年及25Q1财报点评:业绩如期兑现,期待嘉乐持续释放经营弹性
太平洋证券2025-04-27
24年及25Q1财报点评:业绩如期兑现,期待嘉乐持续释放经营弹性
纺织服装太平洋证券2025-04-27
公司动态点评:业绩稳健增长,转型已见成效
信息技术长城证券2016-11-04
2B业务稳健,2C业务及嘉乐承压
纺织服装华西证券2022-08-26
2026年一季度新业务摘要点评:新业务价值保持稳健增长,17亿美元股份回购计划已开始执行
东吴证券2026-04-30
【太平洋计算机曹佩】今天国际中报业绩预告点评公司发布22年半年度
未知机构2022-07-13
公司信息更新报告:拟收购上海嘉乐落地后将并表,一体化服装代工展翼
纺织服装开源证券2024-06-06
公司动态报告:印尼优势凸显,期待嘉乐助力新增长
基础化工华西证券2025-03-10