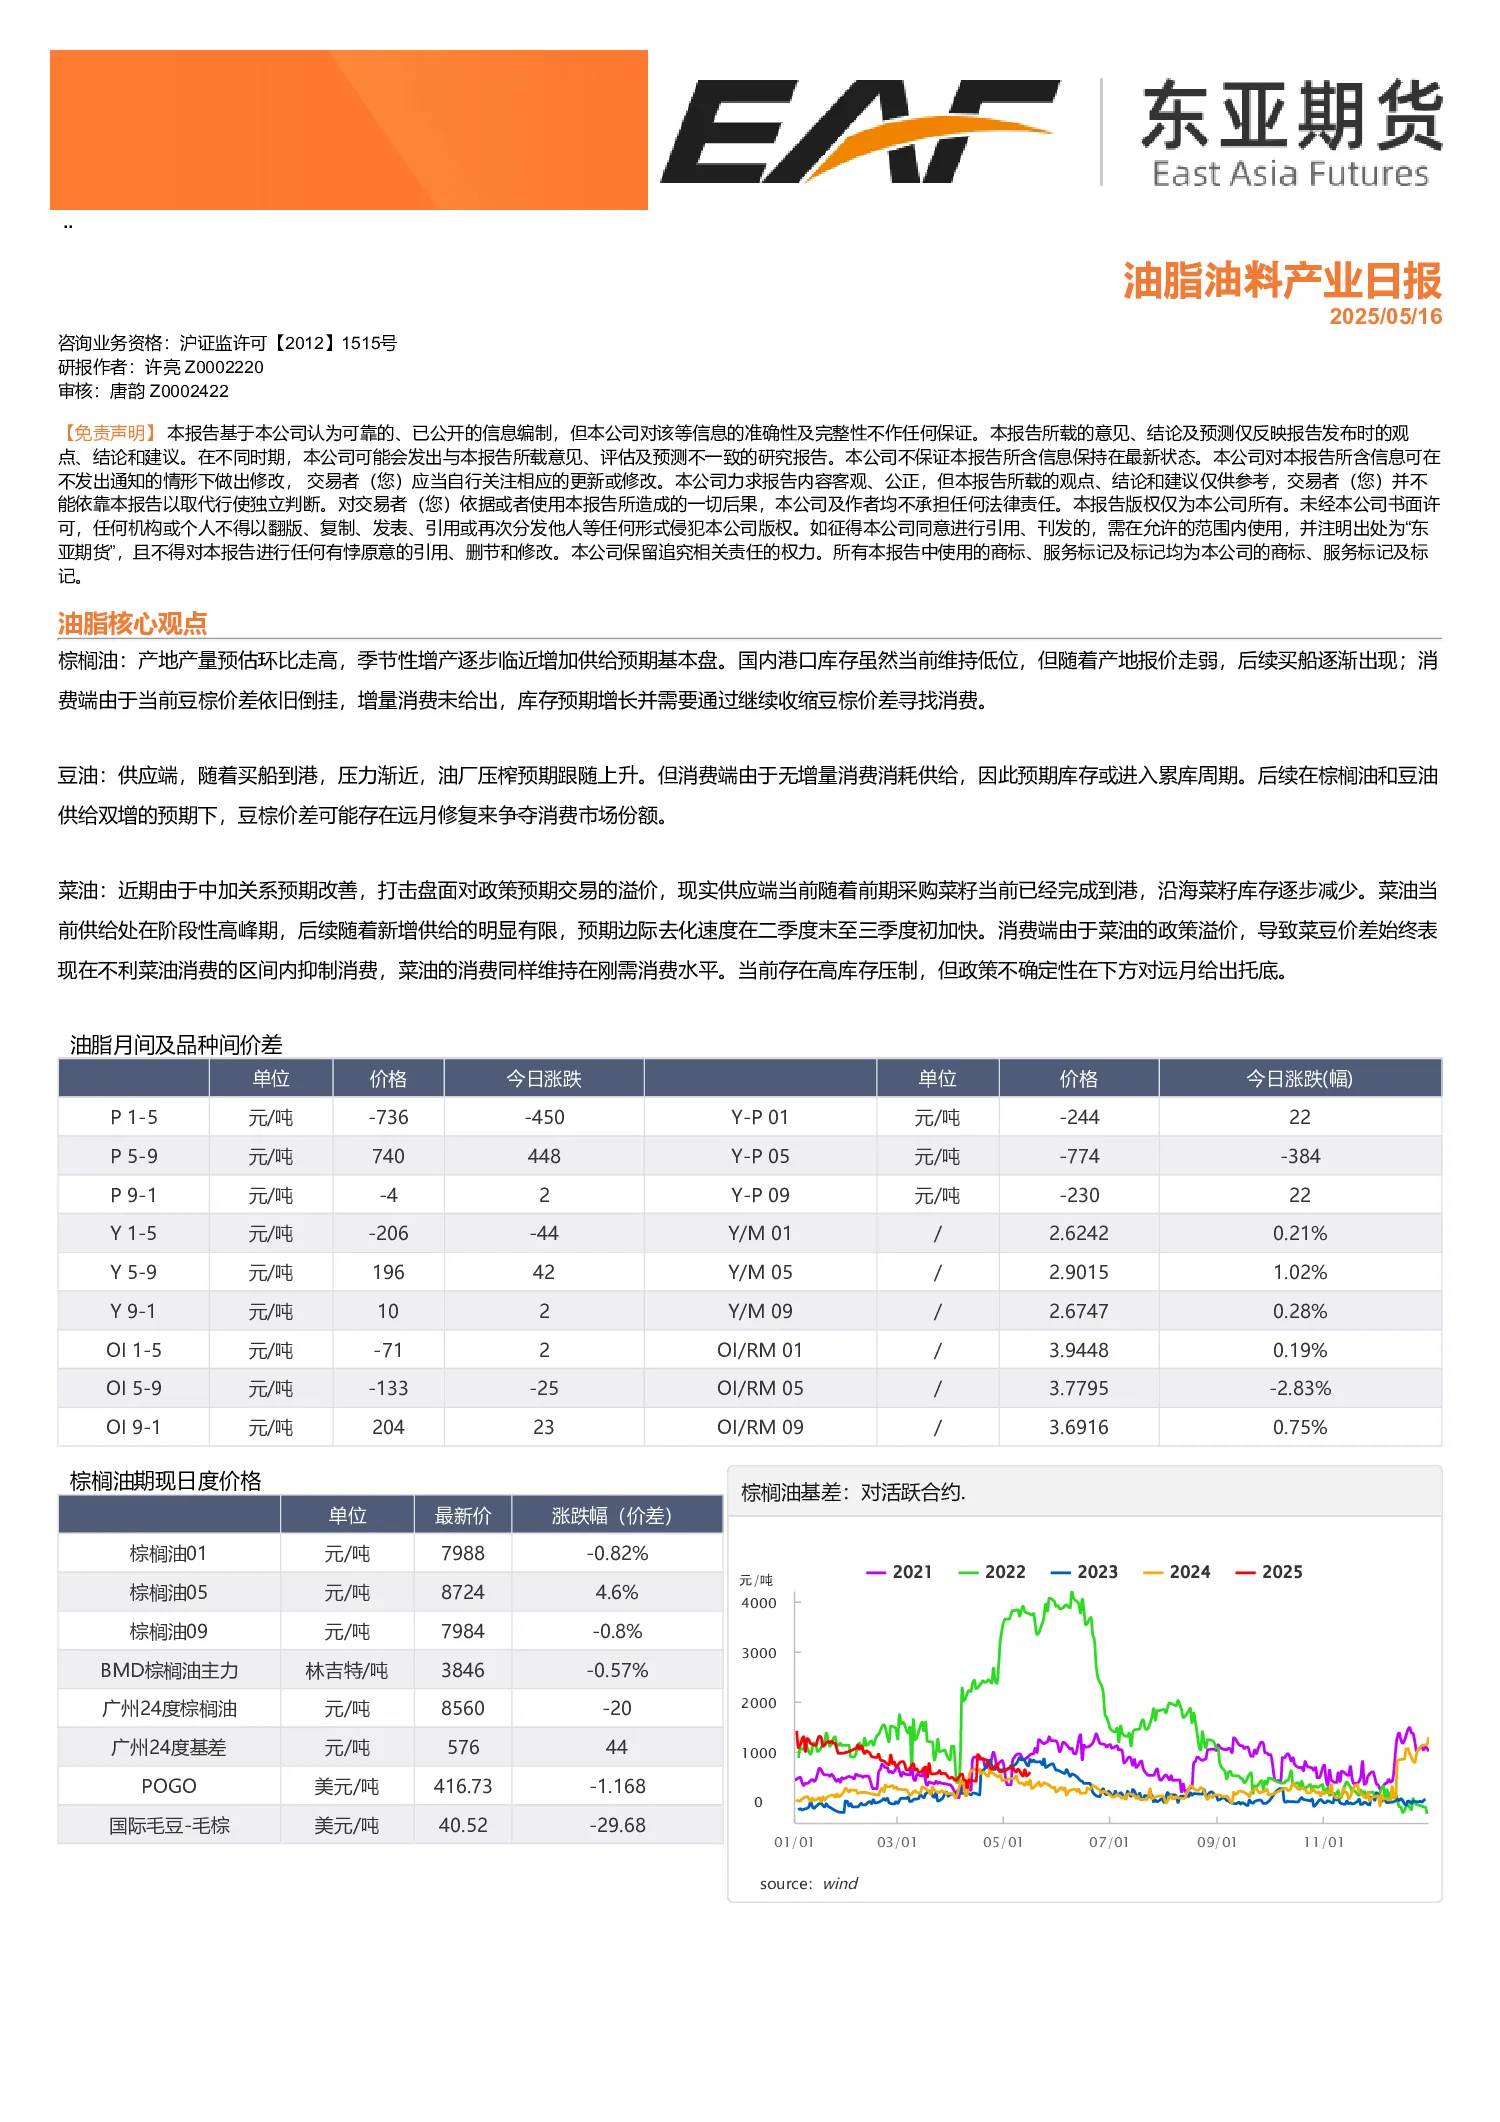
油脂核心观点
- 棕榈油:产地和产量预估环比走高,季节性增产逐步临近,增加供给预期。国内港口库存当前维持低位,但产地报价走弱后买船逐渐出现;消费端豆棕价差倒挂,增量消费未给出,库存预期增长,需通过继续收缩价差寻找消费。
- 豆油:供应端买船到港压力渐近,油厂压榨预期上升。但消费端无增量消费消耗供给,预期库存进入累库周期。后续棕榈油和豆油供给双增下,豆棕价差可能远月修复争夺市场份额。
- 菜油:中加关系预期改善打击盘面政策预期溢价,当前供应端前期采购菜籽已到港,沿海菜籽库存逐步减少。菜油供给处于阶段性高峰期,后续新增供给有限,边际去化速度预期在二季度末至三季度初加快。消费端政策溢价导致菜豆价差不利菜油消费,维持在刚需水平。当前高库存压制下,政策不确定性对远月给出托底。
油料核心观点
- 进口大豆:买船方面,中美和谈后巴西贴水报价表现弱势,内盘成本支撑走弱;四季度进口可能存在买船机会,但榨利仍为负,预计买船进度偏慢,且未涉及贸易协定内容,短期内情绪交易为主。到港方面,5月1250万吨,6月1050万吨,近月供应仍偏充裕。
- 国内豆粕:港口与油厂大豆库存回升,开机率回升叠加国储拍卖,部分地区供应恢复,全国豆粕库存探底回升,现货价格下调;需求端油厂开机兑现利润,下游备货完毕,后续以刚需补库,物理库存维持低位。
- 菜粕:现货菜籽折菜粕,华东、华南菜粕库存偏高,水产备货月库存去化艰难,交割月仓单注册达历史峰值。豆粕价格偏低挤占菜粕需求,现货负基差下仓单交割合适,且郑商所扩展交割厂库使盘面交割月持仓与交割单扩容,形成天然空头趋势。海关公告指出菜籽、菜粕、菜油更优选择为保税区加工转出口,叠加中加关系不确定性,远月多头预期仍偏强。