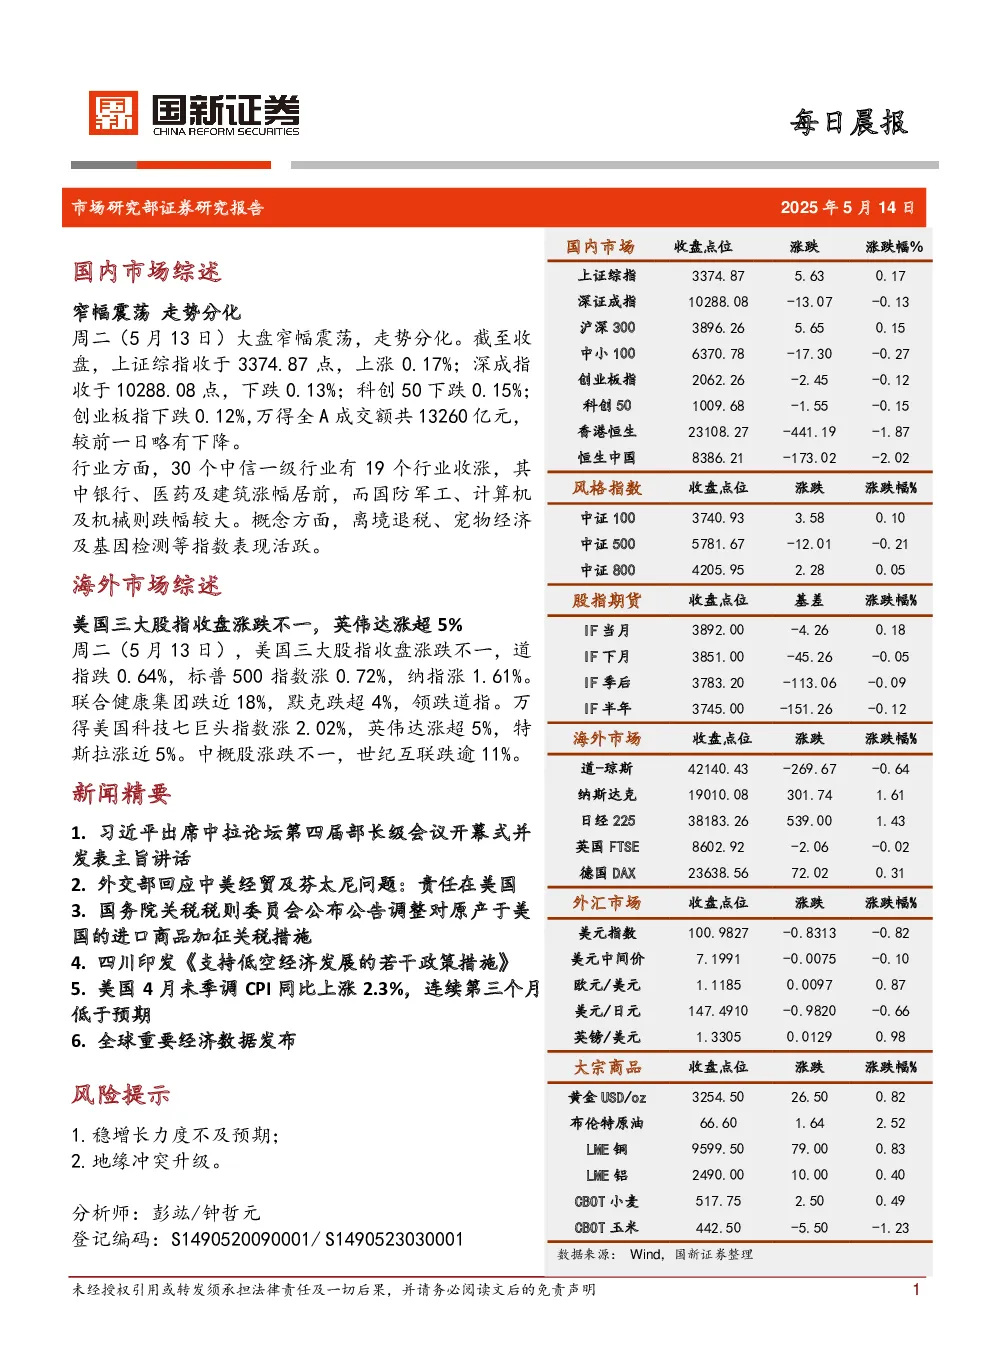
国内市场综述
- 市场表现:周二(5月13日)大盘窄幅震荡,走势分化。上证综指上涨0.17%,收于3374.87点;深成指下跌0.13%,收于10288.08点;科创50和创业板指分别下跌0.15%和0.12%;万得全A成交额13260亿元,略有下降。
- 行业表现:30个中信一级行业中,19个行业收涨,银行、医药和建筑涨幅居前;国防军工、计算机和机械跌幅较大。概念方面,离境退税、宠物经济和基因检测等指数表现活跃。
- 驱动因素:国家主席习近平在中拉论坛第四届部长级会议开幕式上强调团结协作,反对关税战和霸凌行为,并提出启动五大工程共建中拉命运共同体。中美博弈或将曲折反复,需关注宏观金融数据。
海外市场综述
- 美国三大股指:道指下跌0.64%,标普500指数上涨0.72%,纳指上涨1.61%。联合健康集团跌近18%,默克跌超4%;英伟达涨超5%,特斯拉涨近5%。
- 中概股:世纪互联跌逾11%。
- 经济数据:美国4月未季调CPI同比上涨2.3%,连续第三个月低于预期;核心CPI同比持平于2.8%。交易员押注美联储9月和10月降息。
新闻精要
- 习近平出席中拉论坛并发表主旨讲话:强调团结协作,反对关税战和霸凌行为,提出启动五大工程共建中拉命运共同体。
- 外交部回应中美经贸及芬太尼问题:称责任在美国,美方应停止对华抹黑推责。
- 国务院关税税则委员会调整对美加征关税措施:自2025年5月14日起,将34%的加征关税税率调整为10%,并暂停实施24%的税率。
- 四川印发支持低空经济发展的政策措施:提出对新建、改扩建A类通用机场项目给予省级财政性资金一次性补助。
- 美国4月CPI数据发布:未季调CPI同比上涨2.3%,连续第三个月低于预期;核心CPI同比持平于2.8%。
- 中国汽车工业数据:1至4月汽车产销量分别同比增长12.9%和10.8%,新能源汽车产销量分别同比增长48.3%和46.2%,占比达42.7%。
风险提示
- 稳增长力度不及预期。
- 地缘冲突升级。
投资评级定义
- 强烈推荐:未来6个月股价相对市场基准指数升幅在15%以上。
- 看好:未来6个月行业指数优于市场指数5%以上。
- 推荐:未来6个月股价相对市场基准指数升幅在5%到15%。
- 中性:未来6个月行业指数相对市场指数持平。
- 看淡:未来6个月股价相对市场基准指数变动在-5%到5%内。
- 卖出:未来6个月股价相对市场基准指数跌幅在15%以上。