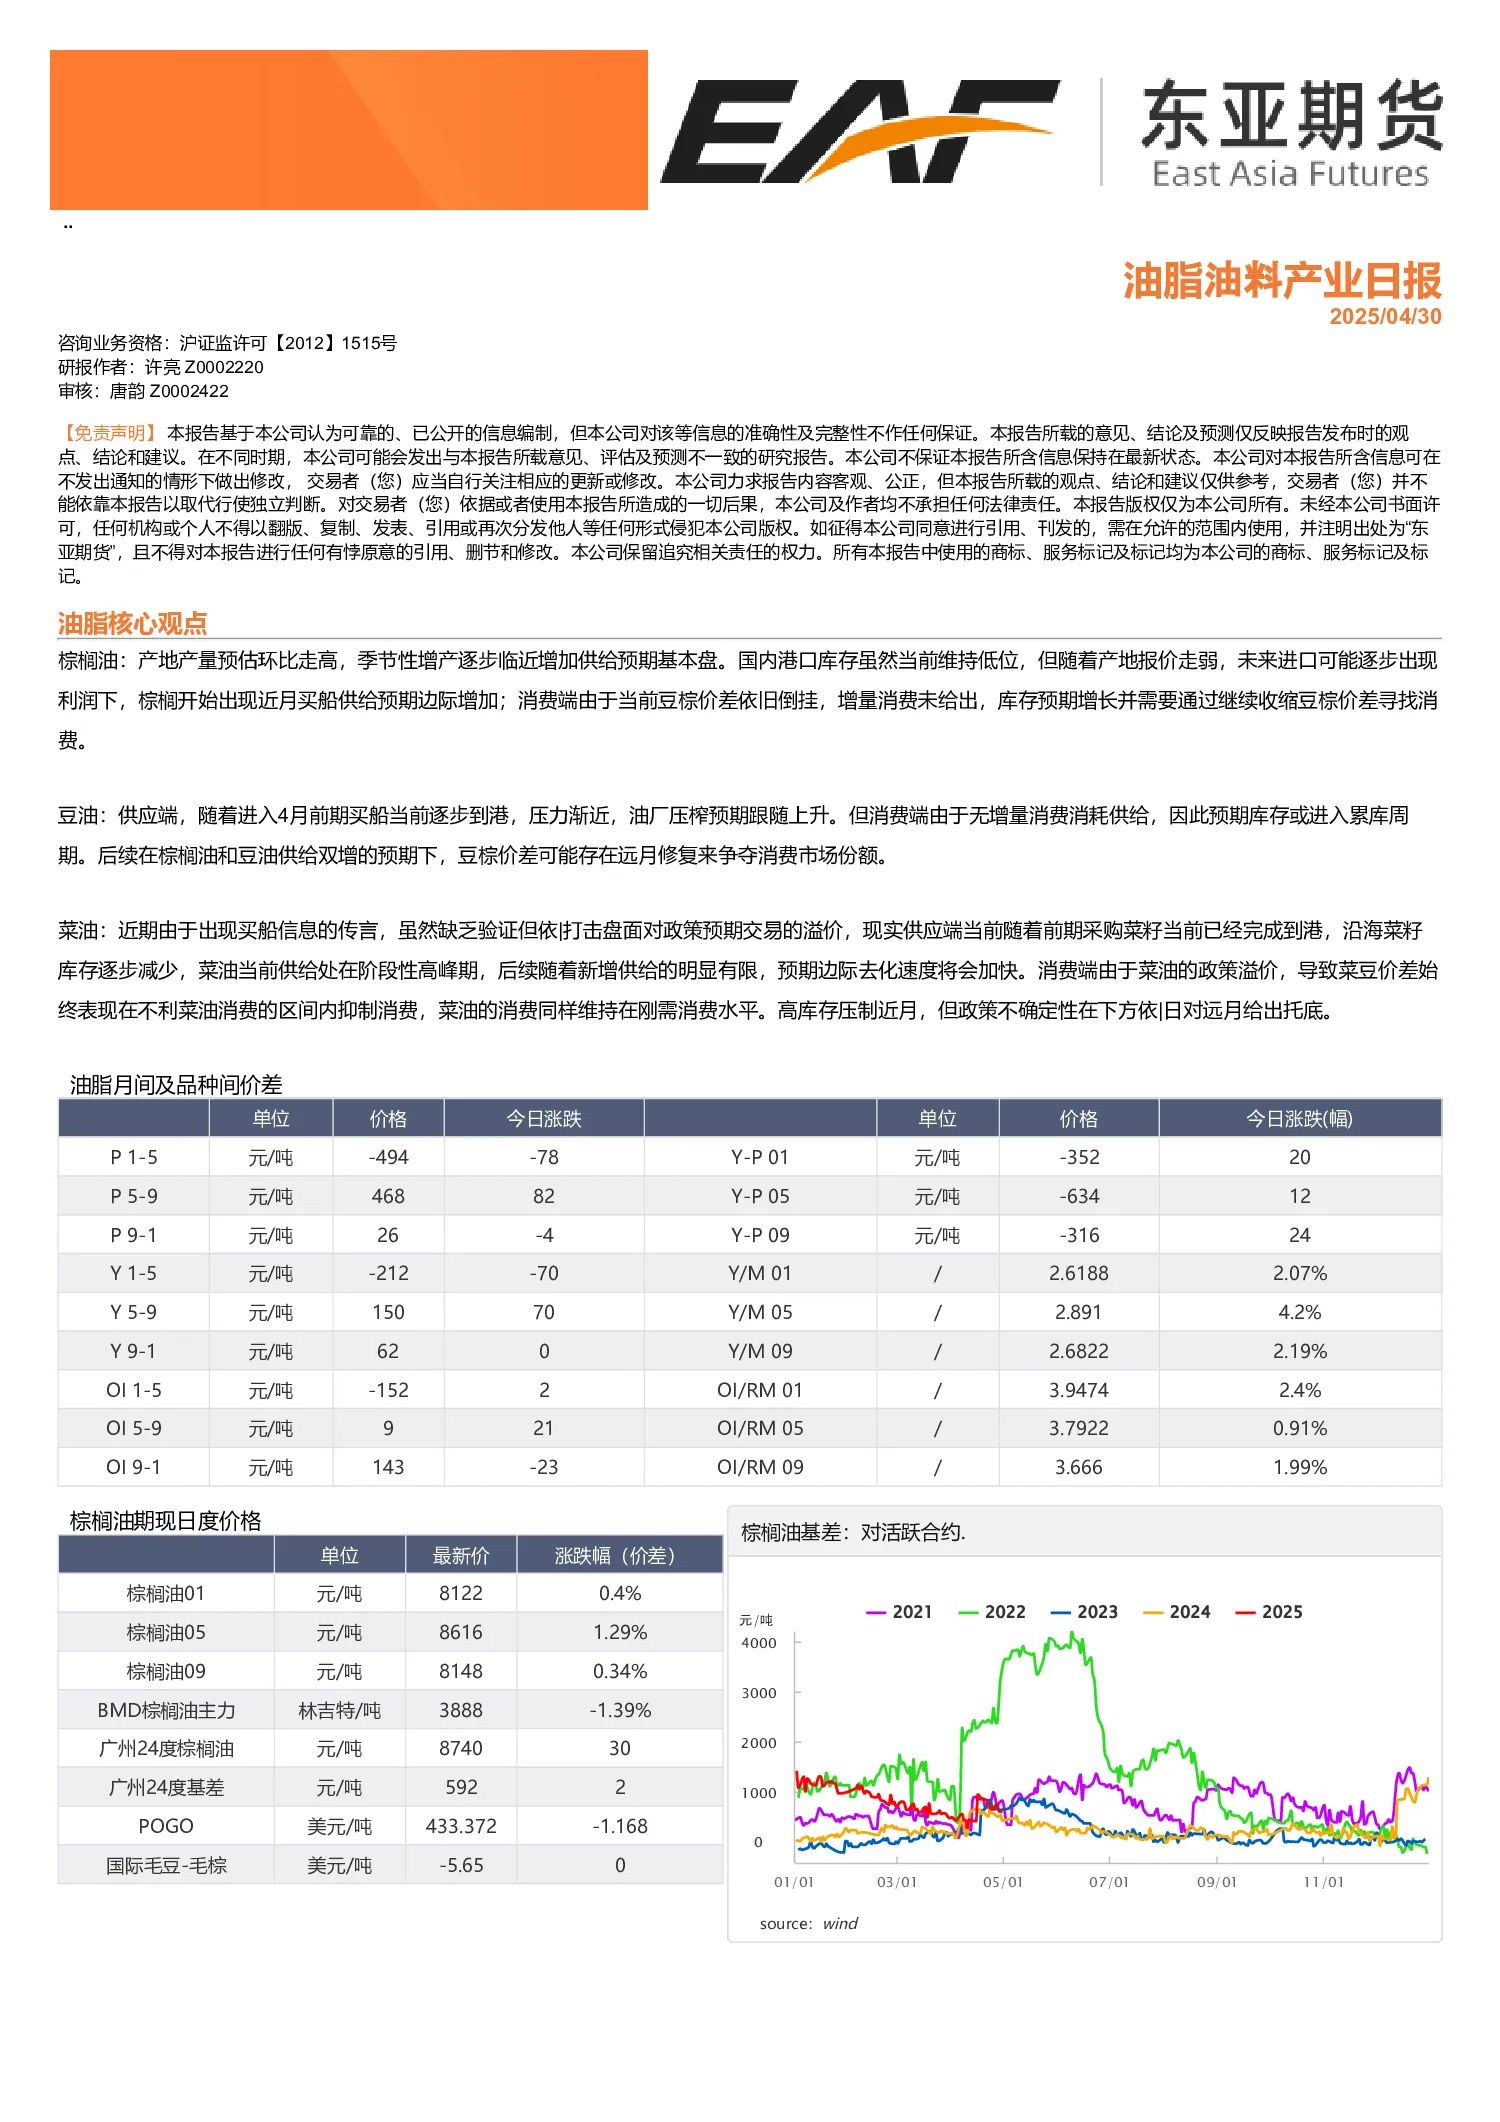
棕榈油
- 核心观点:产地产量预估环比走高,季节性增产逐步临近,增加供给预期。国内港口库存维持低位,但随着产地报价走弱,未来进口可能逐步出现利润,棕榈开始出现近月买船供给预期边际增加;消费端由于当前豆棕价差依旧倒挂,增量消费未给出,库存预期增长并需要通过继续收缩豆棕价差寻找消费。
- 关键数据:
- 棕榈油期现日度价格:P1-5元/吨-494-78,P5-9元/吨46882,P9-1元/吨26-4。
- 棕榈油基差:对活跃合约,POGO美元/吨433.372-1.168。
- 国际毛豆-毛棕美元/吨-5.650。
豆油
- 核心观点:供应端,随着进入4月前期买船当前逐步到港,压力渐近,油厂压榨预期跟随上升。但消费端由于无增量消费消耗供给,因此预期库存或进入累库周期。后续在棕榈油和豆油供给双增的预期下,豆棕价差可能存在远月修复来争夺消费市场份额。
- 关键数据:
- 豆油期现日度价格:豆油01元/吨7770-1.36,豆油05元/吨7982-2.54,豆油09元/吨7832-1.48。
- CBOT豆油主力美分/磅49.32-2.26。
- 山东一豆现货元/吨8020-70,山东一豆基差元/吨188-122。
菜油
- 核心观点:近期由于出现买船信息的传言,虽然缺乏验证但依打击盘面对政策预期交易的溢价,现实供应端当前随着前期采购菜籽当前已经完成到港,沿海菜籽库存逐步减少,菜油当前供给处在阶段性高峰期,后续随着新增供给的明显有限,预期边际去化速度将会加快。消费端由于菜油的政策溢价,导致菜豆价差始终表现在不利菜油消费的区间内抑制消费,菜油的消费同样维持在刚需消费水平。高库存压制近月,但政策不确定性在下方依日对远月给出托底。
- 关键数据:
油料核心观点
- 进口大豆:买船方面看,巴西贴水报价近期不断回落,使得内盘成本支撑不断走弱;近月采购基本完毕,远月四季度仍未采购。到港方面看,由于4月大豆港口清关延迟问题目前预估800万吨到港,5月目前1150万吨,6月1050万吨。
- 国内豆粕:港口与油厂大豆库存继续回升,但随着开机率逐渐回升,叠加国储拍卖,部分地区供应已逐渐恢复,全国豆粕库存仍处低位,但预期总领先于市场现状,现货价格已经较上周大幅下调;从需求端来看,油厂逐渐开机兑现利润,临近假期下游基本备货完毕,后续预计以刚需补库节奏提货,物理库存继续维持低位。近期来看,现货数据明牌下预期总领先于现实被交易,后续等待现货压力释放后,仍以偏多思路对待为主。
- 菜粕:现货端库存仍偏高,二季度菜籽进口月均20-30万吨,近期虽传澳菜籽进口,但未出现实际采购。对于盘面菜粕来看,在加拿大自由党选举获胜后,关注中加关系为主。
- 关键数据:
- 豆粕日照现货3400-50,豆粕日照基差480-6。
- 菜粕福建现货2588-10,菜粕福建基差043。
- 豆菜粕现货价差812-50,豆菜粕期货价差3848。
- CBOT黄大豆1052.50,离岸人民币7.2678-0.0182-0.25%。
研究结论
- 油脂月间及品种间价差:棕榈油、豆油、菜油价差走势分析显示,豆棕价差可能存在远月修复来争夺消费市场份额。菜油供给处在阶段性高峰期,后续边际去化速度将会加快,但消费端维持在刚需消费水平。
- 期货月差:豆粕、菜粕期货月差走势显示,近月合约价格相对较高,远月合约价格相对较低,未来可能存在价差修复。
- 国际大豆对盘压榨利润:美湾CNF对盘压榨利润、巴西CNF对盘压榨利润、中国从海外进口菜籽对盘压榨利润均显示,压榨利润处于较低水平,对油粕价格形成压制。