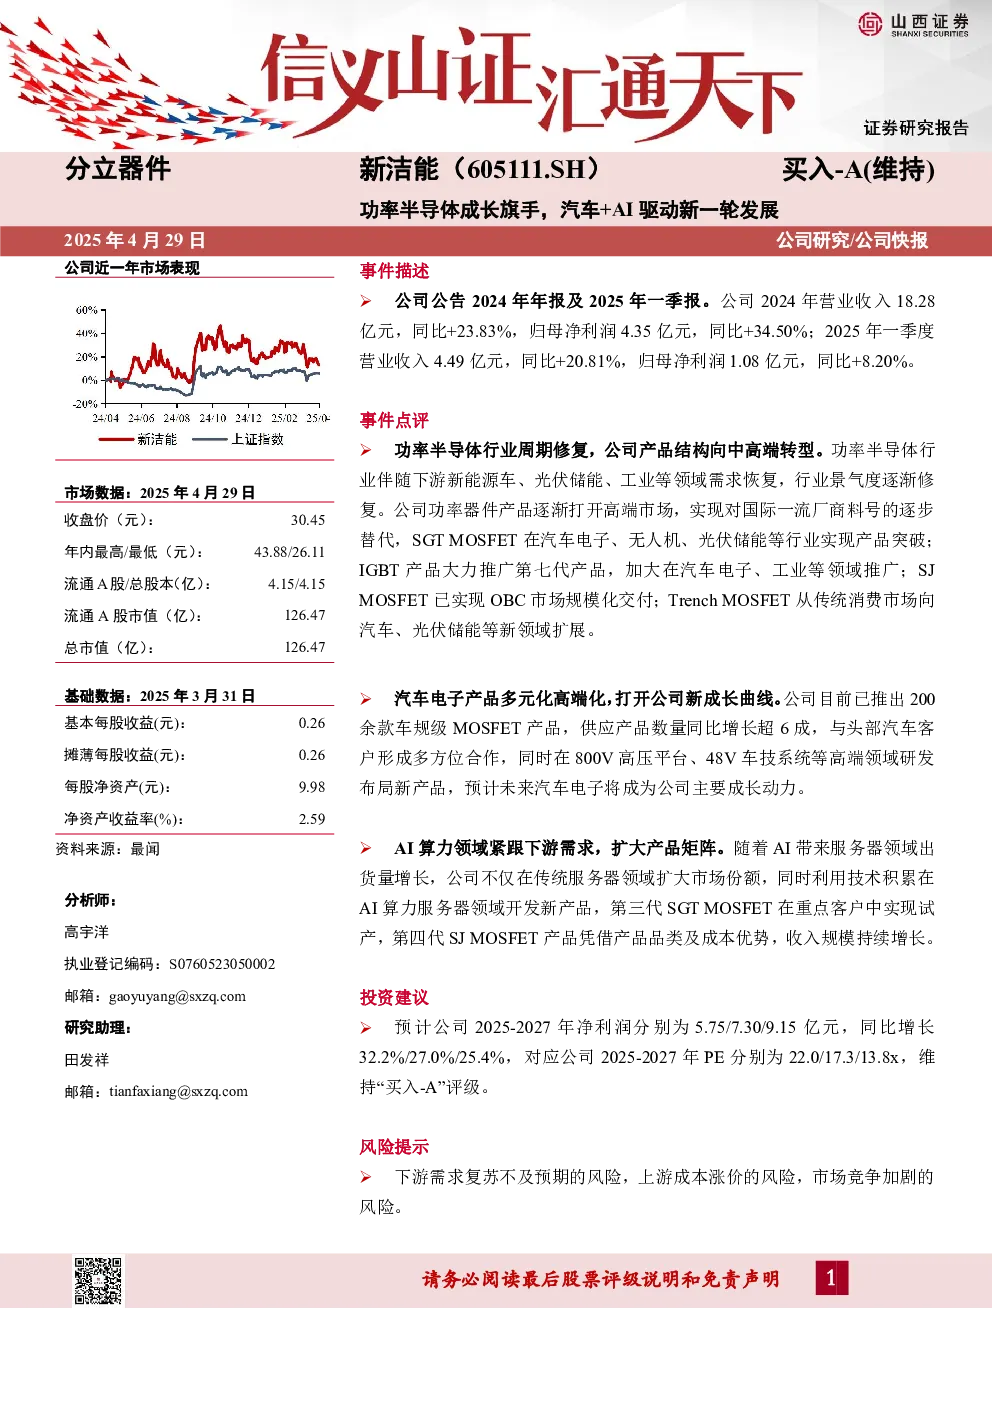
研报总结:新洁能(605111.SH)买入-A(维持)
核心观点
本研报对分立器件制造商新洁能(605111.SH)进行了分析,维持“买入-A”评级。报告认为,公司作为功率半导体行业的成长旗手,受益于下游新能源车、光伏储能、工业等领域需求的恢复,以及自身产品结构向中高端的转型,有望迎来新一轮发展机遇。汽车电子和AI算力领域将成为公司未来主要的增长动力。
关键数据
- 市场表现:截至2025年4月29日,公司收盘价为30.45元,年内最高价为43.88元,最低价为26.11元。流通A股市值为126.47亿元,总市值为126.47亿元。
- 财务数据:
- 2024年营业收入18.28亿元,同比增长23.83%;归母净利润4.35亿元,同比增长34.50%。
- 2025年一季度营业收入4.49亿元,同比增长20.81%;归母净利润1.08亿元,同比增长8.20%。
- 预计2025-2027年净利润分别为5.75亿元、7.30亿元、9.15亿元,同比增长32.2%、27.0%、25.4%。
- 估值:
- 2025-2027年PE分别为22.0倍、17.3倍、13.8倍。
事件点评
功率半导体行业周期修复
功率半导体行业随着下游需求恢复,景气度逐渐修复。新洁能的产品结构正逐步向中高端转型,实现对国际一流厂商料号的逐步替代。具体产品进展如下:
- SGTMOSFET:在汽车电子、无人机、光伏储能等行业实现产品突破。
- IGBT:大力推广第七代产品,加大在汽车电子、工业等领域的推广。
- SJMOSFET:已实现OBC市场规模化交付。
- TrenchMOSFET:从传统消费市场向汽车、光伏储能等新领域扩展。
汽车电子产品多元化高端化
公司已推出200余款车规级MOSFET产品,供应产品数量同比增长超6成,并与头部汽车客户形成多方位合作。公司在800V高压平台、48V车技系统等高端领域研发布局新产品,预计未来汽车电子将成为公司主要成长动力。
AI算力领域紧跟下游需求
随着AI带来服务器领域出货量增长,公司不仅在传统服务器领域扩大市场份额,同时利用技术积累在AI算力服务器领域开发新产品。第三代SGTMOSFET在重点客户中实现试产,第四代SJMOSFET产品凭借产品品类及成本优势,收入规模持续增长。
投资建议
预计公司2025-2027年净利润分别为5.75亿元、7.30亿元、9.15亿元,同比增长32.2%、27.0%、25.4%,对应公司2025-2027年PE分别为22.0倍、17.3倍、13.8倍,维持“买入-A”评级。
风险提示
- 下游需求复苏不及预期的风险。
- 上游成本涨价的风险。
- 市场竞争加剧的风险。