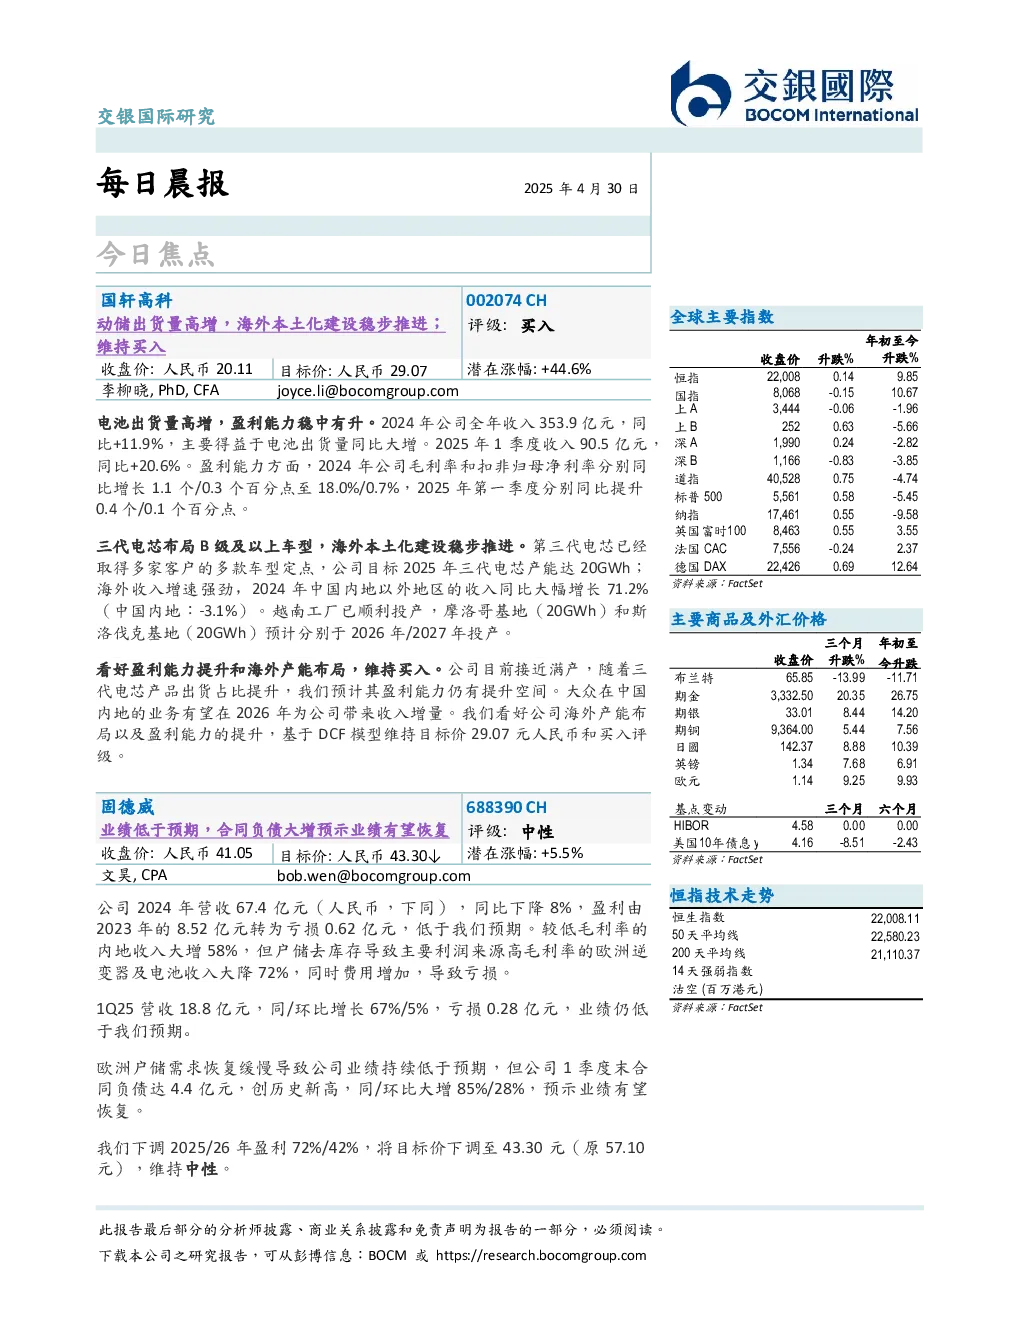
- 国轩高科:电池出货量高增,海外本土化建设稳步推进。2024年收入353.9亿元,同比增长11.9%;2025年1季度收入90.5亿元,同比增长20.6%。毛利率和扣非归母净利率分别同比增长1.1个和0.3个百分点至18.0%/0.7%,2025年第一季度分别同比提升0.4个/0.1个百分点。第三代电芯已取得多家客户的多款车型定点,目标2025年产能达20GWh;海外收入增速强劲,2024年中国内地以外地区收入同比增长71.2%,越南工厂已投产,摩洛哥和斯洛伐克基地预计分别于2026年/2027年投产。维持买入评级,目标价29.07元人民币。
- 固德威:业绩低于预期,合同负债大增预示业绩有望恢复。2024年营收67.4亿元,同比下降8%,亏损0.62亿元;2025年1季度营收18.8亿元,同比增长67%,亏损0.28亿元。欧洲户储需求恢复缓慢导致业绩低于预期,但1季度末合同负债达4.4亿元,创历史新高,预示业绩有望恢复。下调2025/26年盈利72%/42%,目标价下调至43.30元,维持中性评级。