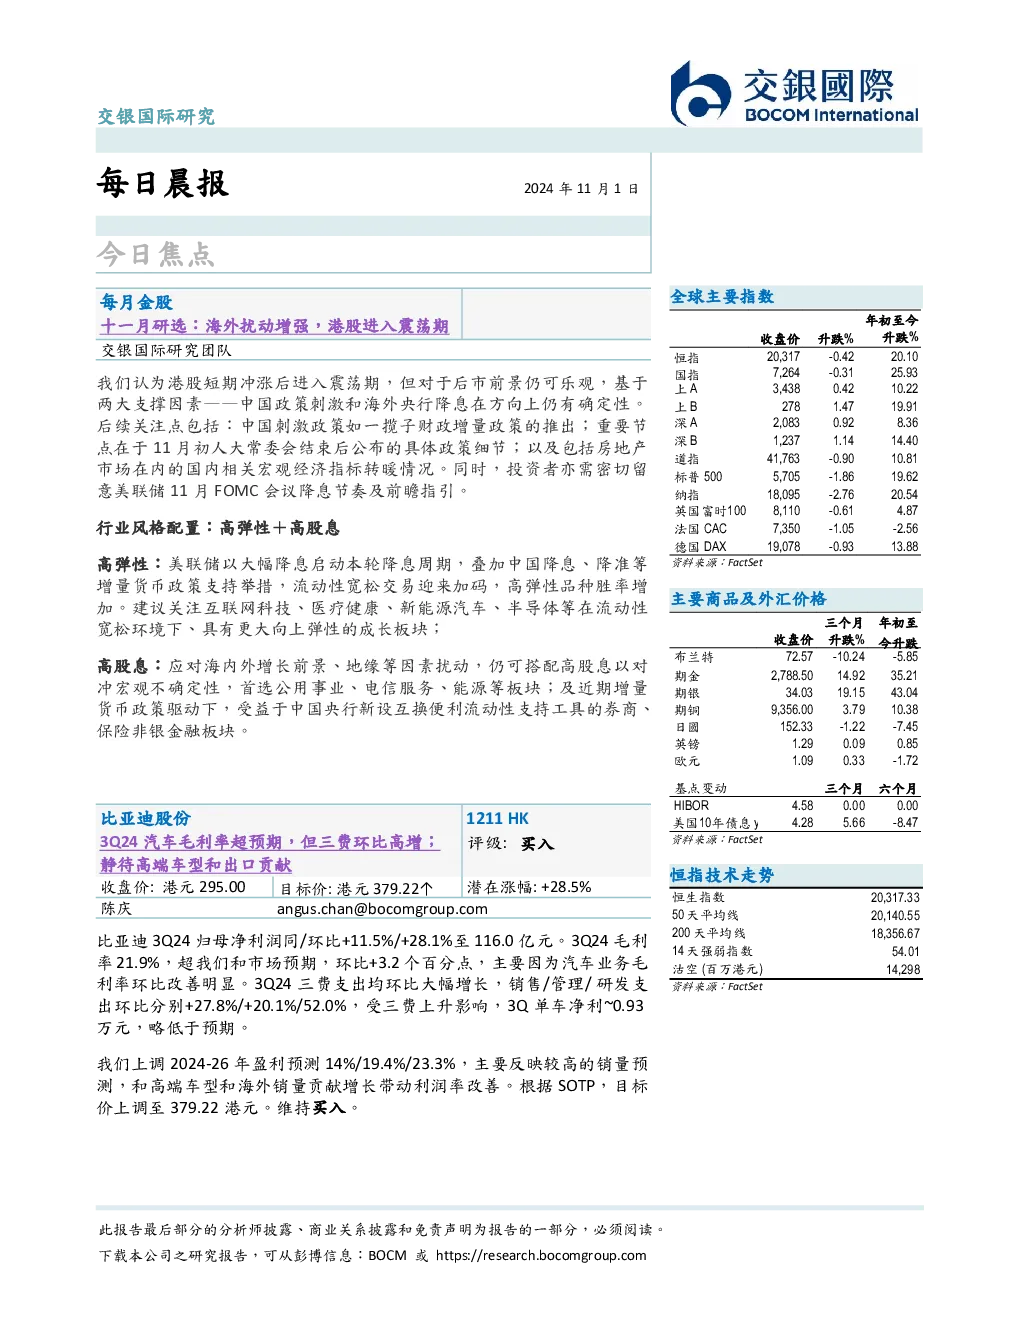
核心观点与市场分析
- 港股短期冲涨后进入震荡期,但对后市前景仍持乐观态度,主要基于两大支撑因素:中国政策刺激和海外央行降息方向上的确定性。
- 关注点:中国刺激政策(特别是11月初人大常委会后公布的具体政策细节)、国内宏观经济指标(如房地产市场)转暖情况,以及美联储11月FOMC会议降息节奏及前瞻指引。
行业风格配置
- 高弹性:建议关注互联网科技、医疗健康、新能源汽车、半导体等板块,因美联储大幅降息叠加中国货币政策宽松,高弹性品种胜率增加。
- 高股息:建议关注公用事业、电信服务、能源等板块,以对冲宏观不确定性;及券商、保险非银金融板块,受益于中国央行新设互换便利流动性支持工具。
个股分析
- 比亚迪:3Q24归母净利润同比增长11.5%/环比增长28.1%至116.0亿元,毛利率21.9%(环比+3.2个百分点),主要因汽车业务毛利率改善。3Q24三费支出环比大幅增长,3单车净利约0.93万元。上调2024-26年盈利预测,目标价上调至379.22港元,维持买入。
- 潍柴动力:3Q24归母净利润同比下降4%/环比下降24.4%至25.0亿元,扣非净利润同比增长10.0%/环比下降28.8%,收入同比下降8.8%/环比下降11.8%。毛利率22.1%(环比+0.7个百分点),主要因原材料价格下跌。市场观望情绪较浓,等待以旧换新政策细则。现时估值吸引,维持买入评级。
- 中国人寿:前三季度归母净利润同比增长174%,首次突破千亿元,主要受益于股票市场回升带来的投资收益增加。新业务价值同比增长25.1%,代理人规模稳中有升。上调2024年盈利预测,目标价上调至19港元,维持买入评级。
- 中国太保:前三季度归母净利润同比增长65.5%,3季度同比增长1.74倍,主要受投资收益推动。新业务价值同比增长37.9%,增速较上半年提升。上调2024年盈利预测,目标价上调至32港元,维持买入评级。
- 新华保险:前三季度归母净利润同比增长116.7%,略高于预告区间上限。新业务价值同比增长79.2%,增速领先同业。投资收益显著增长,弹性高于同业。上调2024年盈利预测,目标价上调至30.5港元,维持买入评级。
- 协鑫科技:前3季度盈利同比下降21.5%至56.7亿元,主因是出售火电项目支出减少及计入出售收益。资产重组进展理想,已公布第一批母公司风/光资产注入。上调2024-26年盈利预测,目标价上调至8.60港元,维持买入评级。
- 福斯特:3Q24归母净亏损1.93亿元,环比扩大298%,主要因光伏玻璃价格下跌导致毛利率创-18.8%新低。行业对供给侧改革呼声渐高,预计政府将出台政策加快供给出清和售价回升。上调目标价至3.80港元,维持中性。
- 阳光电源:3Q24业绩超预期,收入同比增长14.3%至54.7亿元,经调整净利润增长58.0%至6.0亿元。管理层维持全年收入增速双位数指引。收购浩欧博(688656 CH)控制权,进军免疫诊断赛道。维持盈利预测及目标价不变,近期估值提升快于盈利改善,维持中性。
- 韦尔股份:3Q24业绩不及预期,主要来自芯卓产线投入等影响。3Q24营收同比下降23%,环比下降1%,毛利率为37.1%(同比下降9.4个百分点)。投资者关注点或已转向2025年之后L-PAMiD等新产品发布。维持买入评级,目标价106元。