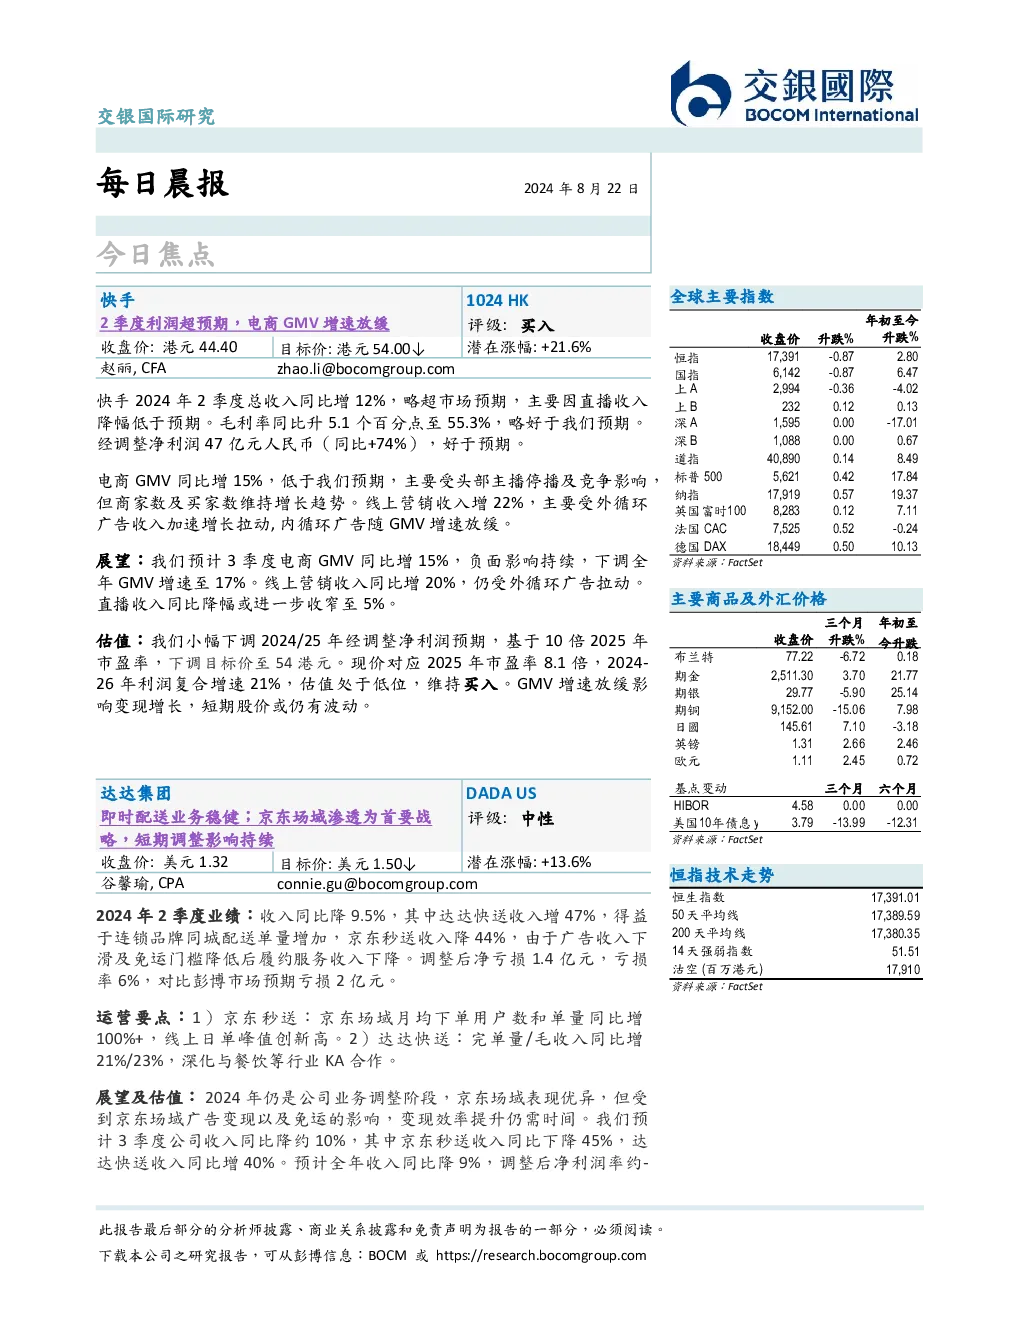
今日焦点
- 快手:2季度总收入同比增12%,略超预期,主要因直播收入降幅低于预期;毛利率同比升5.1个百分点至55.3%;经调整净利润47亿元人民币(同比+74%)。电商GMV同比增15%,但受头部主播停播及竞争影响;线上营销收入增22%,主要受外循环广告收入加速增长拉动。展望:预计3季度电商GMV同比增15%,全年GMV增速下调至17%;线上营销收入同比增20%。估值:小幅下调2024/25年经调整净利润预期,目标价下调至54港元,维持买入评级。
- 携程:2季度OTA业务收入增23%,调整后净利润6.6亿元,高于预期。预计3季度OTA收入同比增19%,全年OTA收入增长21%。估值:下调2024年收入/利润预期,目标价下调至23港元,维持买入评级。
- 药明康德:1H24收入和经调整净利润同比分别+68%/+147%至16.7亿/5.3亿元,大超预期。毛利率大幅提升9ppts至32.1%。新签26个综合项目,综合项目总数达到167个。预计管线内最快今年将有美国BLA申报、明年起将有CMO项目启动。北美收入占比提升至49%。上调目标价至44.0港元,维持买入评级。
- 吉利:上半年营收1,073亿元,同比增长46.6%;归母净利润106亿元,同比增长574.7%。2季度收入增长5.1%至550亿元,毛利率16.5%,环比改善2.8个百分点。2季度核心归母净利润31.8亿元,较1季度大幅提升。维持买入评级和目标价12.50港元。
- 小鹏汽车:2季度营收81亿元,环比上升23.9%,略低于预期;毛利率14%,环比上升1.1个百分点。2季度净亏损12.8亿元,好于预期。预计9月交付2万辆,M03很大可能在9月交付约1万辆。维持中性评级和目标价。
- 昆仑能源:上半年天然气销售分部税前盈利同比增长5%。预计2024年上半年盈利同比上升3%。维持买入评级。
- 华润置地:上半年收入同比增长14.4%至117.6亿港元,主要受其他收入增长带动。核心净利润同比下降10.4%至54.4亿港元。半年每股派息维持0.5港元,核心派息比率同比上升4.6个百分点。维持中性评级,目标价维持在23.84港元。
- 平安银行:2季度归母净利润为5.5亿人民币,同比下降6.6%,环比增长4.4%。2季度促成贷款同比增长3.0%。预计下半年take rate仍具改善空间。维持买入评级和目标价6.3美元。
- 富途证券:2季度净利润同比/环比增长8.0%/16.8%,符合预期。收入同比增长25.9%,主要由于交易金额和利息收入均高于预期。新增付费客户增长强劲,公司进一步提高指引。维持买入评级,目标价90美元。
- 领展:7月中环及港岛东子市场的空置率环比下跌,但整体空置率仍环比上升。7月平均月租金环比下跌0.7%。住宅价格指数同比下跌3.1%,租金指数同比上涨4.5%。1个月香港银行同业拆息大幅下跌。维持买入评级,目标价维持在23.84港元。
运营要点
- 京东秒送:京东场域月均下单用户数和单量同比增100%+,线上日单峰值创新高。
- 达达快送:完单量/毛收入同比增21%/23%,深化与餐饮等行业KA合作。
- 小鹏汽车:M03很大可能在9月交付约1万辆。纯视觉智驾方案有可能首发在4季度发布的P7+上。
研究结论
- 快手:业务调整阶段,京东场域表现优异,但变现效率提升仍需时间。预计3季度公司收入同比降约10%,全年收入同比降9%,调整后净利润率约-。
- 携程:行业需求端增长不及预期,预计3季度及全年收入增长放缓。下半年OTA业务运营利润率恢复同比增长,预计全年运营利润率同比稳定在25%。
- 药明康德:作为ADC CRDMO龙头持续受益于行业高增长红利的潜力。
- 吉利:下半年销量有望持续改善,出口加速布局。
- 小鹏汽车:销量增长将会左右股价的表现。更积极的定价将有助支持M03的稳态销量。
- 昆仑能源:盈利结构相对其它同业优胜,加上稳健的现金流及现金水平仍支持分红比率的提高。
- 华润置地:核心业务增长前景仍不明朗。
- 平安银行:盈利保持平稳,预计下半年take rate仍具改善空间。
- 富途证券:多元化的海外市场和产品线将进一步提升公司盈利结构稳健性。
- 领展:香港银行同业拆息下跌和潜在的降息有利于房地产投资信托基金(房托)的估值。