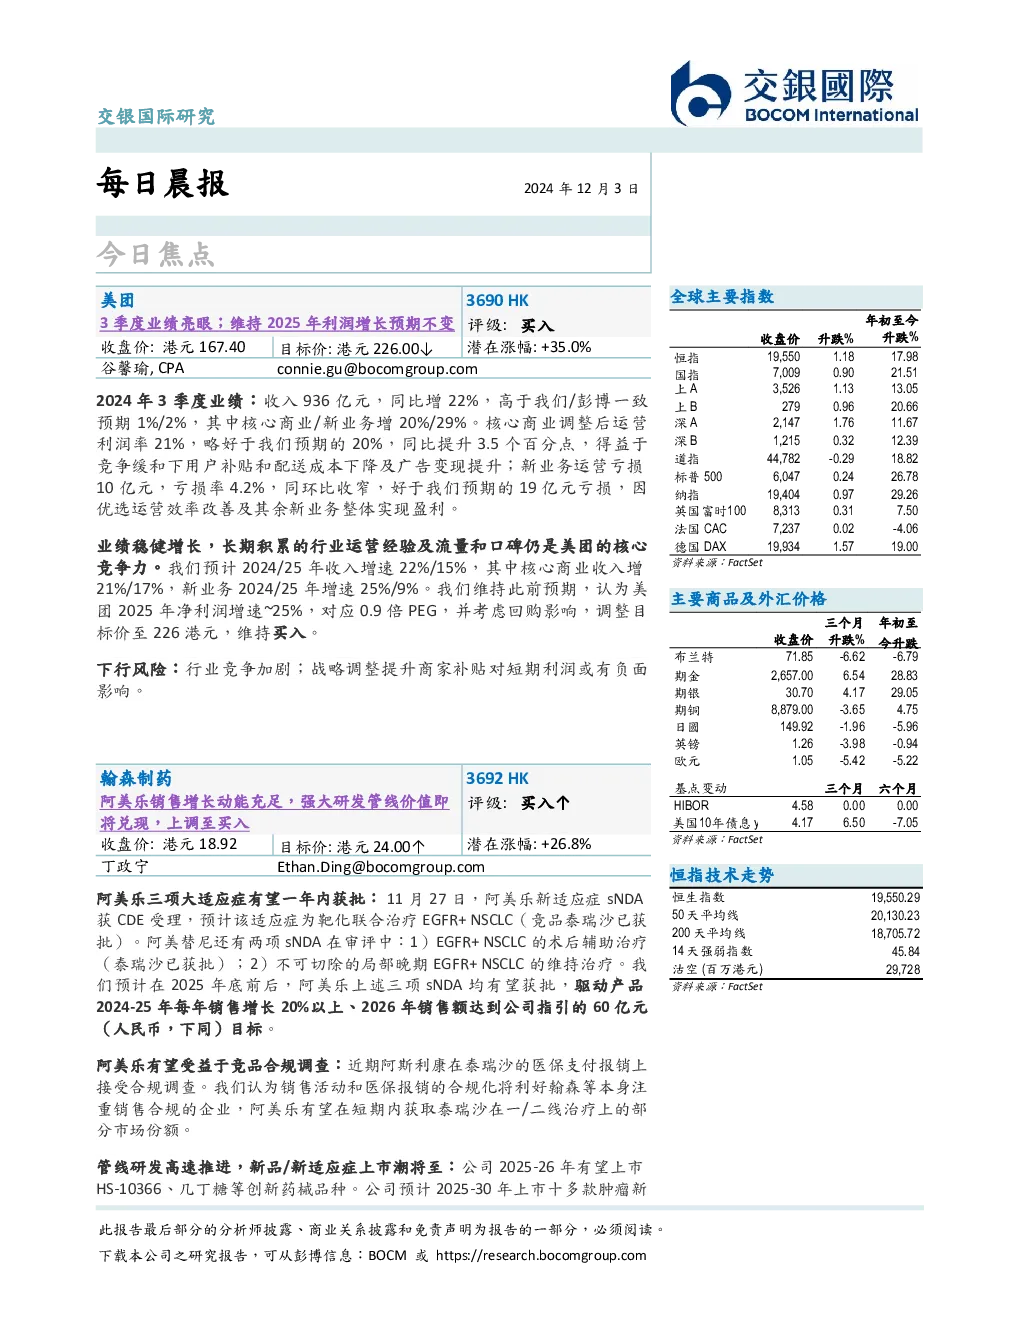
美团
- 业绩表现:2024年3季度收入936亿元,同比增长22%,核心商业调整后运营利润率21%,新业务运营亏损10亿元,亏损率4.2%。
- 核心观点:业绩稳健增长,长期积累的行业运营经验及流量和口碑仍是核心竞争力,预计2024/25年收入增速22%/15%,2025年净利润增速~25%。
- 目标价与评级:调整目标价至226港元,维持买入评级。
- 下行风险:行业竞争加剧,战略调整提升商家补贴对短期利润或有负面影响。
阿美乐
- 产品进展:三项大适应症有望一年内获批,预计2024-25年每年销售增长20%以上,2026年销售额达到60亿元目标。
- 竞争优势:有望受益于竞品合规调查,销售活动和医保报销的合规化将利好阿美乐。
- 研发进展:2025-26年有望上市HS-10366、几丁糖等创新药械品种,未来将持续投入BD、研发和分红。
- 目标价与评级:上调DCF目标价至24.0港元,对应2025年32倍市盈率,上调评级至买入。
中国燃气
- 业绩表现:2025上半财年盈利同比下跌3.8%至17.6亿港元,低于市场预期。
- 主要原因:合营转亏、税项及少数股东权益同比上升。
- 核心观点:零售气量同比增长1.9%,居民售气毛差改善推动售气毛差同比上升。
- 盈利预测:下调2025-27财年盈利预测13-19%。
- 目标价与评级:维持公司2025财年8.5倍市盈率估值,下调目标价至5.92港元,维持中性评级。
汽车行业
- 销量表现:11月比亚迪、零跑汽车和小鹏汽车交付量均创月度新高,看好12月新能源车销量表现。
- 关键数据:比亚迪11月销量506,804辆,同比增长67.9%;小鹏汽车11月交付30,895辆,同比增长54.2%。
- 核心观点:临近年底,多家车企推出促销活动冲刺销量,但需谨慎12月销量冲刺后车市进入消费淡季。
- 个股推荐:比亚迪(1211 HK/买入)、蔚来(9866 HK/NIOUS/买入)、小鹏(9868 HK/XPEV US/买入)。
- 出口表现:10月中国汽车出口59万辆,同比增长11%;进口汽车4.4万辆,同比大幅下滑45%。
- 市场分析:2024年俄罗斯市场需求基本恢复至2021年水平,中国对俄出口表现较强;出口欧盟走弱,但中欧贸易摩擦有缓和迹象。
- 投资启示:中国燃油车出口仍将维持增长态势,新能源车整体规模依旧维持向上,本土化生产将成为中国车企进入欧洲市场的主要战略。
- 个股推荐:比亚迪(1211 HK)在匈牙利的工厂有望在2025年投产。