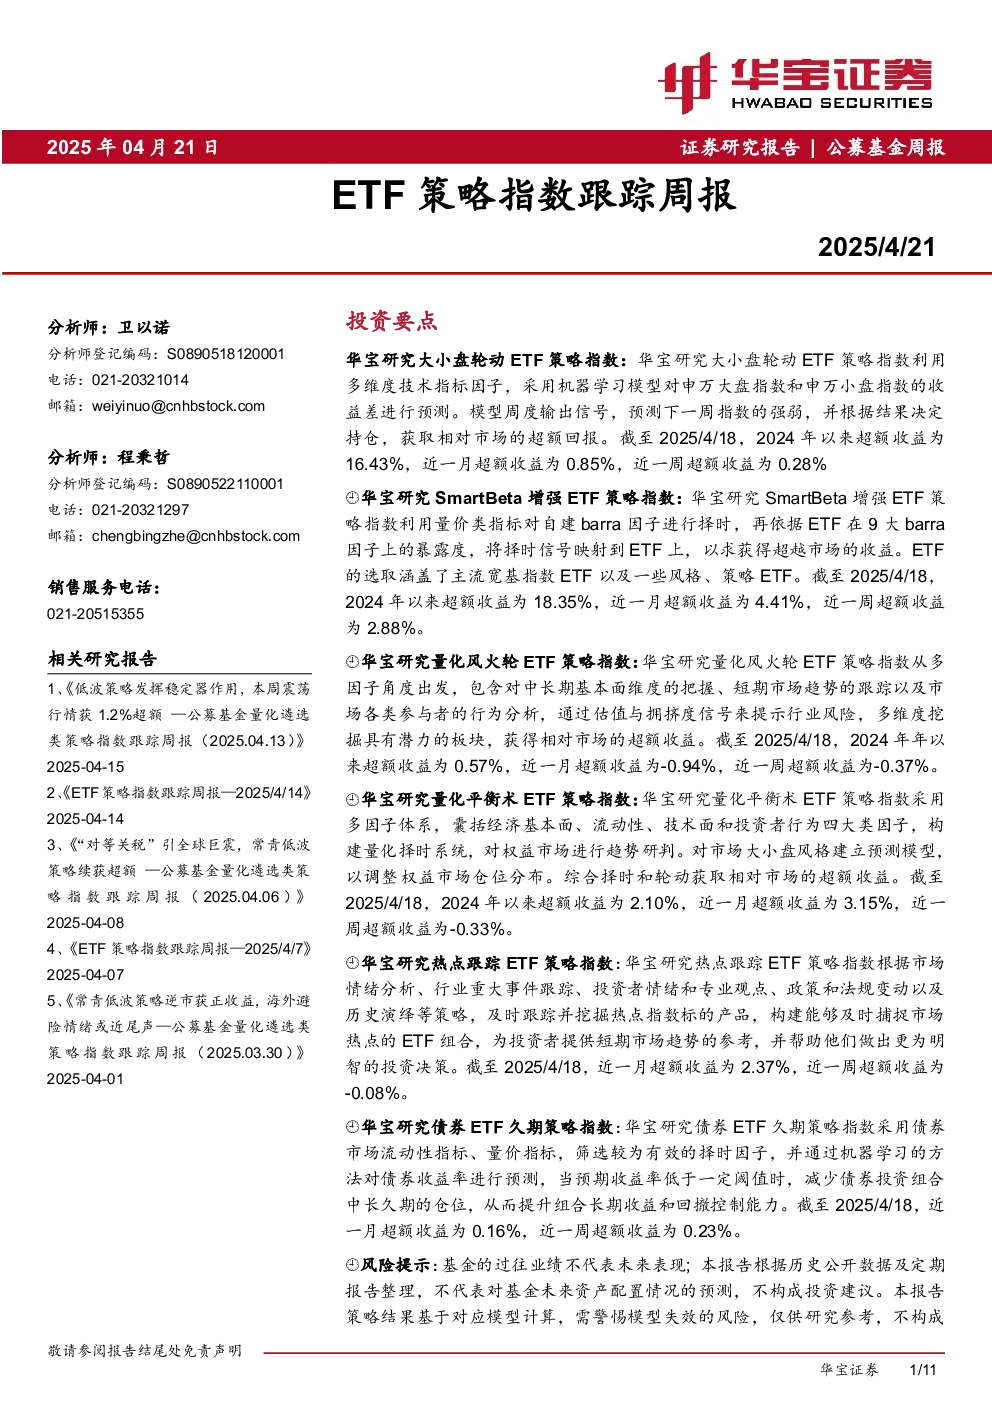
华宝证券发布的公募基金周报ETF策略指数跟踪周报(2025/4/21)分析了六种华宝研究ETF策略指数的表现,并提供了相关风险提示。
核心观点与关键数据:
- 华宝研究大小盘轮动ETF策略指数:利用机器学习模型预测申万大盘指数和申万小盘指数的收益差,根据预测结果调整持仓。截至2025/4/18,2024年以来超额收益为16.43%,近一月超额收益为0.85%,近一周超额收益为0.28%。上周收益为0.62%,跑赢中证800基准0.28个百分点,持仓为沪深300ETF(权重100%)。
- 华宝研究SmartBeta增强ETF策略指数:利用量价类指标择时,并根据ETF在9大barra因子上的暴露度映射择时信号。截至2025/4/18,2024年以来超额收益为18.35%,近一月超额收益为4.41%,近一周超额收益为2.88%。上周收益为3.22%,跑赢中证800基准2.88个百分点,持仓为红利低波ETF(权重100%)。
- 华宝研究量化风火轮ETF策略指数:从多因子角度出发,包含中长期基本面、短期市场趋势和市场参与者行为分析,通过估值与拥挤度信号提示行业风险。截至2025/4/18,2024年以来超额收益为0.57%,近一月超额收益为-0.94%,近一周超额收益为-0.37%。上周收益为-0.03%,跑输中证800基准0.37个百分点,持仓包括农业ETF、银行ETF、军工ETF、有色60ETF和家电ETF等。
- 华宝研究量化平衡术ETF策略指数:采用多因子体系,包括经济基本面、流动性、技术面和投资者行为四大类因子,构建量化择时系统。截至2025/4/18,2024年以来超额收益为2.10%,近一月超额收益为3.15%,近一周超额收益为-0.33%。上周收益为0.25%,跑输沪深300基准0.33个百分点,持仓包括中证1000ETF、500ETF增强、300增强ETF、政金债券ETF、短融ETF和十年国债ETF等。
- 华宝研究热点跟踪ETF策略指数:根据市场情绪分析、行业重大事件跟踪、投资者情绪和专业观点等策略,及时跟踪并挖掘热点指数标的产品。截至2025/4/18,近一月超额收益为2.37%,近一周超额收益为-0.08%。上周收益为0.22%,跑输中证全指基准0.08个百分点,持仓包括房地产ETF、港股消费ETF、豆粕ETF、港股红利ETF和5至10年国债ETF等。
- 华宝研究债券ETF久期策略指数:采用债券市场流动性指标、量价指标,通过机器学习方法预测债券收益率,预期收益率低于阈值时减少长久期仓位。截至2025/4/18,近一月超额收益为0.16%,近一周超额收益为0.23%。上周收益为0.09%,跑赢中债-总指数0.23个百分点,持仓包括十年国债ETF、5至10年国债ETF和政金债券ETF等。
研究结论:
- 各策略指数在不同市场环境下表现各异,部分指数如大小盘轮动和SmartBeta增强表现较为稳定,超额收益持续领先。
- 量化风火轮和热点跟踪指数近期表现相对较弱,但仍具备一定的潜力。
- 债券ETF久期策略指数在控制回撤的同时提升了长期收益。
风险提示:
- 基金的过往业绩不代表未来表现。
- 本报告根据历史公开数据及定期报告整理,不代表对基金未来资产配置情况的预测,不构成投资建议。
- 模型失效的风险需警惕。