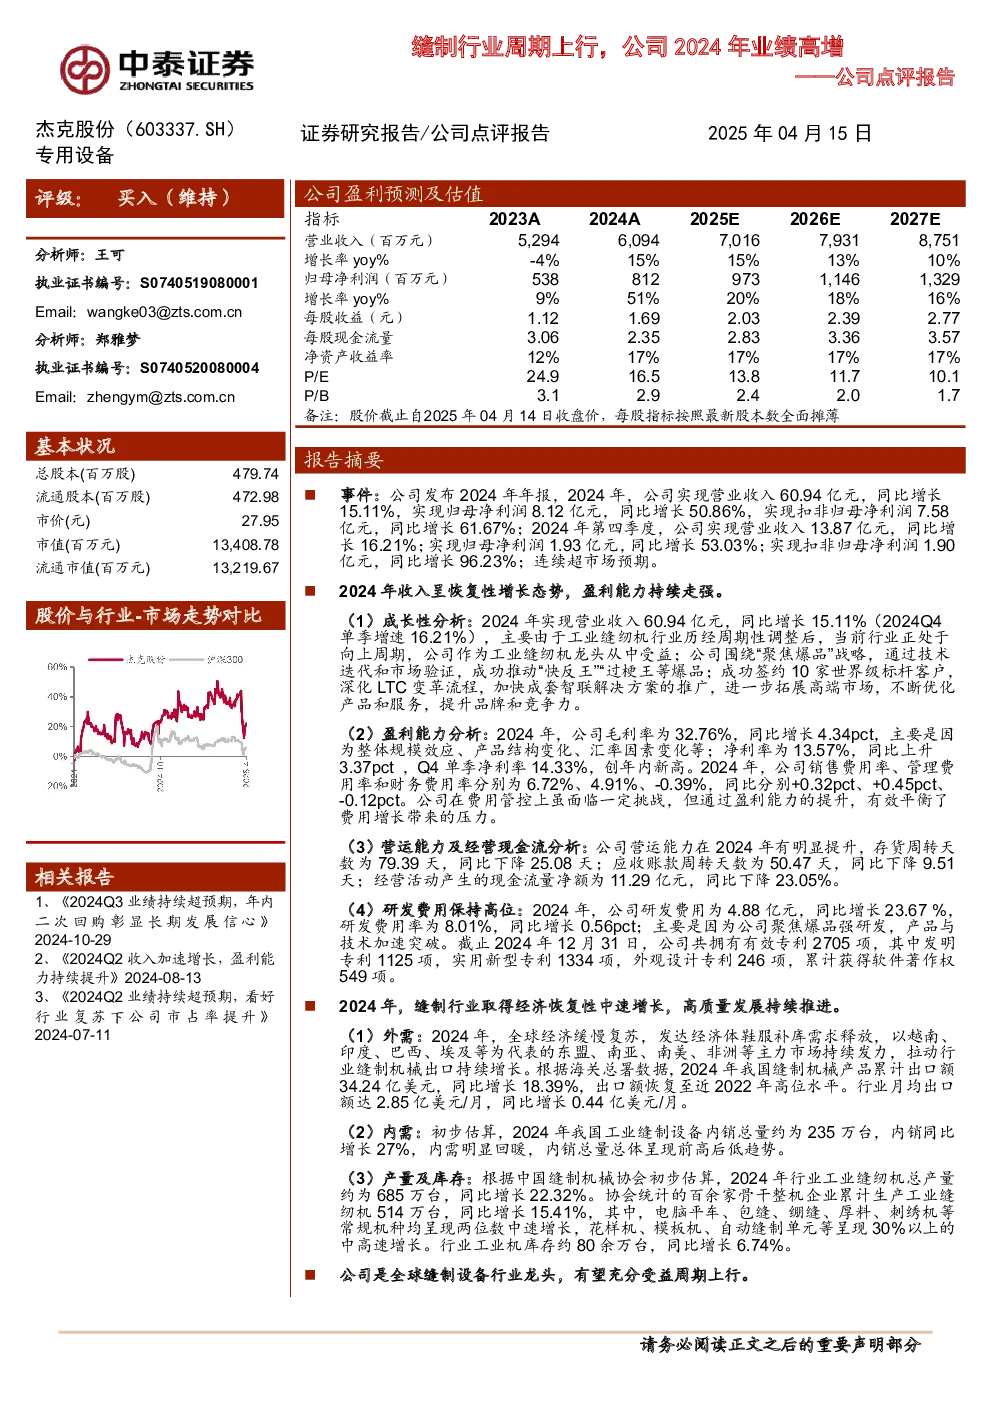
2024年公司业绩显著超预期,实现营业收入60.94亿元(同比增长15.11%),归母净利润8.12亿元(同比增长50.86%),扣非归母净利润7.58亿元(同比增长61.67%)。第四季度单季表现同样强劲,营收13.87亿元(同比增长16.21%),归母净利润1.93亿元(同比增长53.03%)。
成长性分析
- 行业周期复苏:工业缝纫机行业进入向上周期,公司作为龙头受益。
- 战略推动:聚焦“爆品”战略,推出“快反王”“过梗王”等成功产品;签约10家世界级标杆客户,深化LTC变革,拓展高端市场。
盈利能力分析
- 毛利率提升:32.76%(同比增长4.34pct),主要因规模效应、产品结构优化及汇率因素。
- 净利率提升:13.57%(同比增长3.37pct),Q4单季净利率14.33%,创年内新高。
- 费用管控:销售费用率6.72%、管理费用率4.91%、财务费用率-0.39%,虽费用率略有上升,但盈利能力提升有效对冲。
营运能力及现金流
- 周转效率提升:存货周转天数79.39天(下降25.08天),应收账款周转天数50.47天(下降9.51天)。
- 现金流:经营活动现金流量净额11.29亿元,同比下降23.05%(可能与存货及应收变化有关)。
研发投入
- 研发费用:4.88亿元(同比增长23.67%),研发费用率8.01%(增长0.56pct),聚焦爆品强研发,专利累计2705项。
行业背景
- 外需强劲:中国缝制机械出口34.24亿美元(同比增长18.39%),恢复至2022年高位。
- 内需回暖:工业缝纫设备内销235万台(同比增长27%)。
- 产量增长:行业工业缝纫机产量685万台(同比增长22.32%),常规机种及智能化设备均高速增长。
- 库存:行业库存约80余万台(同比增长6.74%)。
公司业务表现
- 工业缝纫机:销量212.11万台(同比增长8.10%),收入52.64亿元(同比增长14.69%),毛利率31.28%(增长4.69pct)。
- 裁床及铺布机:收入6.26亿元(同比增长14.36%),毛利率42.39%(增长2.36pct)。
- 衬衫及牛仔自动缝制设备:收入1.82亿元(同比增长25.12%),毛利率36.19%(下降1.46pct)。
- 战略性新兴产品:布局AI缝纫机、人形机器人等,预计2026年发布人形机器人。
研究结论
维持“买入”评级,下调盈利预测:2025-2027年归母净利润分别为9.73亿元、11.46亿元、13.29亿元(同比增长19.83%、17.76%、15.92%),对应PE分别为13.8、11.7、10.1倍。公司受益行业复苏及智能化升级,未来市占率有望提升。
风险提示
消费需求恢复不及预期、经营风险、出口及汇率风险、原材料价格上涨、固定成本提升、自然灾害、信息滞后、行业市场规模测算偏差等。