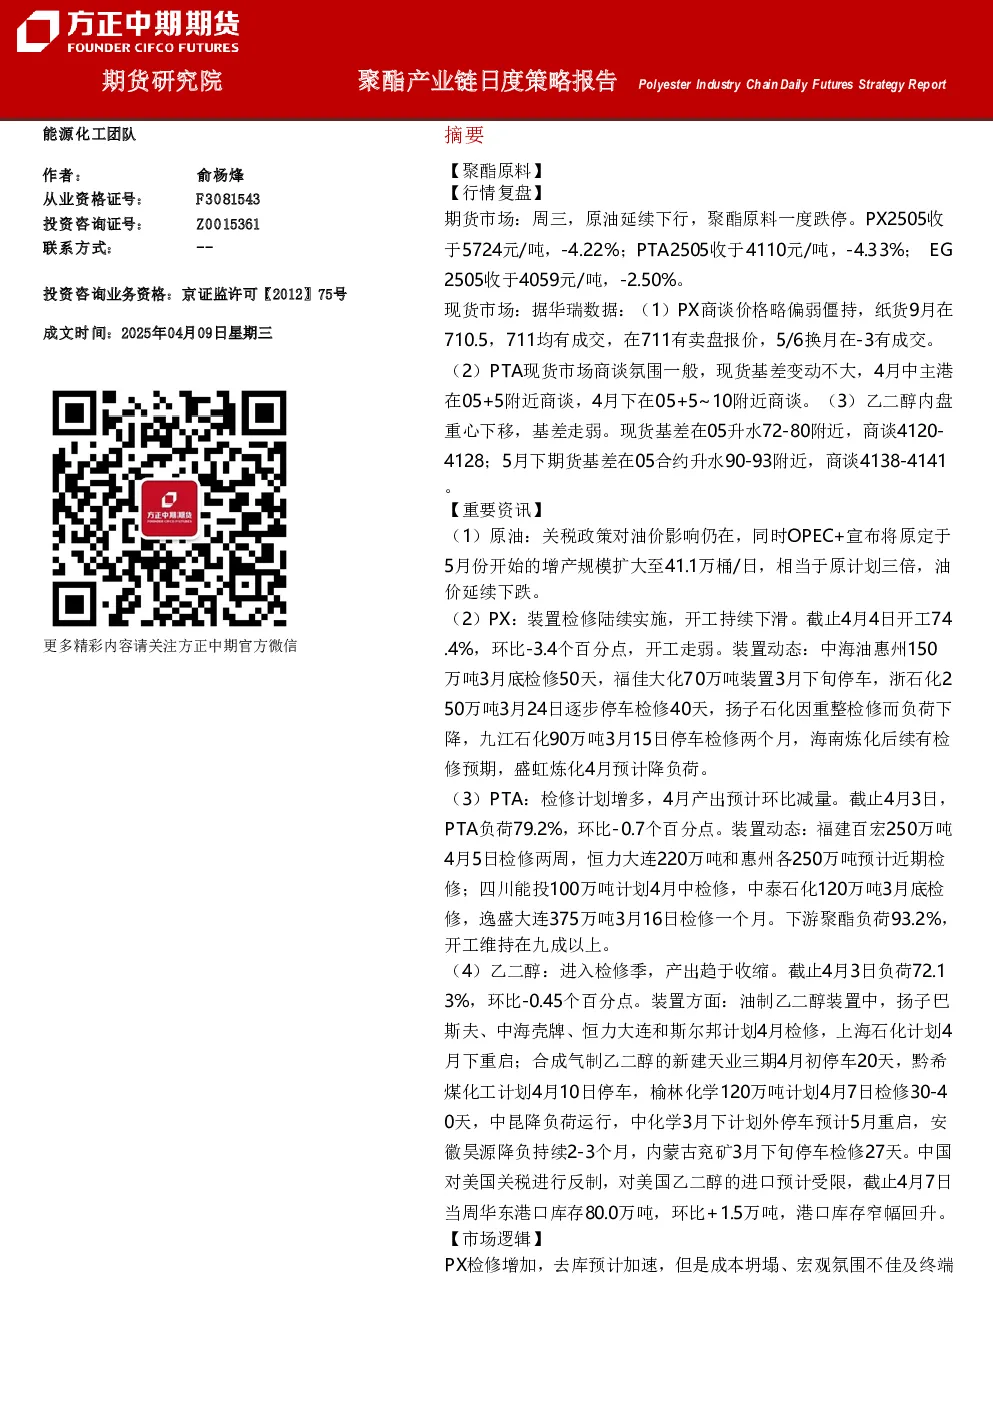
聚酯产业链日度策略报告总结
聚酯原料
- 行情复盘:期货市场下跌,PX、PTA、EG主力合约分别收于5724元/吨、4110元/吨、4059元/吨,跌幅分别为4.22%、4.33%、2.50%。现货市场商谈价格偏弱,PX、PTA、EG现货基差走弱,港口库存窄幅回升。
- 重要资讯:
- 原油:关税政策及OPEC+增产计划导致油价延续下跌。
- PX:装置检修增加,开工下滑至74.4%,主要装置检修动态包括中海油惠州、福佳大化、浙石化等。
- PTA:检修计划增多,开工率79.2%,主要装置检修动态包括福建百宏、恒力大连、四川能投等。
- 乙二醇:进入检修季,开工率72.13%,主要装置检修动态包括扬子巴斯夫、中海壳牌、天业三期等,美国关税反制影响进口。
- 市场逻辑:PX检修增加但成本坍塌、宏观氛围不佳及终端负反馈增强,价格延续下跌;PTA供需宽平衡,受宏观、成本、需求及市场情绪拖累,价格延续下行;乙二醇开工走弱,供需面趋于改善,但成本及终端拖累,价格相对偏强。
- 交易策略:PX空单持有,支撑位5700-5800,压力位6900-7000;PTA空单持有,支撑位4000-4100,压力位4700-4800;乙二醇空单持有,支撑位3800-3900,压力位4400-4500。
聚酯产品
- 行情复盘:聚酯产品下跌后适度反弹,PF、PR主力合约分别收于5832元/吨、5378元/吨,跌幅分别为1.88%、3.17%。4D直纺涤短纤产销略有好转,华东水瓶片现货价继续放量成交。
- 重要资讯:
- 短纤:装置减产计划增加,开工率91.0%,库存14.3天,工厂库存及原料库存变化有限,涤纱开机率67%,成品库存20.6天。
- 瓶片:装置陆续重启,开工率84.1%,主要装置重启动态包括逸盛大连、浙江万凯、三房巷等,下游需求一般。
- 市场逻辑:短纤检修增多但受关税影响出口和终端需求受限,成本走弱,价格弱势难改;瓶片装置重启导致供应压力回升,成本走弱,价格承压。
- 交易策略:短纤空单持有,支撑位5500-5600,压力位6800-6900;瓶片空单持有,支撑位5100-5200,压力位6400-6500。
总结
- 核心观点:聚酯原料及产品价格受成本坍塌、宏观氛围不佳及终端负反馈增强影响,整体延续下跌趋势。
- 关键数据:PX开工率74.4%,PTA开工率79.2%,乙二醇开工率72.13%,短纤开工率91.0%,瓶片开工率84.1%,港口库存80.0万吨。
- 研究结论:建议空单持有,关注支撑位及压力位变化。