核心观点与关键数据
黄金市场表现
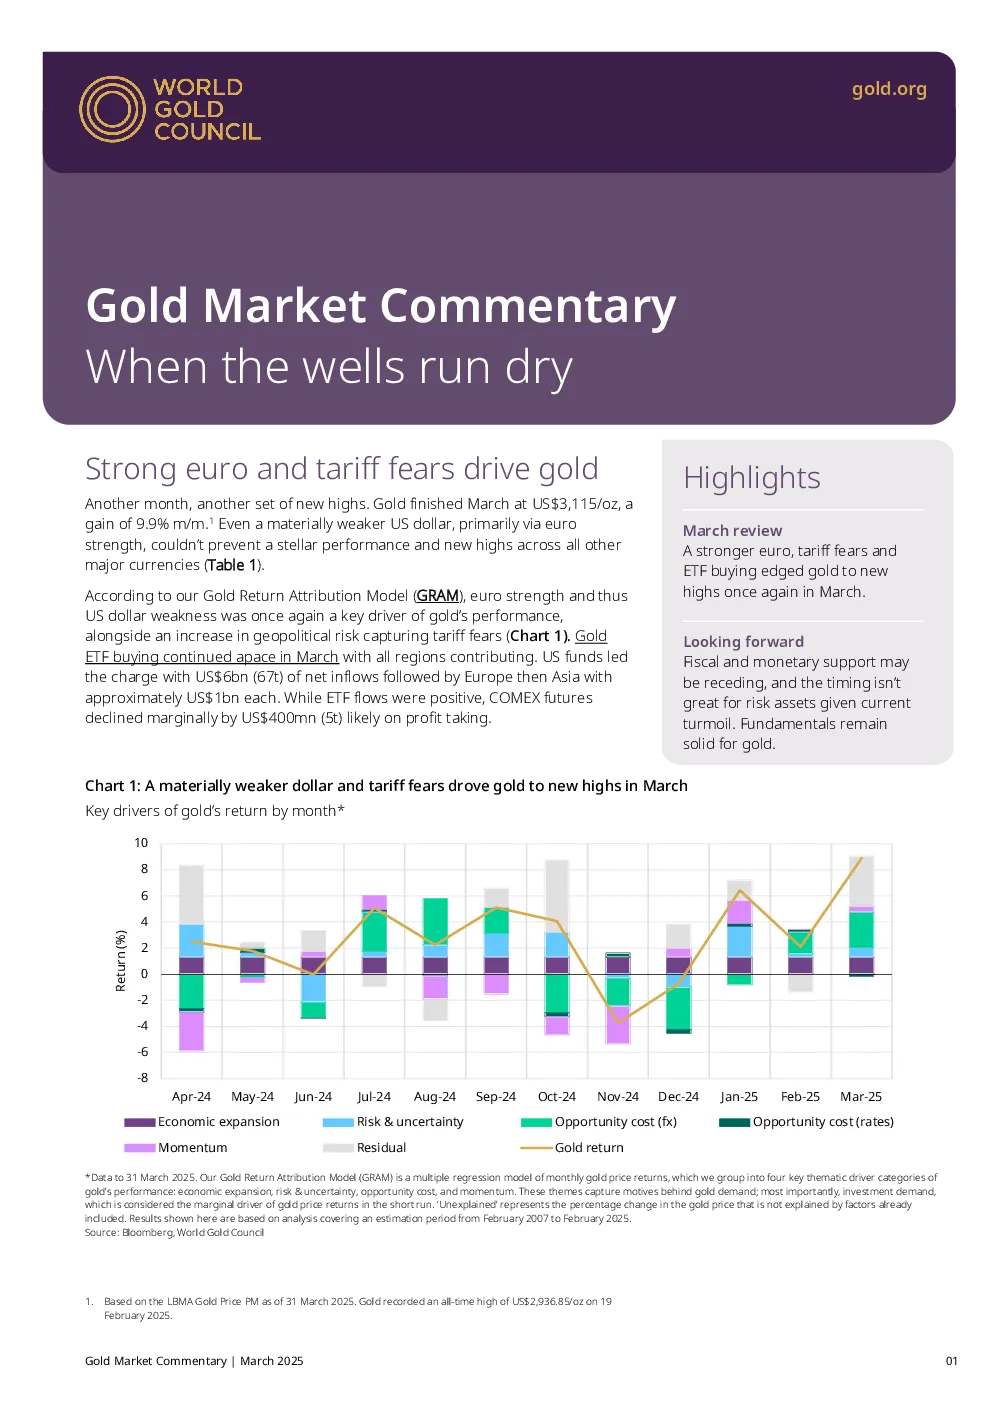
2023年3月,黄金价格创下新高,收于每盎司3,115美元,环比上涨9.9%。欧元走强和关税担忧成为主要推动因素。根据黄金回报归因模型(GRAM),欧元走强(导致美元走弱)和地缘政治风险增加(关税担忧)是黄金表现的关键驱动因素。
ETF资金流入
3月黄金ETF持续净流入,美国市场领先,净流入60亿美元(67吨),欧洲和亚洲市场分别净流入约10亿美元。COMEX期货小幅下跌4亿美元(5吨),可能因获利了结。
宏观环境分析
- 流动性变化:2022年美国金融条件收紧,导致债券和股市罕见同步下跌。当前流动性环境类似2022年,但关键差异在于:当前通胀高企但增长放缓,形成滞胀环境;央行持续增持黄金,提供基本面支撑;美国黄金ETF投资者在2022年波动后近期重新参与。
- 财政与货币政策:疫情后美国经济受益于财政和货币政策支持,但2022年流动性退潮。当前量化紧缩放缓,但无量化宽松预期,政府支出受限,美联储逆回购利率低,流动性管理空间有限,可能影响股市和黄金。
- 劳动力市场:工作时长下降,裁员增加,短期和中期劳动力市场韧性受关税不确定性影响。
市场比较与风险
- 与2011年和2020年峰值相比,当前黄金涨势较短,基本面更扎实:实际收益率高于历史同期,股市估值高企,信用利差收窄,美元相对强势(尽管年初走弱)。
- 风险因素:高金价可能抑制需求,流动性危机可能引发抛售,关税不确定性可能推高避险溢价。但央行增持黄金和滞胀环境仍支撑金价。
研究结论
当前宏观环境与历史峰值时期存在差异,黄金基本面仍具支撑。尽管短期涨势快速,但实际收益率、股市估值和信用利差等指标有利于金价。需关注高金价对需求的抑制和流动性风险,但央行持续买入和滞胀环境可能推动金价进一步上涨。