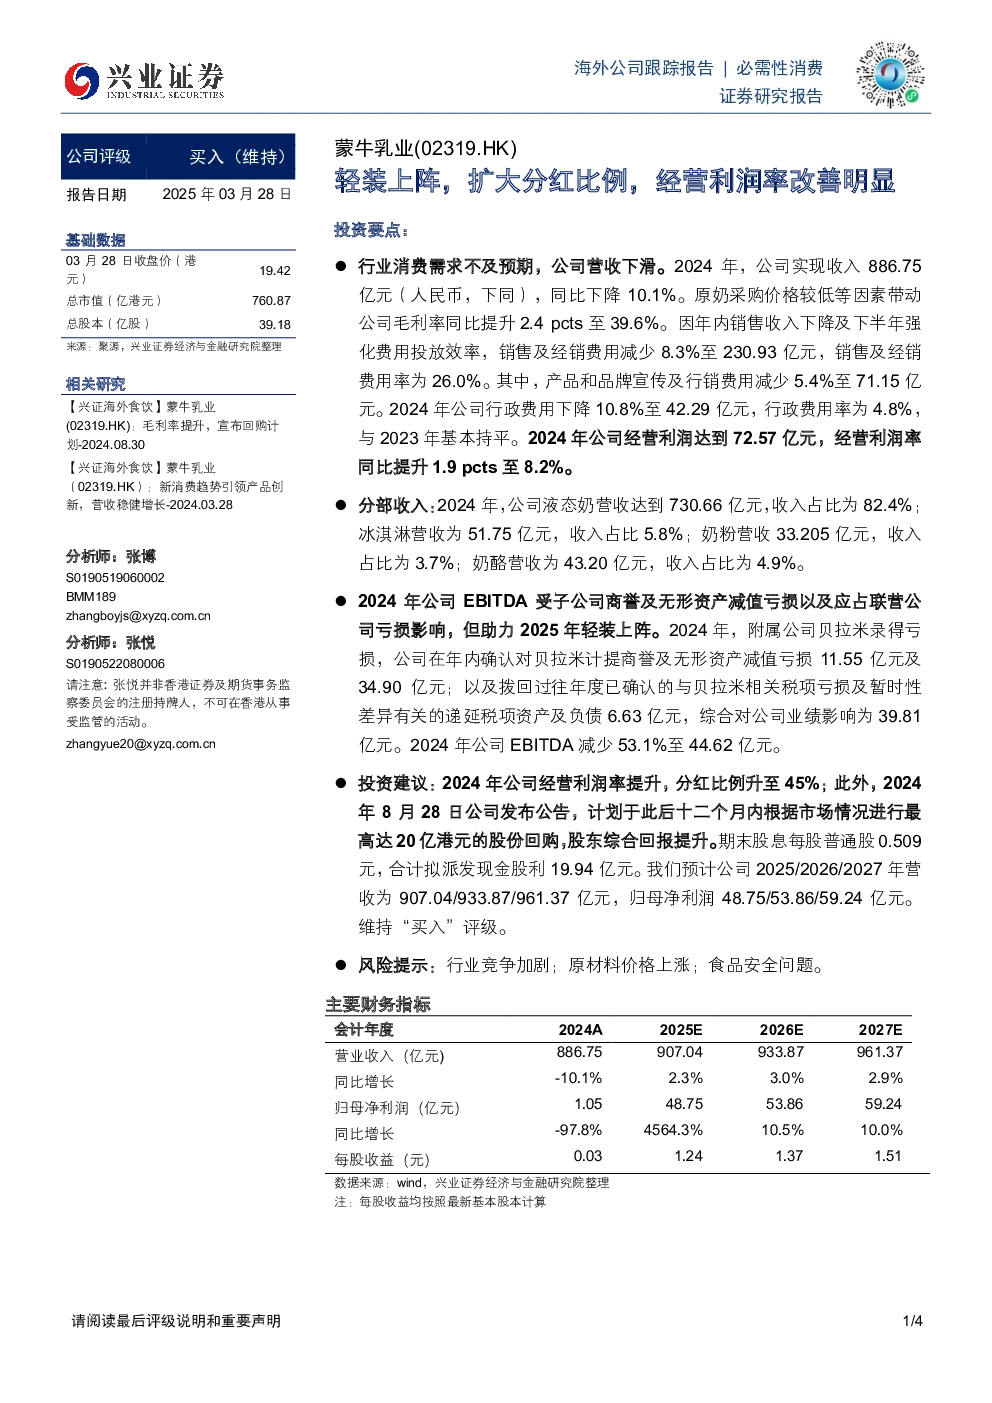
核心观点与关键数据
- 行业消费需求不及预期,公司营收下滑:2024年,蒙牛乳业实现收入886.75亿元,同比下降10.1%。原奶采购价格较低等因素带动毛利率同比提升2.4个百分点至39.6%。销售及经销费用减少8.3%至230.93亿元,销售及经销费用率为26.0%。行政费用下降10.8%至42.29亿元,行政费用率为4.8%。经营利润达到72.57亿元,经营利润率同比提升1.9个百分点至8.2%。
- 分部收入:液态奶营收730.66亿元,收入占比82.4%;冰淇淋营收51.75亿元,收入占比5.8%;奶粉营收33.205亿元,收入占比3.7%;奶酪营收43.20亿元,收入占比4.9%。
- EBITDA受子公司商誉及无形资产减值亏损影响:2024年,附属公司贝拉米录得亏损,公司在年内确认对贝拉米计提商誉及无形资产减值亏损11.55亿元及34.90亿元;以及拨回过往年度已确认的与贝拉米相关税项亏损及暂时性差异有关的递延税项资产及负债6.63亿元,综合对公司业绩影响为39.81亿元。EBITDA减少53.1%至44.62亿元。
- 投资建议:2024年公司经营利润率提升,分红比例升至45%;此外,2024年8月28日公司发布公告,计划于此后十二个月内根据市场情况进行最高达20亿港元的股份回购,股东综合回报提升。期末股息每股普通股0.509元,合计拟派发现金股利19.94亿元。预计公司2025/2026/2027年营收为907.04/933.87/961.37亿元,归母净利润48.75/53.86/59.24亿元。维持“买入”评级。
- 风险提示:行业竞争加剧;原材料价格上涨;食品安全问题。
财务指标
- 营业收入:2024A 886.75亿元,2025E 907.04亿元,2026E 933.87亿元,2027E 961.37亿元。
- 归母净利润:2024A 1.05亿元,2025E 48.75亿元,2026E 53.86亿元,2027E 59.24亿元。
- 每股收益:2024A 0.03元,2025E 1.24元,2026E 1.37元,2027E 1.51元。
- 毛利率:2024A 39.6%,2025E 39.1%,2026E 39.0%,2027E 38.9%。
- 经营利润率:2024A 8.2%,2025E 8.2%,2026E 8.6%,2027E 9.0%。
- 归母净利润率:2024A 0.1%,2025E 5.4%,2026E 5.8%,2027E 6.2%。
- ROE:2024A 0.2%,2025E 9.9%,2026E 10.6%,2027E 10.8%。
研究结论
蒙牛乳业在2024年面临行业消费需求不及预期的挑战,但通过成本控制和费用优化,实现了经营利润率的提升。公司宣布提高分红比例并计划进行股份回购,以提升股东回报。未来几年,公司预计将实现稳健的营收和净利润增长,维持“买入”评级。