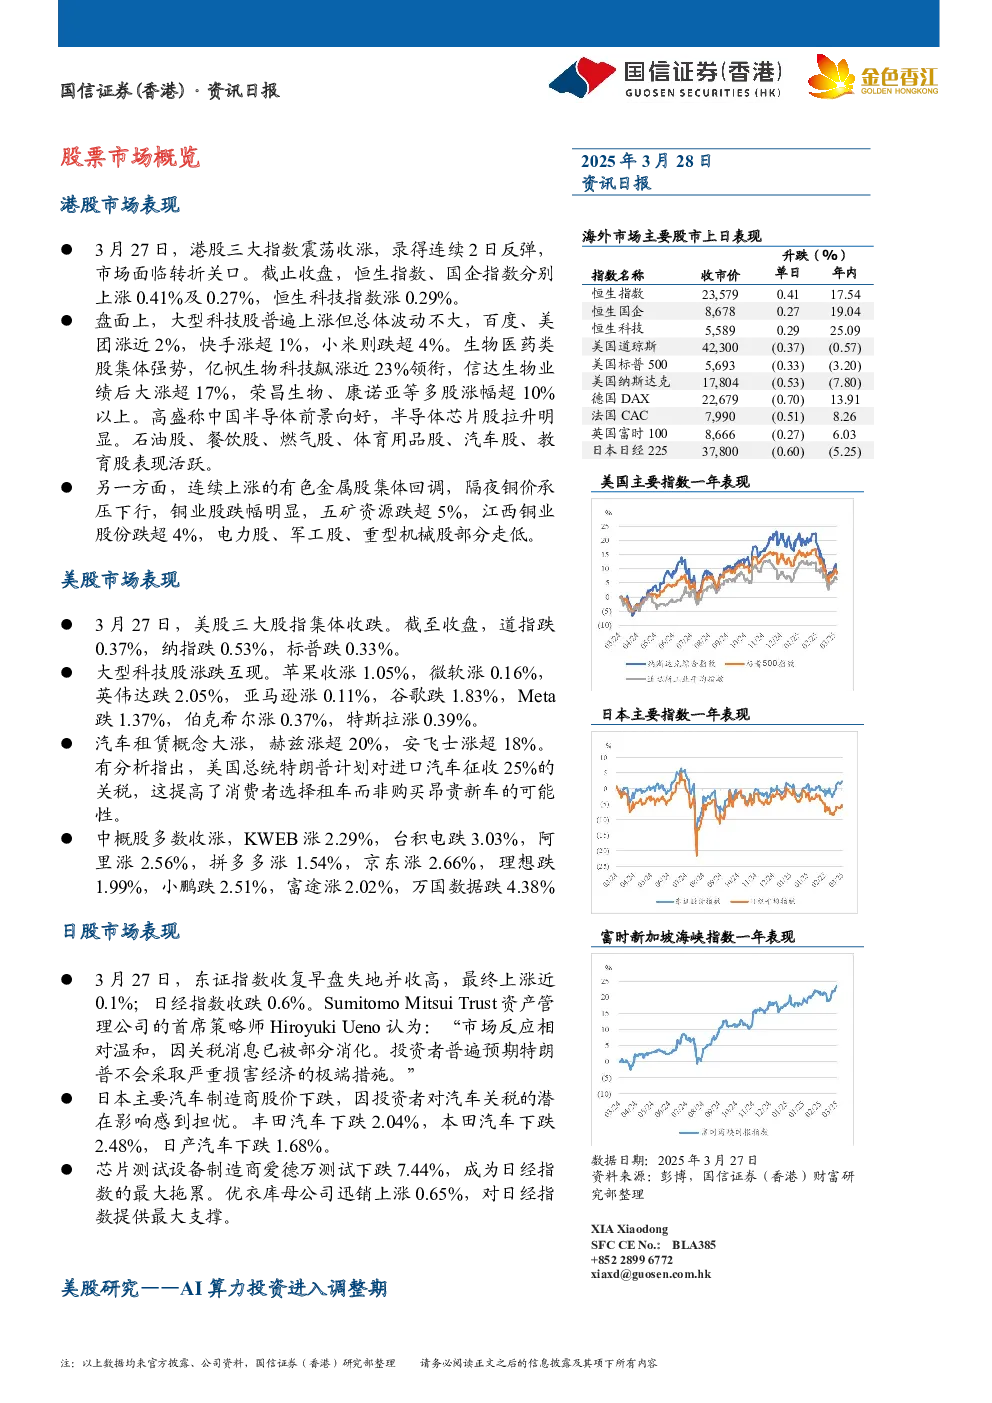
市场表现与AI算力投资分析
港股市场
- 指数表现:恒生指数、国企指数、恒生科技指数分别上涨0.41%、0.27%、0.29%,连续两日反弹,市场面临转折。
- 板块动态:大型科技股波动不大,百度、美团涨近2%,快手涨超1%,小米跌超4%;生物医药股强势,亿帆生物科技涨近23%,信达生物涨超17%;高盛看好中国半导体前景,芯片股拉升;石油、餐饮、燃气、体育用品、汽车、教育股活跃。有色金属股回调,五矿资源跌超5%,江西铜业股份跌超4%。
美股市场
- 指数表现:道指跌0.37%,纳指跌0.53%,标普跌0.33%。
- 板块动态:大型科技股涨跌互现,苹果涨1.05%,微软涨0.16%,英伟达跌2.05%,亚马逊涨0.11%,谷歌跌1.83%,Meta跌1.37%;汽车租赁概念大涨,赫兹涨超20%,安飞士涨超18%;中概股多数收涨,KWEB涨2.29%,阿里涨2.56%,拼多多涨1.54%,京东涨2.66%,理想跌1.99%,小鹏跌2.51%。
日股市场
- 指数表现:东证指数上涨近0.1%,日经指数跌0.6%。
- 板块动态:汽车制造商股价下跌,丰田汽车下跌2.04%,本田汽车下跌2.48%,日产汽车下跌1.68%;芯片测试设备制造商爱德万测试下跌7.44%;优衣库母公司迅销上涨0.65%。
AI算力投资分析
- 市场拐点:微软取消数据中心项目,反映云厂商对算力扩张策略的审慎调整,费城半导体指数、英伟达股价下跌。
- 供需重构:谷歌与Meta接手释放的算力产能,行业内部资源再平衡,具备明确AI应用场景的企业加码基础设施,过度依赖第三方需求的厂商收缩战线。
- 投资建议:短期回避单纯依赖硬件采购增长的标的,长期聚焦能实现"算力-算法-场景"三角闭环的企业。
- 结构性机会:模块化、高能效数据中心装备供应商;GPU资源调度中间层服务商;算法创新降低算力依赖的模型开发商。
重点新闻
- 美国经济数据:2024年第四季度经济增长率上修至2.4%,个人消费支出价格指数上涨2.6%。
- 欧盟与美国贸易摩擦:欧盟考虑打击美国服务出口,限制大型科技企业知识产权。
- 特朗普汽车关税计划:可能导致汽车平均价格上涨5000-10000美元,特斯拉受影响较小。
- 苹果收购计划:考虑收购ThinkingMachinesLab,团队汇聚顶尖AI专家。
- 谷歌安卓开发策略:将安卓开发工作转移到内部分支,开发过程将完全在闭门环境中进行。
- 半导体行业动态:存储芯片原厂减产计划,内存价格开始上涨,美光发函确认涨价。
- 中国政策动态:出台方案加大减负稳岗支持力度,央行将择机降准降息。
- 企业融资动态:腾讯投资育碧新子公司,中芯国际发布年度报告,蔚来汽车启动股票配售。
重点图表
- 美股成交额前十
- 纳斯达克中国金龙指数成交额前十
- 日股成交额前十
- 过去一年美国国债收益率走势
- 过去一年美元指数走势
- 过去一年黄金现货美元走势
- 过去一年美元兑人民币走势
- 过去一年美元兑日元走势
- 近60日南下资金净买入
- 近一周港股通活跃个股资金流向