有色金属运行逻辑及投资建议
- 宏观主导逻辑:贸易不确定性扰动及地缘供应端扰动导致有色普遍偏强,市场关注关税进一步信息,美联储降息预期降温,我国央行MLF操作调整,财政政策更积极。
- 品种走势:地缘不确定性下贸易链、供应链重构预期升温,铜因跨市场套利整体表现强势,锌偏强整理,铝盘面震荡整理,锡受铜带动反弹但库存上升,铅窄整理,镍及不锈钢偏强整理。
- 本周关注:央行MLF操作、美俄在沙特就乌克兰问题举行双边磋商;美联储核心PCE物价指数、美国3月PMI初值和四季度GDP终值、欧洲PMI初值等。
有色金属行情回顾
- 期货收盘情况:铜82000元/吨(+0.11%)、锌24155元/吨(+0.12%)、铝20720元/吨(+0.07%)、氧化铝3108元/吨(+1.37%)、锡277650元/吨(+1.01%)、铅17615元/吨(+0.31%)、镍129670元/吨(+0.35%)、不锈钢13410元/吨(+0.41%)。
有色金属持仓分析
有色金属现货市场
- 现货价格表:长江有色铜现货价格82700元/吨(+1.06%)、长江有色0#锌现货均价24100元/吨(+0.08%)、长江有色铝现货均价20680元/吨(+0.05%)、安泰科氧化铝全国平均价3164元/吨(-0.25%)、LME铝现货收盘价2590美元/吨(-1.25%)、俄镍上海129550元/吨(+0.38%)、1#锡长江有色现货平均价278100元/吨(+1.68%)、铅锭(1#)17284元/吨(+1.28%)。
有色金属产业链
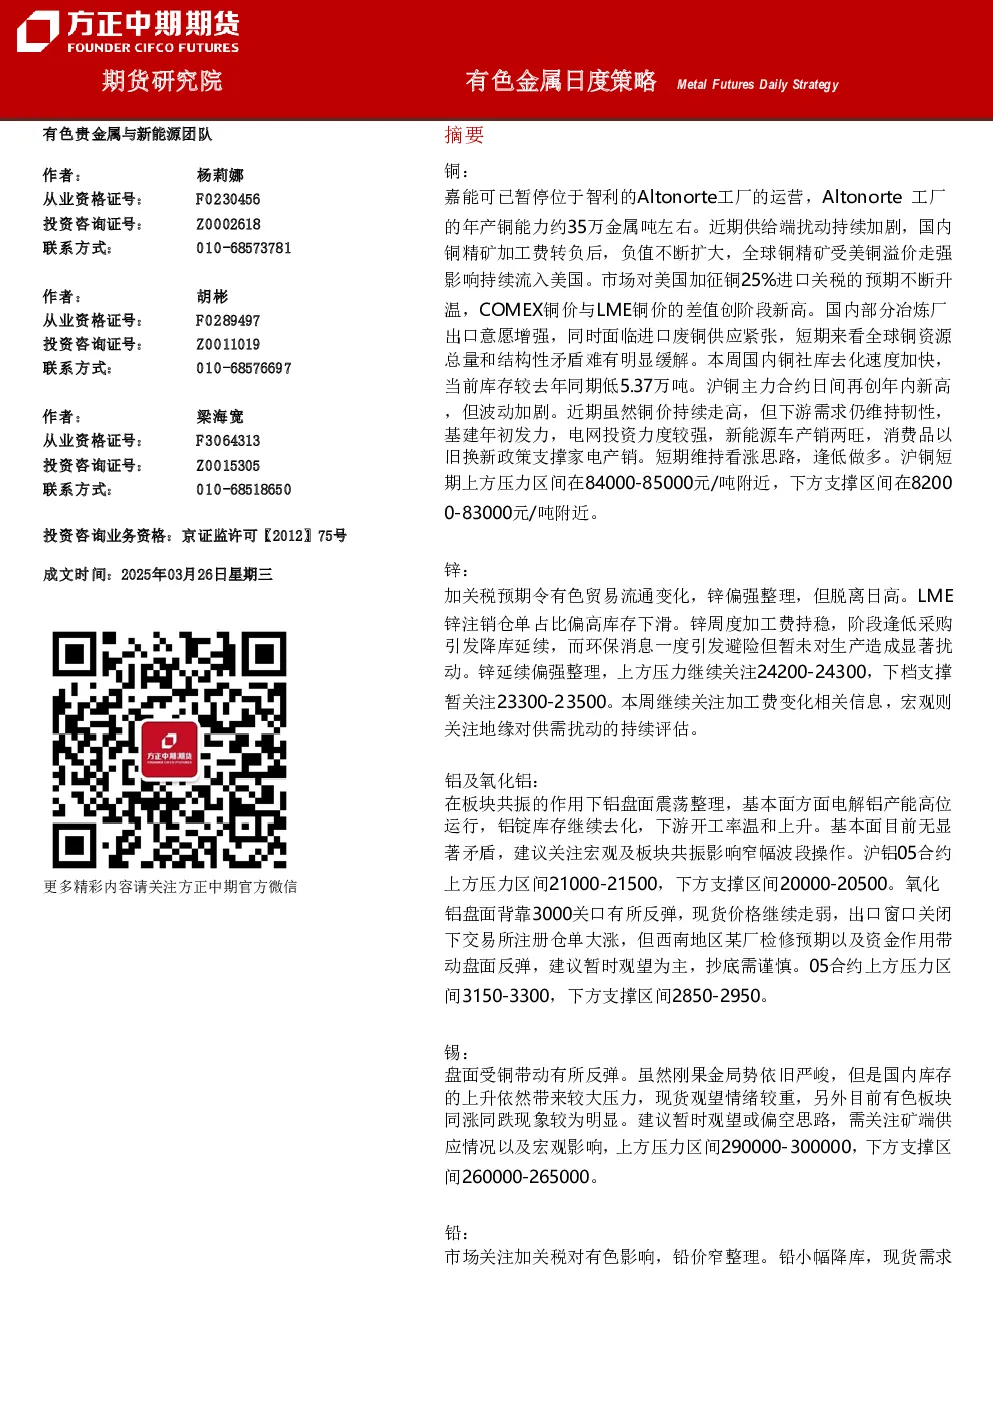
- 铜:Altonorte工厂停产,供给端扰动加剧,铜精矿加工费转负,全球铜精矿流入美国,美国加征铜关税预期升温,COMEX铜价与LME铜价差创阶段新高,国内铜社库去化加快,沪铜主力合约日间再创年内新高,下游需求维持韧性,短期维持看涨思路,逢低做多。
- 锌:加关税预期令有色贸易流通变化,锌偏强整理,LME锌注销仓单占比偏高库存下滑,锌周度加工费持稳,阶段逢低采购引发降库延续,环保消息一度引发避险但暂未对生产造成显著扰动,锌延续偏强整理。
- 铝及氧化铝:板块共振作用下铝盘面震荡整理,电解铝产能高位运行,铝锭库存继续去化,下游开工率温和上升,基本面无显著矛盾,建议关注宏观及板块共振影响窄幅波段操作。
- 锡:盘面受铜带动有所反弹,刚果金局势严峻,国内库存上升,现货观望情绪较重,有色板块同涨同跌现象明显,建议暂时观望或偏空思路。
- 铅:市场关注加关税对有色影响,铅价窄整理,原生铅冶炼厂停产检修及环保扰动带来部分扰动,下游电池生产企业刚需补库,进口窗口偶有打开情况,铅价偏强。
- 镍及不锈钢:印尼政策不确定性仍存,供应来看印尼内贸基准价小幅回升,菲律宾镍矿供应出货量预期增加,不锈钢排产有所增加,需求端刚需采购为主,价格上涨,升水有所收窄,不锈钢期现库存总体依然偏高。
有色金属套利
有色金属期权
- 期权分析图:展示各品种期权历史波动率、加权隐含波动率、成交持仓变化、持仓量认购认沽比等期权相关指标。
投资建议
- 铜:短期维持看涨思路,逢低做多,沪铜短期上方压力区间84000-85000元/吨,下方支撑区间82000-83000元/吨。
- 锌:阶段逢低采购,短多长空,上方压力区间24300-24500,下档支撑区间23000-23300。
- 铝及氧化铝:铝震荡整理,氧化铝震荡偏强,波段操作;观望为主。
- 锡:暂时观望或偏空思路,上方压力区间290000-300000,下方支撑区间260000-265000。
- 铅:偏强整理,观望,下观17000-17200支撑,上档继续关注17600-17800压力带表现。
- 镍及不锈钢:逢低偏多,不锈钢偏强整理,下方继续关注12800-13000附近支撑,压力位继续看13500-13800。