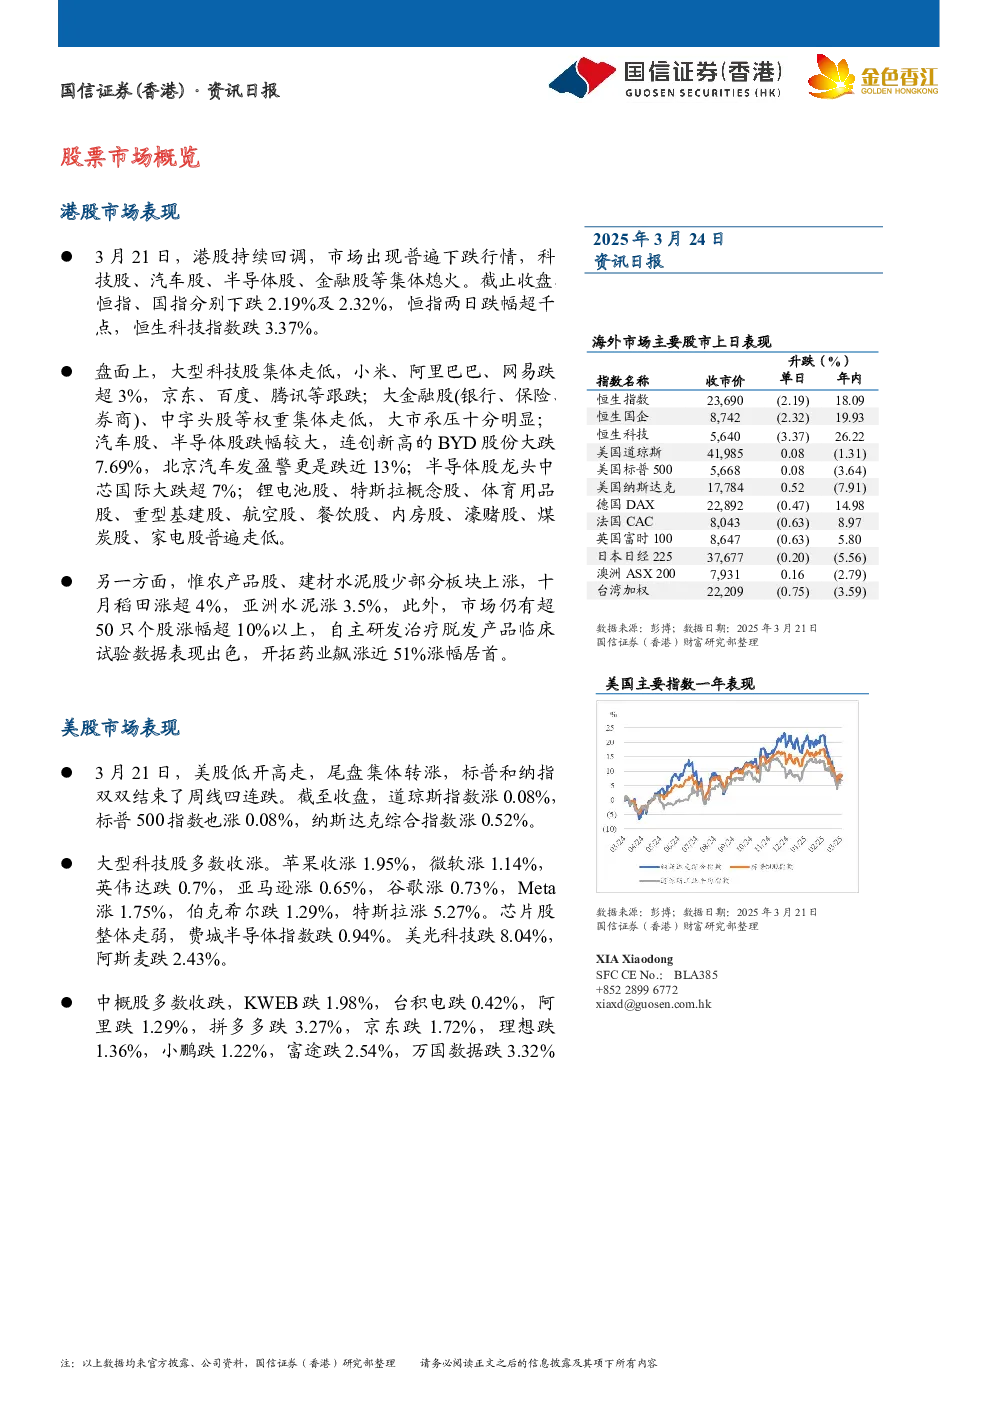
港股市场近期波动分析
市场波动触发因素:近期港股大幅调整,主要受三大因素驱动:
- 重磅财报密集落地,市场对部分企业业绩预期消化后选择阶段性离场;
- 地缘政治风险升温,包括美国对华关税审查截止期、TikTok禁令等事件加剧不确定性;
- A股财报季临近,部分资金提前兑现收益以规避潜在风险。
资金流向分化:
- 上周四港股整体呈现2倍卖出倾向,金融板块(如港交所、国有大行)遭集中减仓,科技股买入动能消退,消费板块获小幅资金流入;
- 上周五开盘后资金短暂回流(如小米获加仓),但随后金融(港交所)、原材料(紫金矿业)及能源板块抛压加剧,抵消流入动力;
- 科技板块中,美团因财报前避险情绪遭减仓,部分对冲基金逆势抄底小米;
- AH溢价回落背景下,BYD等标的出现跨市场套利平仓行为,进一步加剧波动。
资金属性解析:
- 对冲基金成为本轮波动关键推手:3月10日-18日快速加仓推动港股冲高,随后转向净卖出叠加做空比例上升,与南下资金托底力度减弱形成共振,导致市场剧烈调整;
- 持仓数据显示,截至2月底,共同基金对中资股配置比例环比提升0.6%至6.5%,但低配幅度仍达340bp,反映欧美长线资金尚未系统性回流;
- 对冲基金对中资股净仓位9.1%,处于近五年56%分位,显示其短期交易属性显著;
- 从全球资金流向看,主动型外资近期已现回流迹象,对冲基金则延续全球范围内的去敞口操作,短期或继续放大港股波动。
投资建议:港股仍有上升空间。目前,港股估值仍处于均值附近。部分资金表示若港股市场稳定至一定水平,考虑在5月重新布局,届时若中美领导会晤计划更为明朗,或将成为重新入场的窗口期。
重点新闻:
- 美国总统特朗普表示,计划于4月2日推出的关税措施将具有灵活性,对等关税将更具“针对性”,一些国家将获得豁免;
- 美国经济数据严重分化,“软数据”显示关税和减支措施恐拖累经济显著放缓,但“硬数据”暗示滞胀甚至衰退的担忧都过头了;
- 德国通过支出法案,将释放数千亿欧元用于国防和基础设施支出;
- 美国货币市场押注欧洲央行年内还会再降息两次,欧洲央行管委Stournaras表示,目前看来可能在4月会议上降息,但补充称现在就断言为时过早;
- 美国联邦通讯委员会称,正在调查华为、中兴通讯等之前被列入“涵盖名单”的一些中国公司;
- 马斯克透露,人形机器人擎天柱已在弗里蒙特工厂的试产线上完成制造,今年目标生产5000台,明年计划生产5万套并对外销售;
- 美光公司股价下跌8%,因其低迷的毛利率预测使其强劲的季度营收前景黯然失色;
- 据报OpenAI和Meta已分别与印度信实工业公司就潜在的合作关系进行了讨论,以扩大它们在印度的人工智能产品;
- 中国央行货币政策委员会建议加大货币政策调控强度,重申要择机降准降息;
- 美团发布2024年第四季度及全年业绩,全年营收同比增长22%,调整后净利润同比增长88%;
- 腾讯升级人工智能推理模型混元T1,性能可媲美DeepSeek的R1,但价格更便宜;
- BYD即将公布业绩,预计2024年营收将超过1000亿美元,有望击败特斯拉。
重点图表:包括美股成交额前十、纳斯达克中国金龙指数成交额前十、美国国债收益率走势、美元指数走势、黄金现货美元走势、美元兑人民币走势等图表。