核心观点与关键数据
美联储政策与市场焦点
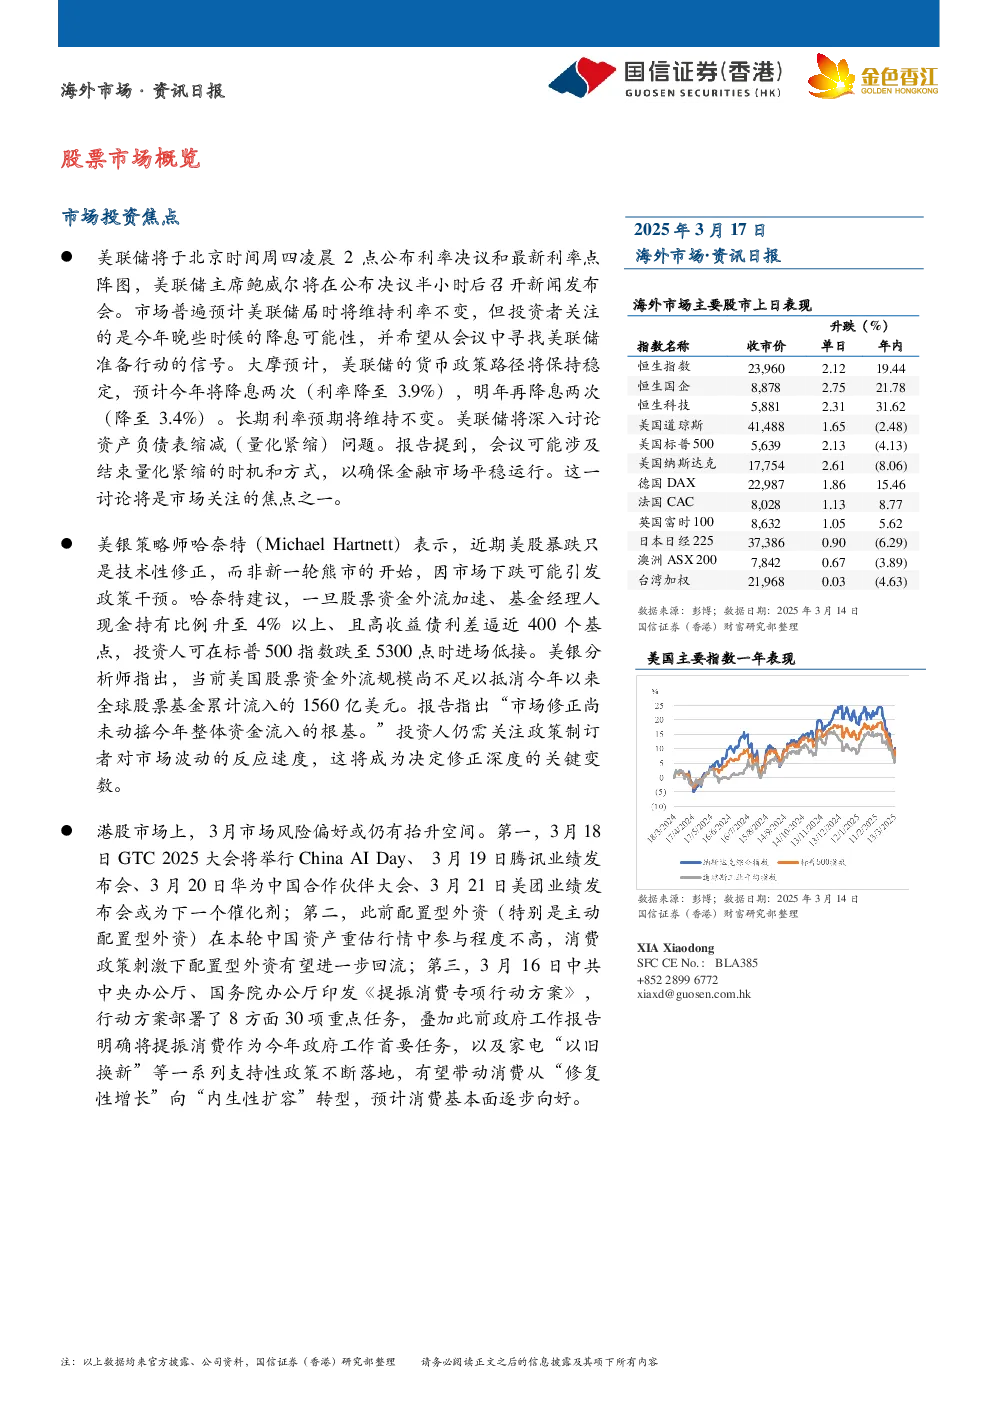
- 美联储将于3月14日公布利率决议,市场普遍预期维持利率不变,但关注降息信号及量化紧缩讨论。大摩预测今年降息两次(3.9%),明年再降两次(3.4%),长期利率预期不变。
- 美银策略师哈奈特认为美股暴跌为技术性修正,建议在标普500指数跌至5300点时低吸,当前资金外流不足以动摇整体流入趋势。
港股市场表现与催化剂
- 3月14日港股反攻,恒生指数涨2.12%,重回24000点,科技股(京东、美团)、金融股(新华保险、中信证券)及消费股(中国飞鹤、蒙牛乳业)领涨。
- 下周催化剂包括GTC 2025大会、腾讯/华为/美团业绩发布,以及外资回流潜力。政策层面,《提振消费专项行动方案》推动消费从“修复性增长”向“内生性扩容”转型。
美股市场表现与行业动态
- 3月14日美股普涨,道琼斯指数涨1.65%,标普500涨2.13%,纳斯达克涨2.61%,主要受贸易担忧缓解、政府拨款法案通过及抄底情绪驱动。
- 行业板块全线上涨,半导体、科技、能源领涨。中概股多数上涨,蔚来汽车涨3.59%,小鹏汽车跌6.39%。大型科技股全线上涨,英伟达涨5.27%,Meta涨2.96%。
重大新闻与事件分析
- 马斯克宣布“星舰”火箭2026年底登陆火星,载人任务最早2029年实施。特斯拉计划降低Model Y成本20%,2026年在中国量产并出口北美、欧洲。
- iPhone 16e首销遇冷,社交平台曝蓝牙音频故障,性价比不足或难扭转苹果在新兴市场的颓势。
- 百度发布文心大模型4.5及X1,多模态能力优于GPT4.5,API调用价格大幅降低,或加速企业客户采用。
- 中国拟邀72位跨国企业CEO(含黑石、辉瑞CEO)与习近平会晤,争取国际商业领袖支持以应对特朗普贸易政策。
研究结论
- 美联储政策走向及降息预期仍是市场核心变量,量化紧缩讨论或引发市场关注。美股短期反弹但风险犹存,政策干预仍是关键变量。港股受益于政策刺激及外资回流预期,消费板块表现突出。特斯拉成本优化及文心大模型低价策略或推动AI应用落地。中国邀请跨国企业领袖或为应对贸易摩擦的重要举措。