核心观点与关键数据
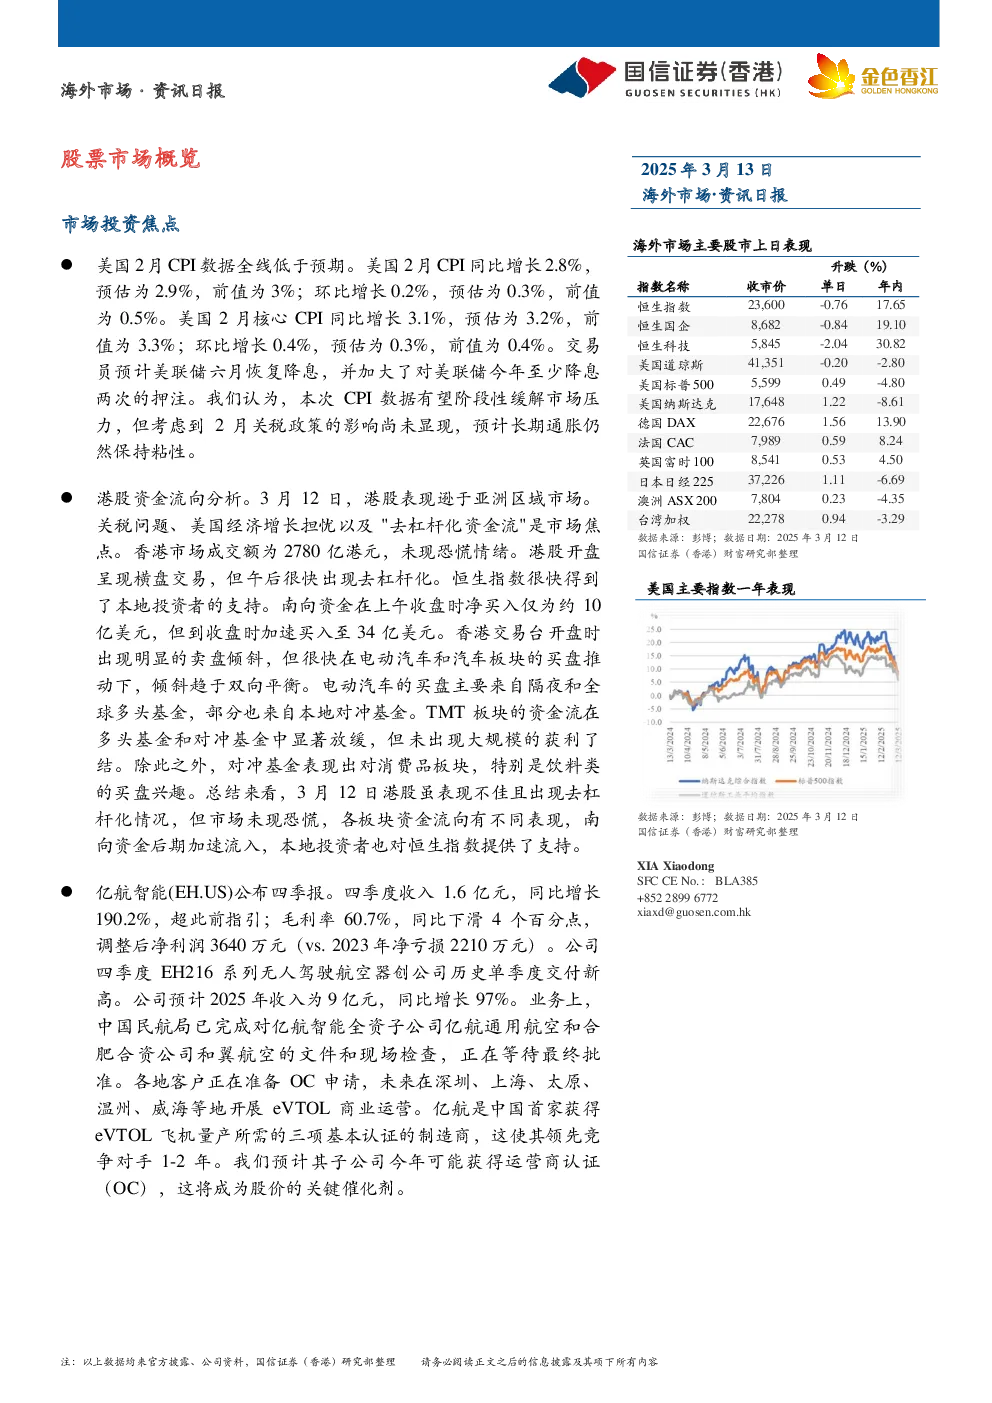
美国CPI数据低于预期,市场押注美联储降息,但长期通胀仍具粘性。 美国2月CPI同比增长2.8%(预期2.9%),环比增长0.2%(预期0.3%),核心CPI同比增长3.1%(预期3.2%)。数据利好市场,交易员预计美联储六月恢复降息,并加大了对今年至少降息两次的押注。但考虑到2月关税政策影响尚未显现,长期通胀仍可能保持粘性。
港股表现逊于亚洲区域市场,资金流向呈现分化,南向资金后期加速流入。 3月12日,港股高开低走,恒生科技指数大跌3.5%,最终收跌2.04%。市场焦点为关税问题、美国经济增长担忧及“去杠杆化资金流”。成交额2780亿港元,未现恐慌情绪。午后出现去杠杆化,但本地投资者支持恒生指数。南向资金上午净买入约10亿美元,收盘加速至34亿美元。电动汽车板块受多头基金和本地对冲基金推动,TMT板块资金流放缓但未现大规模获利了结,对冲基金关注消费品板块。
亿航智能四季报超预期,EH216系列交付创新高,预计2025年收入9亿元。 公司四季度收入1.6亿元(同比增长190.2%),毛利率60.7%(下滑4个百分点),调整后净利润3640万元(2023年净亏损2210万元)。EH216系列创单季度交付新高。公司预计2025年收入9亿元(同比增长97%)。中国民航局正批准亿航eVTOL运营,预计子公司今年获运营商认证,成为股价关键催化剂。
美股市场表现
美股三大股指震荡,纳指涨1.2%,特斯拉涨超7%。 道指跌0.2%,纳指涨1.22%,标普涨0.49%。半导体、科技、通讯、能源和金融板块收涨,日常消费、医疗、原料、房地产、公用事业和工业板块收跌。大型科技股涨跌互现,苹果跌1.75%,微软涨0.74%,英伟达涨6.43%,亚马逊涨1.17%,谷歌涨1.82%,Meta涨2.29%,特斯拉涨7.59%。
中概股涨跌互现。 KWEB跌1.24%,阿里跌1.35%,拼多多跌0.1%,理想涨0.81%,小鹏跌6.11%,富途涨1.31%,万国数据跌8.56%,亿航智能跌3.65%。
重大新闻与事件分析
摩根大通称全球基金流向新兴市场股债,港元和人民币兑换金额创新高。 交易员押注美联储降息及美元下跌,资金流入当地股市。高盛下调标普500指数2025年底目标价至6200点。
摩根士丹利称中国经济增速或将放缓,名义GDP增速或下滑至4%以下。 原因包括关税冲击、房地产走弱及持续低物价环境。
瑞银数据显示,国际资本对中国股市配置比例不足1%,仍持谨慎情绪。
摩根士丹利下调苹果目标价至252美元,预计iPhone出货量下滑。 苹果延后推出更先进的Siri,2026财年iPhone升级周期将减少新功能。
马斯克承诺未来两年内将美国汽车产能翻倍,短期内对特斯拉股价有支撑作用。
美国银行称英伟达GTC前交易价格有吸引力,预计将宣布GB300AI芯片。 英伟达采用钻石散热GPU实验,性能是普通芯片的三倍。
阿里千问推出最新推理模型QwQ-32B,性能可与DeepSeek-R1媲美。 阿里集成Agent能力,使其能进行批判性思考并调整推理过程。短期股价受情绪驱动,持续性取决于商业化进展和竞争动态。