聚酯产业链日度策略报告总结
聚酯原料
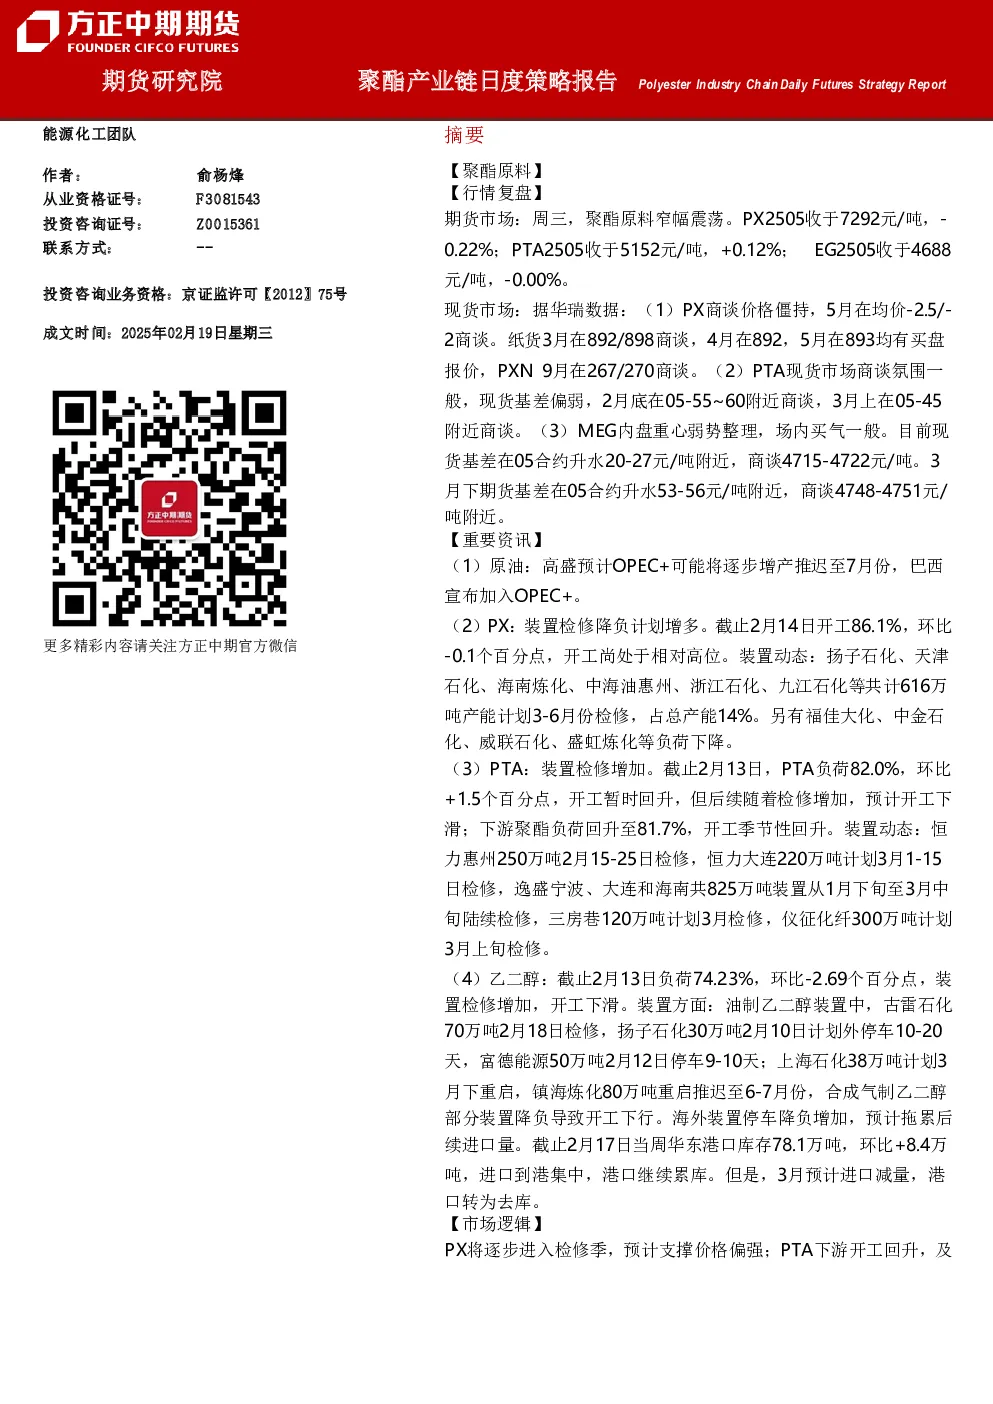
- 行情复盘:期货市场窄幅震荡,PX2505收于7292元/吨,PTA2505收于5152元/吨,EG2505收于4688元/吨。现货市场方面,PX价格僵持,PTA现货商谈氛围一般,MEG内盘重心弱势整理。
- 重要资讯:
- PX:装置检修计划增多,开工率86.1%,616万吨产能计划3-6月检修。部分装置负荷下降。
- PTA:开工率82.0%,后续检修增加,下游聚酯负荷回升至81.7%。恒力惠州、恒力大连、逸盛宁波等装置计划检修。
- 乙二醇:开工率74.23%,装置检修增加,开工下滑。古雷石化、扬子石化等装置检修,进口到港集中,港口库存累库至78.1万吨。
- 市场逻辑:PX检修季支撑价格,PTA供需面改善支撑价格,乙二醇阶段性累库压制价格,但后续检修增加形成支撑。
- 交易策略:PX逢低做多,支撑位6500-6600,压力位7600-7800;PTA逢低做多,支撑位4700-4800,压力位5300-5500;乙二醇逢低做多,支撑位4500-4600,压力位4800-4900。
聚酯产品
- 行情复盘:期货市场窄幅震荡,PF2504收于7004元/吨,PR2503收于6352元/吨。现货市场方面,4D直纺涤短产销70%,华东水瓶片现货价6313元/吨,市场交投不佳。
- 重要资讯:
- 短纤:开工率81%,装置陆续复工,库存16.1天,产销一般。涤纱开机率64%,成品库存17.3天。
- 瓶片:开工率74.2%,装置检修增加,后续开工将维持低位。国内外逢低适量补货。
- 市场逻辑:短纤供需双增,但改善力度有限,绝对价格跟随成本波动;瓶片供应压力缓解,加工费缓慢修复,绝对价格受成本牵制。
- 交易策略:短纤区间震荡,支撑位6600-6700,压力位7200-7300;瓶片区间震荡,支撑位6000-6100,压力位6500-6600。
总结
- 核心观点:PX检修季支撑价格,PTA供需改善支撑价格,乙二醇阶段性累库压制价格但后续检修增加形成支撑。短纤供需双增但改善力度有限,瓶片供应压力缓解,加工费缓慢修复。
- 关键数据:PX开工率86.1%,PTA开工率82.0%,乙二醇开工率74.23%,港口库存78.1万吨,短纤库存16.1天,瓶片开工率74.2%。
- 研究结论:聚酯原料和产品整体呈现区间震荡走势,建议逢低做多,关注原油走势及装置动态。