登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
AI PC助力持续增长
2024-12-02
吴文吉
中邮证券
,
春秋电子(603890) 研报总结
核心观点
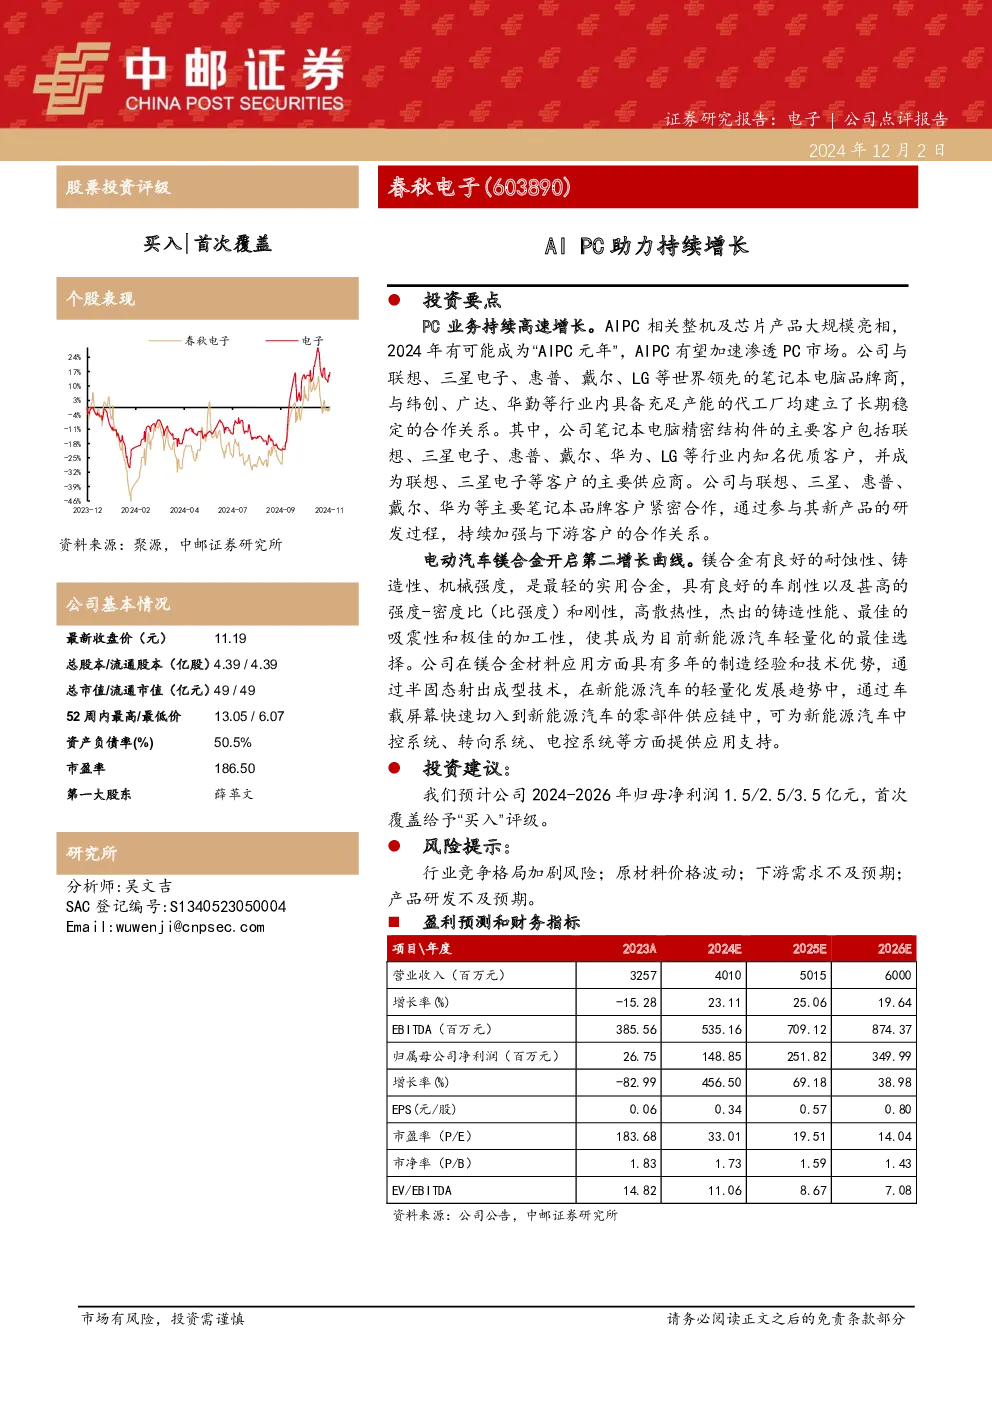
PC业务持续高速增长
:公司AIPC相关整机及芯片产品大规模亮相,预计2024年成为“AIPC元年”,AIPC有望加速渗透PC市场。公司与联想、三星电子、惠普、戴尔、LG等世界领先的笔记本电脑品牌商,以及纬创、广达、华勤等行业内具备充足产能的代工厂建立了长期稳定的合作关系。公司是联想、三星电子等客户的主要供应商,通过参与其新产品的研发过程,持续加强与下游客户的合作关系。
电动汽车镁合金开启第二增长曲线
:公司在镁合金材料应用方面具有多年的制造经验和技术优势,通过半固态射出成型技术,在新能源汽车的轻量化发展趋势中,通过车载屏幕快速切入到新能源汽车的零部件供应链中,可为新能源汽车中控系统、转向系统、电控系统等方面提供应用支持。
关键数据
最新收盘价
:11.19元
总股本/流通股本
:4.39亿股
总市值/流通市值
:49亿元
52周内最高/最低价
:13.05元 / 6.07元
资产负债率(%)
:50.5%
市盈率
:186.50
第一大股东
:薛革文
投资建议
预计公司2024-2026年归母净利润1.5/2.5/3.5亿元,首次覆盖给予“买入”评级。
风险提示
行业竞争格局加剧风险
原材料价格波动
下游需求不及预期
产品研发不及预期
分析师信息
分析师:吴文吉
SAC登记编号:S1340523050004
Email:wuwenji@cnpsec.com
你可能感兴趣
营收利润持续增长,加码AI布局助力公司长远发展
信息技术
长城证券
2023-04-27
季报点评:企业数字化需求持续增长,大模型助力AI应用不断落地
电子设备
中原证券
2024-10-28
新三板策略事件点评:桥梁梁板领军企业,发力PC构件,业绩持续增长
安信证券
2020-03-29
营收持续增长,信创PC加强投入
中泰证券
2025-06-11
公司动态点评:Q2业绩超预期增长,PC市场强势反弹助力AMD抢占市场
电子设备
长城证券
2020-07-14
海外科技前瞻系列专题:怎么看AI PC的市场空间
信息技术
西南证券
2024-04-02
手机、PC新一代产品AI性能强劲,看好受益混合式AI趋势
国金证券
2023-10-25
计算机行业点评:鸿蒙AI生态及鸿蒙PC展望
信息技术
国盛证券
2024-12-22
港股公司信息更新报告:AI PC商业模式升级,服务器受益CSP上行周期
开源证券
2025-02-23
了解AI PC:引入时机与场景
信息技术
哈佛商业评论分析服务公司
2024-03-27