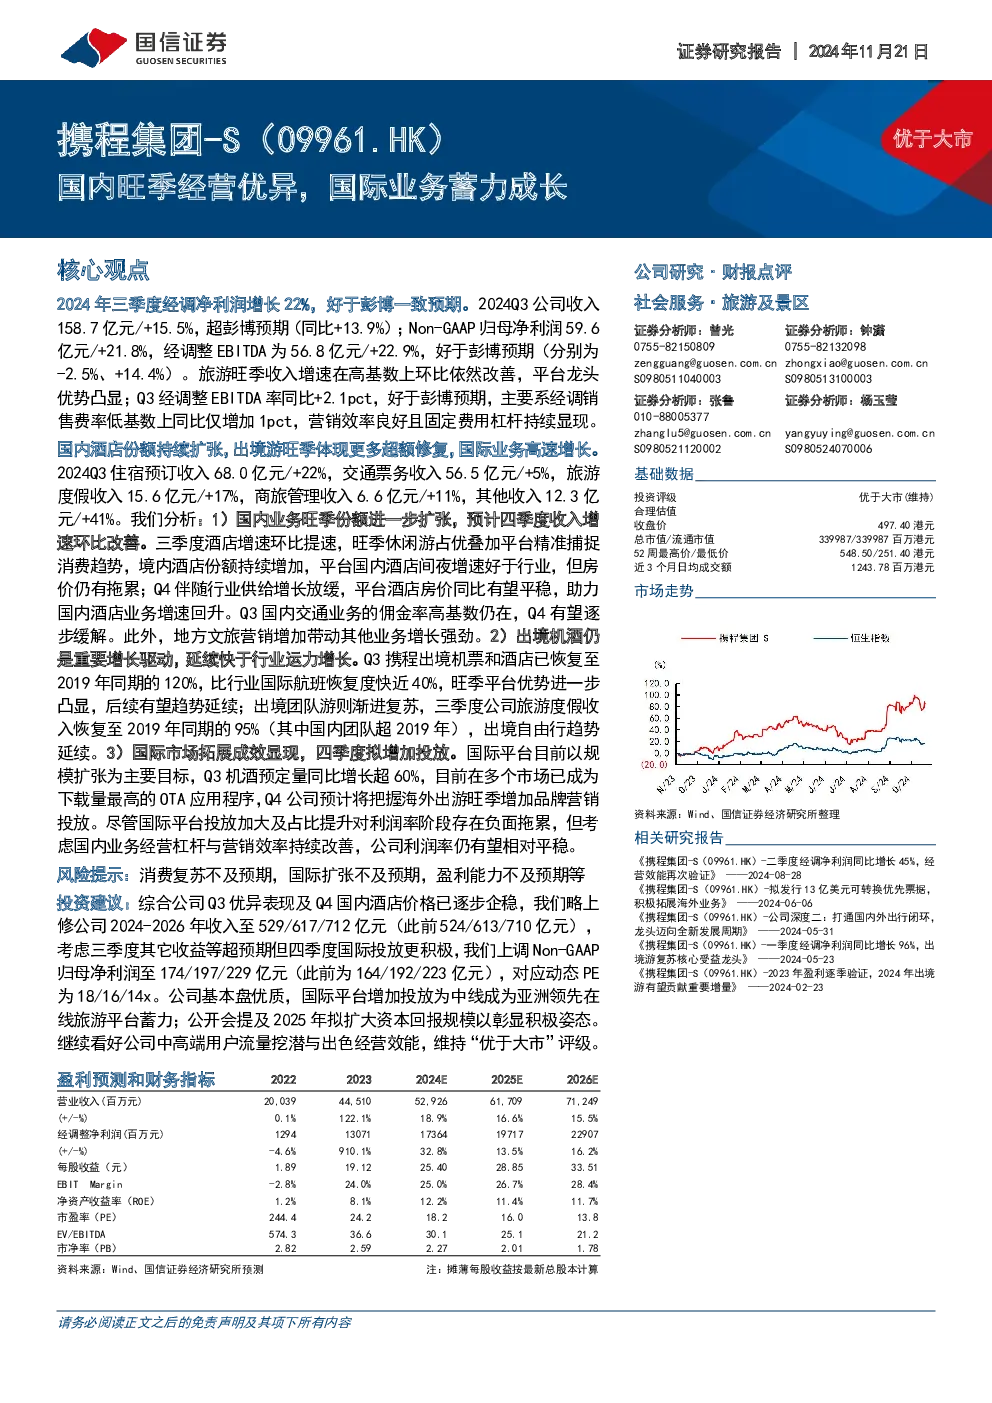
核心观点
- 2024年三季度经调净利润增长22%,好于彭博一致预期。公司收入158.7亿元/+15.5%,超彭博预期(同比+13.9%);Non-GAAP归母净利润59.6亿元/+21.8%,经调整EBITDA为56.8亿元/+22.9%,好于彭博预期。
- 旅游旺季收入增速在高基数上环比依然改善,平台龙头优势凸显;Q3经调整EBITDA率同比+2.1pct,好于彭博预期,主要系经调销售费率低基数上同比仅增加1pct,营销效率良好且固定费用杠杆持续显现。
关键数据
- 国内酒店份额持续扩张,住宿预订收入68.0亿元/+22%。
- 出境游旺季体现更多超额修复,交通票务收入56.5亿元/+5%,出境机票和酒店已恢复至2019年同期的120%。
- 国际业务高速增长,旅游度假收入15.6亿元/+17%,机酒预定量同比增长超60%。
- 商旅管理收入6.6亿元/+11%,其他收入12.3亿元/+41%。
分析
- 国内业务:旺季份额进一步扩张,预计四季度收入增速环比改善。酒店增速环比提速,平台国内酒店间夜增速好于行业,但房价仍有拖累;Q4酒店房价同比有望平稳,助力国内酒店业务增速回升。Q3国内交通业务的佣金率高基数仍在,Q4有望逐步缓解。地方文旅营销增加带动其他业务增长强劲。
- 出境业务:出境机酒仍是重要增长驱动,延续快于行业运力增长。Q3携程出境机票和酒店已恢复至2019年同期的120%,比行业国际航班恢复度快近40%。出境团队游则渐进复苏,三季度公司旅游度假收入恢复至2019年同期的95%(其中国内团队超2019年),出境自由行趋势延续。
- 国际市场:国际平台目前以规模扩张为主要目标,Q3机酒预定量同比增长超60%,目前在多个市场已成为下载量最高的OTA应用程序。Q4公司预计将把握海外出游旺季增加品牌营销投放。尽管国际平台投放加大及占比提升对利润率阶段存在负面拖累,但考虑国内业务经营杠杆与营销效率持续改善,公司利润率仍有望相对平稳。
投资建议
- 略上修公司2024-2026年收入至529/617/712亿元,上调Non-GAAP归母净利润至174/197/229亿元,对应动态PE为18/16/14x。
- 公司基本盘优质,国际平台增加投放为中线成为亚洲领先在线旅游平台蓄力。公开会提及2025年拟扩大资本回报规模以彰显积极姿态。
- 继续看好公司中高端用户流量挖潜与出色经营效能,维持“优于大市”评级。
风险提示
- 消费复苏不及预期,国际扩张不及预期,盈利能力不及预期等。