宏观金融类
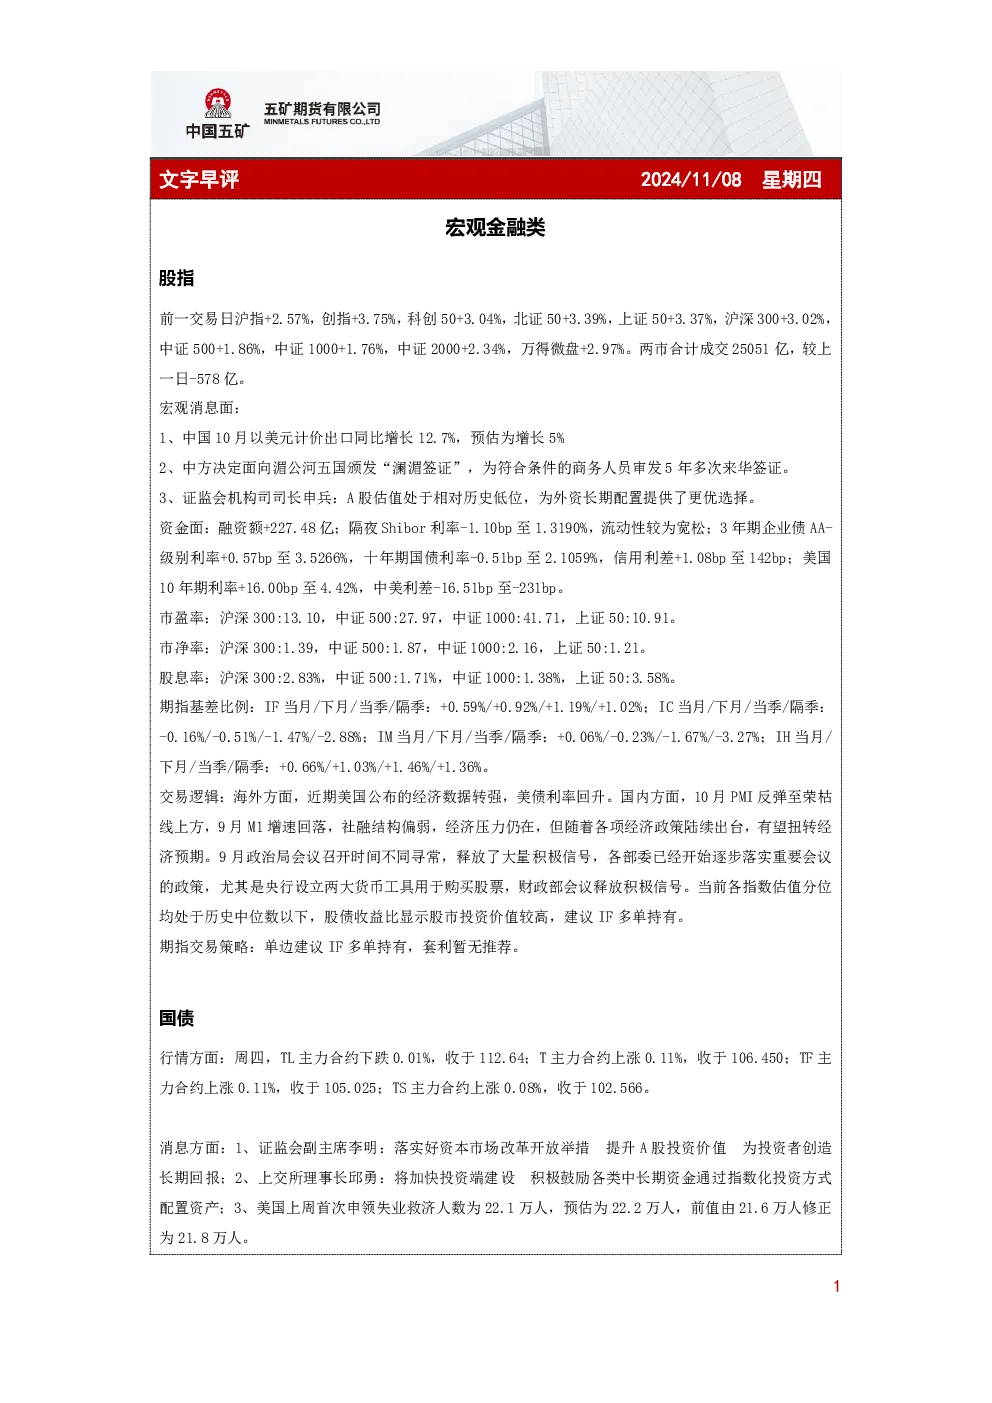
股指:前一交易日主要指数均大幅上涨,两市成交额有所下降。资金面显示流动性较为宽松,中美利差扩大。市盈率和市净率均处于相对历史低位,股息率相对较高。期指基差比例多数为正,显示期货溢价。
国债:主要合约价格小幅波动。证监会副主席李明表示将提升A股投资价值,上交所理事长邱勇表示将鼓励中长期资金配置资产。美国大选结果公布后,市场关注点转向国内政策预期。国债短期观望为主。
贵金属:沪金、沪银、COMEX金、COMEX银均上涨。美联储议息会议如预期降息,FOMC声明对通胀前景描述偏谨慎,鲍威尔表示美联储不会故意将通胀压低至2%以下。金银价格在美联储议息会议影响下得到支撑,中期来看存在利多驱动,短期建议观望。
有色金属类
- 铜:伦铜和沪铜主力合约均大幅反弹。LME库存微降,Cash/3M贴水。国内现货重回升水,进口盈利扩大。产业层面供需矛盾不突出,国内需求边际改善预期下,铜价下方支撑有所变强。沪铜主力运行区间参考76000-78500元/吨,伦铜3M运行区间参考9500-9800美元/吨。
- 铝:沪铝主力合约上涨。LME铝库存下降,铝锭和铝棒去库。西南电解铝企业整体复产偏慢,主要受制于成本高企。铝价大涨,后续预计将延续震荡偏强走势。国内参考运行区间21100-21800元/吨;LME-3M参考运行区间2630-2750美元/吨。
- 锌:沪锌和伦锌主力合约均上涨。LME库存下降,国内社会库存处于相对低位,月差快速上行。产业层面海外锌锭部分交仓,月间结构滞涨回落。国内锌锭现货升贴水相对弱势,但国内社会库存处于相对低位,近月合约空单仍有一定风险。
- 铅:沪铅和伦铅主力合约均上涨。LME铅锭库存下降,国内社会库存录增至7.37万吨。产业基本面供需双弱,蓄企提货边际转好,社会库存累库放缓,铅锭现货升贴水边际上行。临近冬季,环保等扰动较多,警惕价格回落风险。
- 镍:沪镍和LME镍主力合约均上涨。精炼镍现货成交明显转好,各品牌现货升贴水亦表现坚挺。硫酸镍价格小幅回落。镍价临近高冰镍一体化成本线支撑,向下空间有限,市场对二次通胀预期升温,镍价随之攀升。建议逢低布局多单。
- 锡:沪锡主力合约上涨。LME库存下降,长江有色锡1#的平均价上涨。锡价高位震荡,多数下游企业采买意愿较低。后续锡价预计震荡运行。国内参考运行区间250000-275000元/吨;LME-3M参考运行区间31000-33000美元/吨。
- 碳酸锂:五矿钢联碳酸锂现货指数与前日持平。旺季周期拉长,下游本月排产强势,碳酸锂去库超预期。美联储降息和国内宏观乐观情绪加持下,夜盘有色板块表现亮眼。后续延续震荡概率较高。今日广期所碳酸锂2501合约参考运行区间74,000-80,000元/吨。
- 氧化铝:氧化铝指数上涨。广西、贵州、河南、山东、山西、新疆现货价格均大幅上涨。海外供应持续紧缺,巴西某氧化铝工厂因运输船只故障导致矿石运输迟滞。供给端短期供应增量有限,需求端云南地区电解铝限电扰动解除,后续电解铝开工仍稳中有增。国内氧化铝出口预期大幅增加。近月合约预计仍将保持强势走势。国内主力合约AO2501参考运行区间4800-5500元/吨。
- 不锈钢:沪镍主力合约上涨。佛山市场成交量持续放量,当前价位处于较低估值,下游库存较少,备货意愿较强。原料方面,印尼镍矿基准价格或将与LME镍价脱钩,同时计划对镍矿征收税费。宏观层面,市场对将推出的刺激政策预期较高。操作方面建议逢低做多。
黑色建材类
- 钢材:螺纹钢和热轧板卷主力合约均上涨。基本面方面,螺纹产量大幅回落,表需持续收缩,库存小幅增加但处于较低位置,现实层面暂无累库压力。热卷方面,需求近几周表现良好,库存处于相对紧平衡的状态。市场已经开始交易政策预期,但具体专项债能否落实到黑色需求方面尚不可知。
- 锰硅硅铁:锰硅和硅铁主力合约均上涨。锰硅盘面价格继续围绕10月25日阳线上沿整理,价格当下已来到下行趋势线附近。硅铁盘面价格维持10月25日大阳线运行,但成交偏弱。当前商品,尤其是黑色金属行情的主要矛盾仍然在于宏观政策,尤其财政政策发力的预期。
- 玻璃纯碱:玻璃现货报价上涨,近期生产线冷修集中。全国浮法玻璃样本企业总库存环比下降。盘面弱现实与强预期间博弈,关注人大会议兑现情况。
- 铁矿石:铁矿石主力合约上涨。供给方面,全球铁矿石发运环比回升,到港量受台风影响有所波动。需求方面,本周钢联口径日均铁水产量环比下降,个别钢厂因生产不顺导致铁水下滑。短期看下游需求对上游铁水没有大的下行压力,全国人大常委会会议闭幕在即,市场或围绕政策提前博弈。
工业硅:沪镍主力合约继续偏弱震荡。现货端华东不通氧553#和421#市场报价持稳,贴水主力合约。产业基本面角度,本周工业硅产量继续维持高位,虽然西南地区生产持续走弱,但幅度暂时有限,同时新疆地区生产继续回升,部分抵消西南地区供给收缩影响。需求角度我们看到下游表现仍旧一般,需求端虽有政策扰动,但对于实际需求提振相对有限。
能源化工类
- 橡胶:橡胶震荡反弹,偏强。天然橡胶RU多头认为东南亚尤其是泰国的天气可能有助于橡胶减产。市场对收储轮储也或有预期。政策的利好扭转了需求的预期。天然橡胶空头认为因为需求平淡所以预期跌。产业如何?截至2024年11月8日,中国天然橡胶社会库存111.3万吨,环比下降0.41万吨,降幅0.4%。现货市场复合胶报价16750(200)元。操作建议:橡胶走势强于预期。待政策利好落地。建议灵活操作,短线操作。我们推荐买20号胶现货空RU2505。
- 甲醇:甲醇主力合约上涨,现货涨。供应端维持高位,后续随着国内气头装置的停车,开工大方向以回落为主。需求端港口烯烃负荷提升,整体开工走高。库存方面,港口库存处于同期高位,港口库存压力仍旧较大。后续关注供应端潜在利多影响,当前位置甲醇预计下跌空间已相对有限,建议逢低关注多配机会。
- 尿素:尿素主力合约上涨,现货持平。新增停车装置增多,企业开工有所回落,后续计划检修企业较多,开工仍将回落为主。需求端复合肥集中走货,成品库存加速去化,企业开工仍在季节性回落。总体来看,尿素需求仍以回落为主,后续需求仍主要关注淡储肥节奏。建议观望为主。
- 乙二醇:乙二醇主力合约上涨,现货涨。供给端,乙二醇负荷环比上升,煤化工和油化工方面均有装置提负重启。海外方面,沙特和马来西亚装置检修。下游负荷环比上升,聚酯链反弹。后续来看,11月后供需的边际预期偏弱,新装置投产且存在长停装置重启预期,估值较高;但从政策预期方面看,若美国进行贸易制裁,终端纺服的政策预期可能会导致抢出口,且乙二醇如果反制裁而造成进口减量,供需双方在短期可能都会形成利好;并且下游开工超预期,存在淡季开工下滑证伪的可能。短期偏强势震荡,建议观望。
- PTA:PTA主力合约上涨,现货持平。PTA负荷环比上升,装置方面重启。下游负荷环比上升,聚酯链反弹。库存方面,11月1日社会库存环比去库。估值和成本方面,PTA现货加工费跌,盘面加工费涨。后续来看,下游又将逐渐走入淡季,供给检修计划较少,且部分装置存在提负预期,年底有投产压力,存在累库压力,但成本端PX估值较低,且Q4亚洲供应有所减量,PXN下方空间有限,下游开工超预期提升,短期对上游原料估值有支撑,因此绝对价格主要随原油震荡,短期建议观望。
- 对二甲苯:对二甲苯主力合约上涨,PX CFR中国涨。PX负荷上看,中国负荷环比上升,亚洲负荷下降。海外装置方面,韩国多套装置有降负计划。PTA负荷环比上升,装置方面重启。进口方面,10月韩国PX出口中国环比上升。库存方面,9月底库存小幅累库。估值成本方面,PXN为167美元,石脑油裂差111美元。聚酯链在情绪释放后,随着原油反弹。后续来看,装置检修增加,亚洲重整有降负预期,供应压力小幅下降,但PTA同样存在检修计划,产业链供应仍然偏宽松,且调油支撑不再,估值难以提升,PXN难有较大起色;预期估值窄幅震荡,绝对价格跟随原油震荡,短期建议观望。
- 苯乙烯:苯乙烯华东港口库存环比下降,纯苯港口库存环比上升。苯乙烯负荷环比下降,石油苯负荷环比下降。近期炼厂检修兑现,纯苯负荷维持供应低位。进口方面,国内价格下跌,进口窗口关闭,原油反弹,美金偏强,对远月价格有所支撑。国内纯苯下游,酚酮、己内酰胺及苯胺负荷后期均有不同程度检修,纯苯需求有所降低。基本面看,近期纯苯国内负荷较前期回落,供需双减,国内进口窗口关闭,对价格有所支撑。而苯乙烯港口库存维持低位,前期下游利润高企,逐步联动至开工上行。月底华东装置检修落地,货源紧张,港口基差大幅上行后,内地汽运物流窗口开启,及后续有进口到港预期。年底淡季累库预期仍存,但盘面减仓反弹,预期偏强,谨慎操作。
- PVC:PVC主力合约上涨,现货持平。开工环比减少,电石法开工环比增加,乙烯法环比减少。厂库环比增加,社库环比下降。成本端,电石开工持续抬升,电石价格承压下行,叠加烧碱持续涨价,边际成本至5200,成本支撑趋弱。出口方面,接单环比转弱,预计出口持续偏弱。基本面看,近期成本支撑偏弱,供应重新抬升,显性库存虽有所去化,但在途量依旧偏高,现实端偏弱。PVC01合约单边估值中性偏高,淡季合约,建议逢高套保,宏观托底,下面空间有限,单边谨慎操作。
- 聚乙烯:聚乙烯主力合约上涨,现货上涨。成本端原油价格低位震荡,PE估值向上空间有限。11月供应端存新增产能,宝丰能源煤制55万吨待投产。上中游库存去库,对价格支撑尚存;需求端农膜订单增速放缓,且远不及同期水平,房地产宏观预期转好,但现实端下游开工率回落,将其负反馈传递至价格中枢下移。PE期限转为水平,预计11月中长期聚乙烯价格将震荡。建议逢高做空价差。
- 聚丙烯:聚丙烯主力合约上涨,现货上涨。成本端原油价格低位震荡,LPG下游化工需求利润修复,因此PP估值向上空间有限。11月供应端存新增产能,利华益维远油制20万吨,金诚石化油制30万吨,宝丰能源煤制50万吨待投产。需求端下游开工率走出季节性旺季,伴随塑编订单回落,现实端下游开工率或将见顶,今年塑编、BOPP订单数量远不及往年同期。检修高位导致上中游库存去化,贸易商低价出货意图明显。期限结构保持水平结构。预计11月中长期聚丙烯价格维持震荡偏弱。建议跟踪投产进度,逢低做多。
农产品类
- 生猪:国内猪价延续下滑,养殖端看降,集团及散户出栏节奏皆加快,但近日猪价下滑幅度大,养殖端低价惜售心态渐起。供应维持增加态势,市场悲观预期下抢跑频发,二育谨慎导致出栏均重滞涨,同时肥标价差扩大,短期现货滞涨但下方空间也相对有限;另一方面,屠宰放量后市场风控情绪增加,远期提前交易至偏低位置,基差扩大后还需考虑未来需求爆发后与供应的匹配度问题,时间中期对多头有利,长期对空头有利,当前位置驱动偏空,但宜留意盘面的下方支撑。
- 鸡蛋:国内蛋价多数稳定,多数地区货源供应相对稳定,市场走货一般,业者多顺势购销,维持低位库存,谨慎观望。可淘老鸡偏多叠加鸡龄偏高,但蛋价仍处高盈利区间,侧面证明新增供应有限,且产蛋率一般,尽管需求回落,但短期现货受备货预期和蔬菜替代支撑,或暂难大跌,盘面远期提前交易低成本和高补栏,但容易受高基差反复拉扯,维持观望或短多思路。
- 蛋白粕:豆粕主力合约上涨,贸易战情绪提振豆粕,夜盘美豆偏弱,因预期特朗普贸易战影响美豆销售。到港延迟引起油厂开机率下降,油厂有所去库。美豆受南美大量供应预期及美国大选等事件影响走势低迷,但触及低位后受到出口偏好的支撑。周四豆粕华南现货基差小幅上涨,广东报基差01+30。今日油厂开机率51.54%,成交36.98万吨,提货较好。巴西目前看降雨恢复较好,带动市场预期未来将有大供应存在,且预期呈现近年来首次供应或远大于需求的格局。季节性上受到巴西四季度出口较少支撑,目前美豆处于震荡偏空格局。美国大选特朗普胜出,贸易战情绪推涨国内豆粕,也意味着今后豆粕波动率将会增大。特朗普关税措施至少也应在1月正式就任之后,叠加四季度巴西可出口量不多,逢低做多头寸考虑03、05豆粕合约,而考虑全球大豆丰产形势,榨利较高时则考虑止盈或做空。
- 油脂:受全球葵籽及棕榈油产量大幅调降、印尼B40生柴政策预期影响,油脂运行中枢提升。高频数据显示马棕10月减产、出口增加,产地供应担忧延续,油脂暂时偏强,11月之后01合约又将进入棕榈油去库季节,考虑到印尼同比减产及新季B40带来的生物柴油增量,油脂可能较难有大幅回落空间,在没看到马棕出口回落及产地快速降价促销之前,预计震荡偏强。11月7-8日印尼举行棕榈油年会,关注其会议给出的指引。
- 白糖:郑州白糖期货价格反弹,郑糖1月合约收盘价上涨。现货方面,广西制糖集团陈糖报价区间为6290-6330元/吨,个别下调30元/吨;云南制糖集团陈糖报价区间为6120-6170元/吨,下调50-80元/吨。外盘方面,原糖期货价格反弹,受美元走软提振。巴西的产糖地区继续降雨,但由于田地状况不佳,本榨季的作物生长可能需要更长时间。当前原糖市场焦点仍聚焦在巴西,其一是港口库存低,降至近三年同期最低水平。其二是因前期巴西中南部地区干旱可能会导致下年度甘蔗减产,原糖价格维持高位震荡。国内方面,目前国内处于榨季转换期间,且进口倒挂幅度较大,供应偏紧,但随着广西即将开榨,未来供应压力将逐渐增加。短线郑糖价格有走弱趋势,中长期全球糖市仍处于增产周期,维持逢高做空思路。
- 棉花:郑州棉花期货价格大幅反弹。现货方面,新疆棉疆内库31级双29成交到厂价多在14650-14850元/吨,上涨50元/吨;内地库21/31双29级/单30成交到厂价15500元/吨。当前纺企淡季订单略有回落,成品销售价格维持稳定,纺企对皮棉原料采购随买随用为主。新疆机采棉收购指数6.33元/公斤,较前一日下跌0.01元/公斤。外盘方面,美棉期货价格大幅反弹,受美元指数走弱提振。美国农业部(USDA)周四公布的出口销售报告显示,美国当前市场年度棉花出口销售净增22.9万包,较之前一周增加21%,较前四周均值增加51%。目前新棉采摘进度接近尾声,按目前籽棉价格计算新棉生产成本在14500元/吨附近。消费方面,金九银十旺季过去,下游需求开始环比转弱,下游棉纱和棉布去库放缓,预计短期在生产成本线以上会面临较大的套保压力。中长期来看,全球棉市仍处于增产周期,维持逢高做空思路。