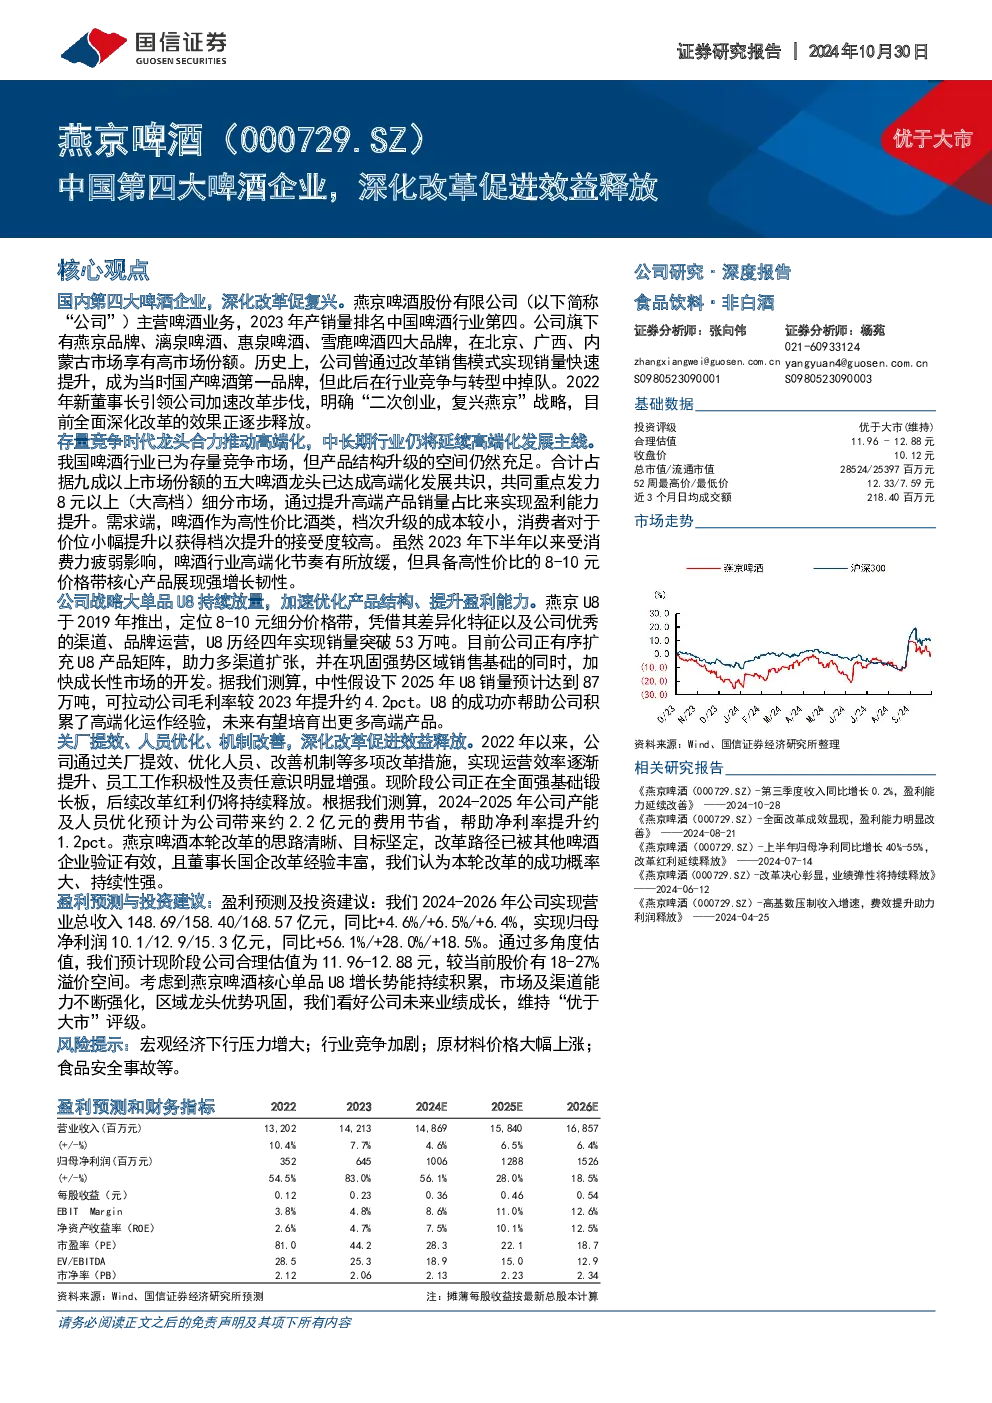
国内第四大啤酒企业燕京啤酒,通过深化改革实现复兴。公司旗下拥有燕京、漓泉、惠泉、雪鹿四大品牌,在北京、广西、内蒙古市场享有高市场份额。历史上,燕京啤酒曾通过改革销售模式实现销量快速提升,成为国产啤酒第一品牌,但此后在行业竞争与转型中掉队。2022年新董事长引领公司加速改革步伐,明确“二次创业,复兴燕京”战略,目前全面深化改革的效果正逐步释放。
存量竞争时代龙头合力推动高端化,中长期行业仍将延续高端化发展主线。我国啤酒行业已为存量竞争市场,但产品结构升级的空间仍然充足。合计占据九成以上市场份额的五大啤酒龙头已达成高端化发展共识,共同重点发力8元以上(大高档)细分市场,通过提升高端产品销量占比来实现盈利能力提升。
公司战略大单品U8持续放量,加速优化产品结构、提升盈利能力。燕京U8于2019年推出,定位8-10元细分价格带,历经四年实现销量突破53万吨。目前公司正有序扩充U8产品矩阵,助力多渠道扩张,并在巩固强势区域销售基础的同时,加快成长性市场的开发。据我们测算,中性假设下2025年U8销量预计达到87万吨,可拉动公司毛利率较2023年提升约4.2pct。U8的成功亦帮助公司积累了高端化运作经验,未来有望培育出更多高端产品。
关厂提效、人员优化、机制改善,深化改革促进效益释放。2022年以来,公司通过关厂提效、优化人员、改善机制等多项改革措施,实现运营效率逐渐提升、员工工作积极性及责任意识明显增强。现阶段公司正在全面强基础锻长板,后续改革红利仍将持续释放。根据我们测算,2024-2025年公司产能及人员优化预计为公司带来约2.2亿元的费用节省,帮助净利率提升约1.2pct。燕京啤酒本轮改革的思路清晰、目标坚定,改革路径已被其他啤酒企业验证有效,且董事长国企改革经验丰富,我们认为本轮改革的成功概率大、持续性强。
盈利预测及投资建议:我们2024-2026年公司实现营业总收入148.69/158.40/168.57亿元,同比+4.6%/+6.5%/+6.4%,实现归母净利润10.1/12.9/15.3亿元,同比+56.1%/+28.0%/+18.5%。通过多角度估值,我们预计现阶段公司合理估值为11.96-12.88元,较当前股价有18-27%溢价空间。考虑到燕京啤酒核心单品U8增长势能持续积累,市场及渠道能力不断强化,区域龙头优势巩固,我们看好公司未来业绩成长,维持“优于大市”评级。