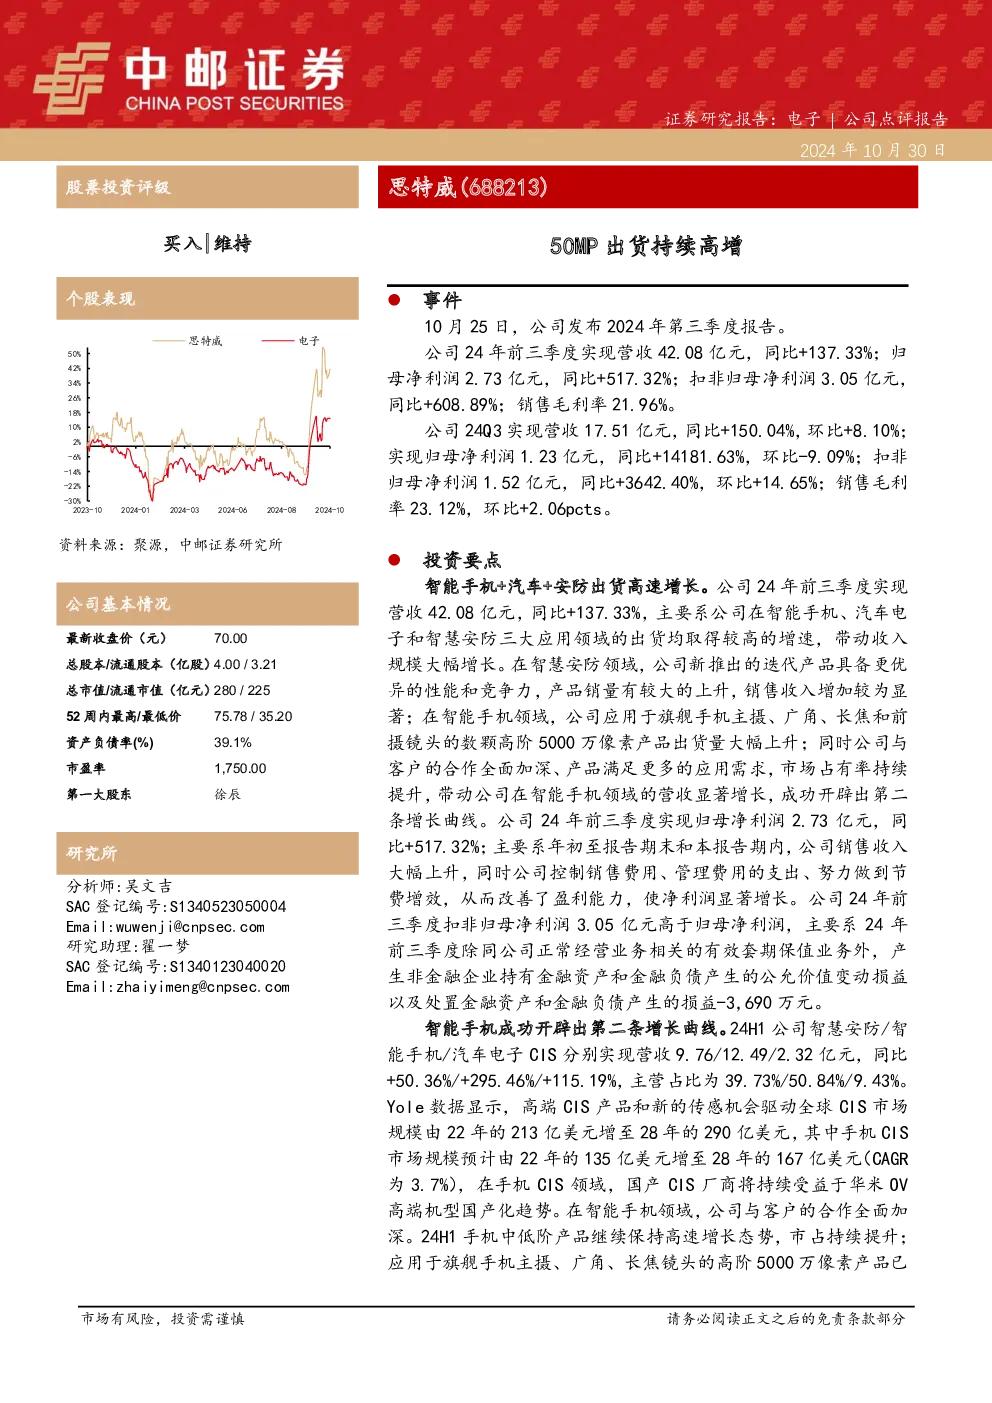
公司2024年前三季度业绩表现亮眼,营收和净利润均实现高速增长。具体数据如下:
- 前三季度实现营收42.08亿元,同比增长137.33%;归母净利润2.73亿元,同比增长517.32%;扣非归母净利润3.05亿元,同比增长608.89%;销售毛利率21.96%。
- Q3单季度实现营收17.51亿元,同比增长150.04%,环比增长8.10%;归母净利润1.23亿元,同比增长14181.63%,环比下降9.09%;扣非归母净利润1.52亿元,同比增长3642.40%,环比增长14.65%;销售毛利率23.12%,环比提升2.06个百分点。
业绩增长主要驱动因素:
- 三大应用领域高增长:公司在智能手机、汽车电子和智慧安防领域的出货量均取得较高增速,其中智慧安防新迭代产品销量显著提升,智能手机领域高阶5000万像素产品出货量大幅上升,市场占有率持续提升,成功开辟出第二条增长曲线。
- 盈利能力改善:销售收入大幅上升,同时公司控制销售费用和管理费用支出,改善盈利能力,净利润显著增长。
业务结构分析:
- 2024年上半年,智慧安防、智能手机、汽车电子CIS营收分别为9.76亿元、12.49亿元、2.32亿元,同比增长50.36%、295.46%、115.19%,占比分别为39.73%、50.84%、9.43%。
- 智能手机领域,中低阶产品保持高速增长,高阶5000万像素产品在业务中营收占比已超过50%,与客户合作加深,市场占有率提升。
行业前景:
- 根据Yole数据,全球CIS市场规模预计从2022年的213亿美元增至2028年的290亿美元,其中手机CIS市场规模预计从135亿美元增至167亿美元(CAGR 3.7%)。国产CIS厂商将持续受益于华米OV高端机型国产化趋势。
投资建议:
- 预计公司2024-2026年收入分别为60.82亿元、82.36亿元、111.52亿元,归母净利润分别为4.2亿元、8.2亿元、15.0亿元,对应2024-2026年PE分别为66倍、34倍、19倍,维持“买入”评级。
风险提示:
- 下游需求不及预期;产品研发导入进展不及预期;客户拓展不及预期;市场竞争加剧;成本波动风险。