研报总结
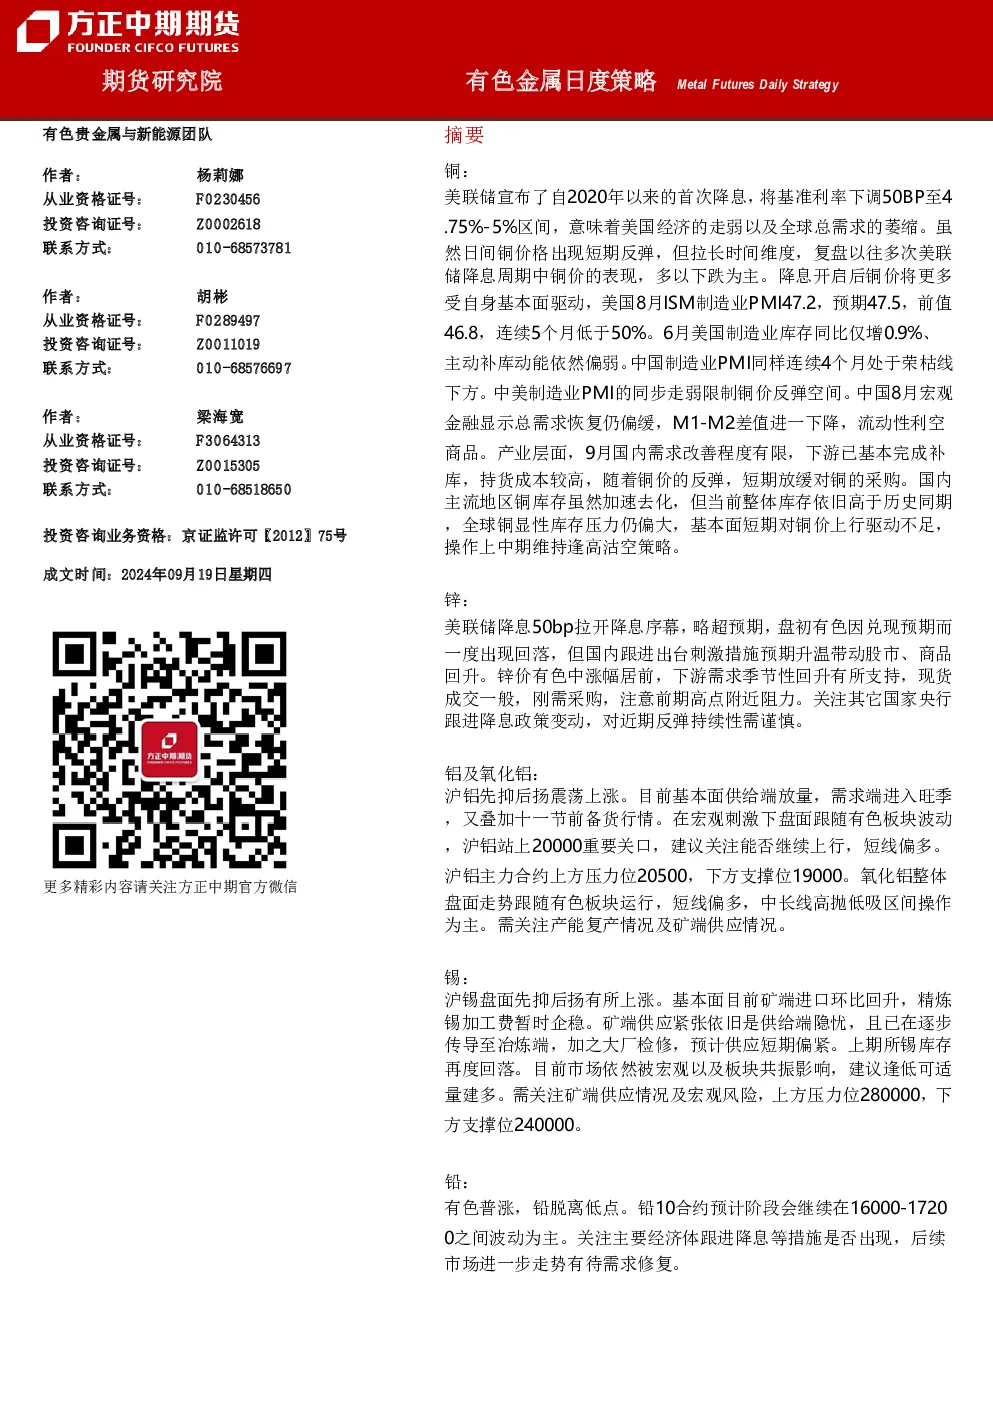
宏观逻辑及投资建议
- 宏观主导:美联储降息50BP开启降息周期,市场预期年内再降75BP,各国央行或将跟进宽松政策。国内市场期待后续刺激措施,短期内受宏观及板块共振影响,后期将回归基本面差异带来的波动。
- 投资建议:关注国内刺激政策兑现情况、海外地缘风险及美国大选不确定性。十一假期临近,资金避险离场可能性增加。
有色金属行情回顾
- 各有色金属走势分化,累库存情况差异及市场需求变化导致涨跌互现。
持仓分析
现货市场
产业链分析
铜
- 基本面:美国制造业PMI走弱,中国制造业PMI连续4个月处于荣枯线下方,总需求恢复偏缓。国内需求改善有限,下游补库基本完成,持货成本较高,短期放缓采购。库存虽加速去化,但整体仍高于历史同期,全球显性库存压力偏大。
- 操作建议:中期维持逢高沽空策略。
锌
- 基本面:下游需求季节性回升有所支持,现货成交一般,刚需采购。关注其他国家央行降息政策变动对反弹持续性影响。
铝及氧化铝
- 沪铝:基本面供给端放量,需求端进入旺季,叠加十一节前备货行情,沪铝站上20000重要关口。建议关注能否继续上行,短线偏多。
- 氧化铝:盘面走势跟随有色板块,短线偏多,中长线高抛低吸,关注产能复产及矿端供应情况。
锡
- 基本面:矿端进口环比回升,精炼锡加工费企稳,但矿端供应紧张仍是供给端隐忧,逐步传导至冶炼端,大厂检修导致供应短期偏紧。上期所锡库存再度回落。
- 操作建议:逢低可适量建多,关注矿端供应情况及宏观风险。
铅
- 基本面:有色普涨,铅脱离低点,预计阶段会继续在16000-17200之间波动,关注主要经济体跟进降息等措施。
镍及不锈钢
- 沪镍:降息兑现后积极反弹,预计会在12-13.5万元之间波动回升,下沿附近企稳意愿较强,短线偏多。
- 不锈钢:反弹跟随有色及黑色板块,当前成本支撑逻辑存在,9月排产增加,需求有待进一步回升,预计继续会在13000-14200之间波动回升。镍/不锈钢波动走阔。
工业硅
- 基本面:盘面震荡整理,未脱离底部区间,供给端开工下滑,需求难以大幅上升,产业严重过剩。近期宏观情绪反复,有色板块波动显著。
- 操作建议:暂时观望为主,期权方面可考虑买入虚值看跌期权做保险。
套利分析
- 各有色金属套利机会分析,具体数据及建议未详细展开。
期权分析
- 各有色金属期权策略分析,具体数据及建议未详细展开。
重要事项