聚酯原料
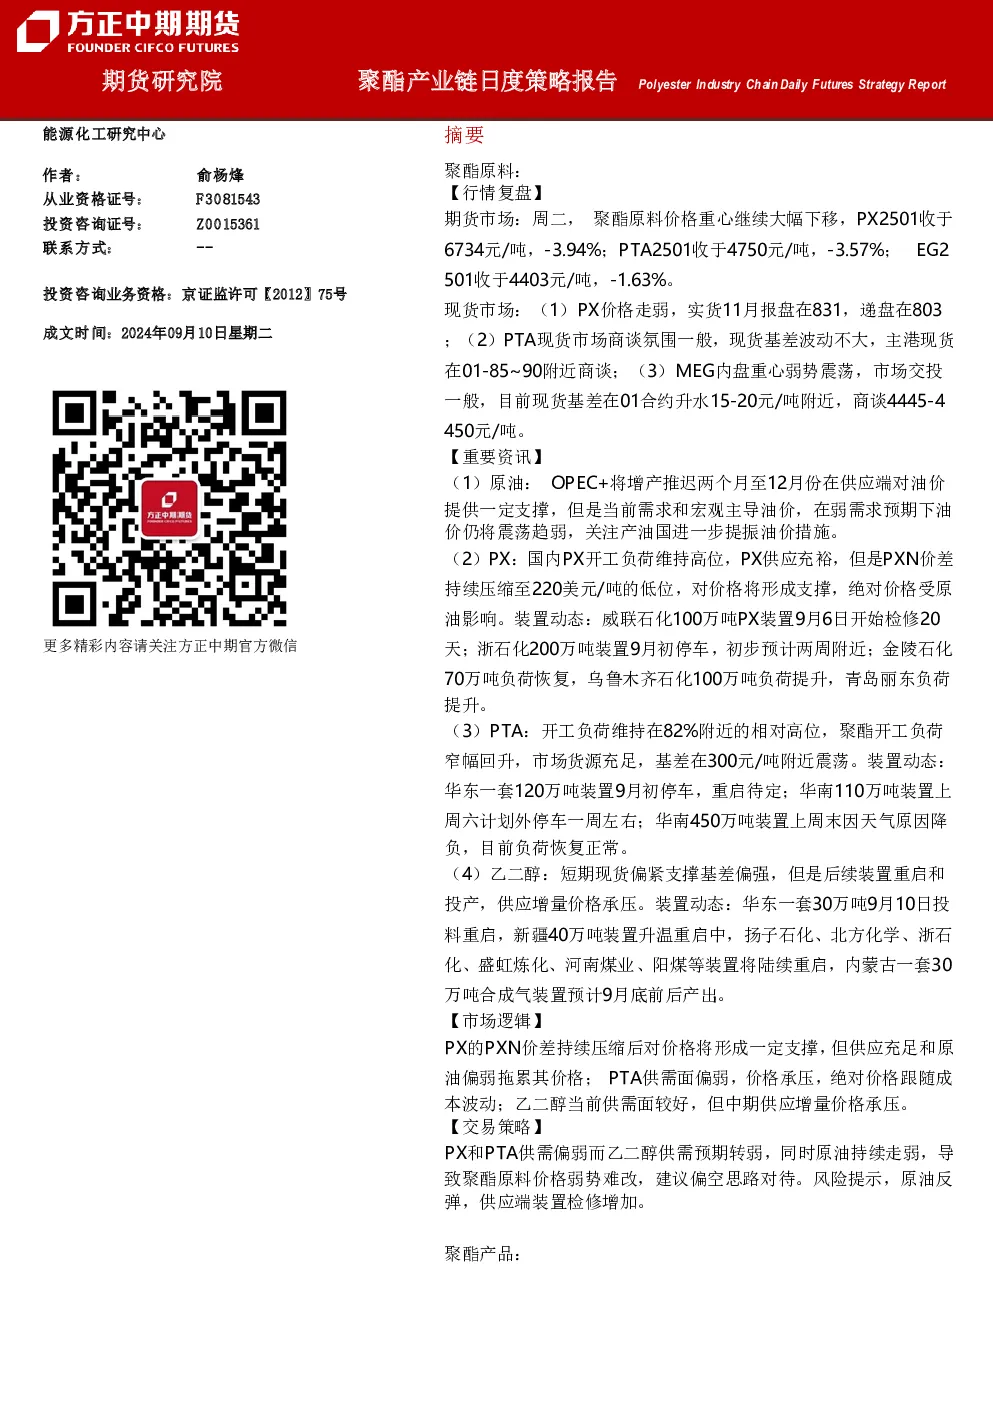
- 行情复盘:期货市场大幅下移,PX2501收于6734元/吨(-3.94%),PTA2501收于4750元/吨(-3.57%),EG2501收于4403元/吨(-1.63%)。现货市场方面,PX价格走弱,PTA现货基差波动不大,MEG内盘重心弱势震荡。
- 重要资讯:
- 原油:OPEC+增产推迟至12月,对油价提供支撑,但弱需求预期下油价仍将震荡趋弱。
- PX:国内开工负荷高位,供应充裕,PXN价差压缩至220美元/吨低位,价格受原油影响。
- PTA:开工负荷82%附近,聚酯开工负荷窄幅回升,市场货源充足,基差震荡。
- 乙二醇:短期现货偏紧支撑基差,但后续装置重启和投产将增加供应,价格承压。
- 市场逻辑:PX受PXN价差支撑但供应充足和原油偏弱拖累价格;PTA供需面偏弱,价格承压;乙二醇供需面较好但中期供应增量压力增大。
- 交易策略:建议偏空思路对待,关注原油反弹和装置检修增加风险。
聚酯产品
- 行情复盘:期货市场PF2411收于6662元/吨(-4.28%),PR2503收于5914元/吨(-2.89%)。现货市场方面,1.4D直纺涤短产销46%(-12%),瓶片华东水瓶片现货价6214元/吨,华东主流瓶片工厂商谈区间825-845美元/吨FOB上海港。
- 重要资讯:
- 短纤:开工率79.5%,维持在相对低位,库存18.8天,下游需求环比改善但空间有限,涤纱开机率66%。
- 瓶片:新装置陆续投产,供应压力持续增大,海南逸盛60万吨8月底已投产,9月仍有125万吨产能投放预期,下游需求趋弱。
- 市场逻辑:短纤供需有所好转但库存高位,加工费快速走高后存在回落风险;瓶片供增需弱,跟随成本震荡偏弱。
- 交易策略:建议偏空对待,关注成本反弹和装置停车降负增多风险。
第一部分聚酯品种观点总结
- 聚酯原料:PX和PTA供需偏弱,乙二醇中期供应增量压力增大,整体价格弱势。
- 聚酯产品:短纤和瓶片供增需弱,价格跟随成本波动。
第二部分聚酯品种价格
- 聚酯原料:期货价格大幅下移,现货价格走弱。
- 聚酯产品:期货价格下跌,现货产销冷清。
第三部分聚酯品种数据图
重要事项
- 本报告信息源于公开资料,方正中期期货研究院对信息的准确性及完备性不作保证,报告中的观点、结论和建议仅供参考,不构成买卖出价和征价,投资者据此作出的任何投资决策与本公司和作者无关。