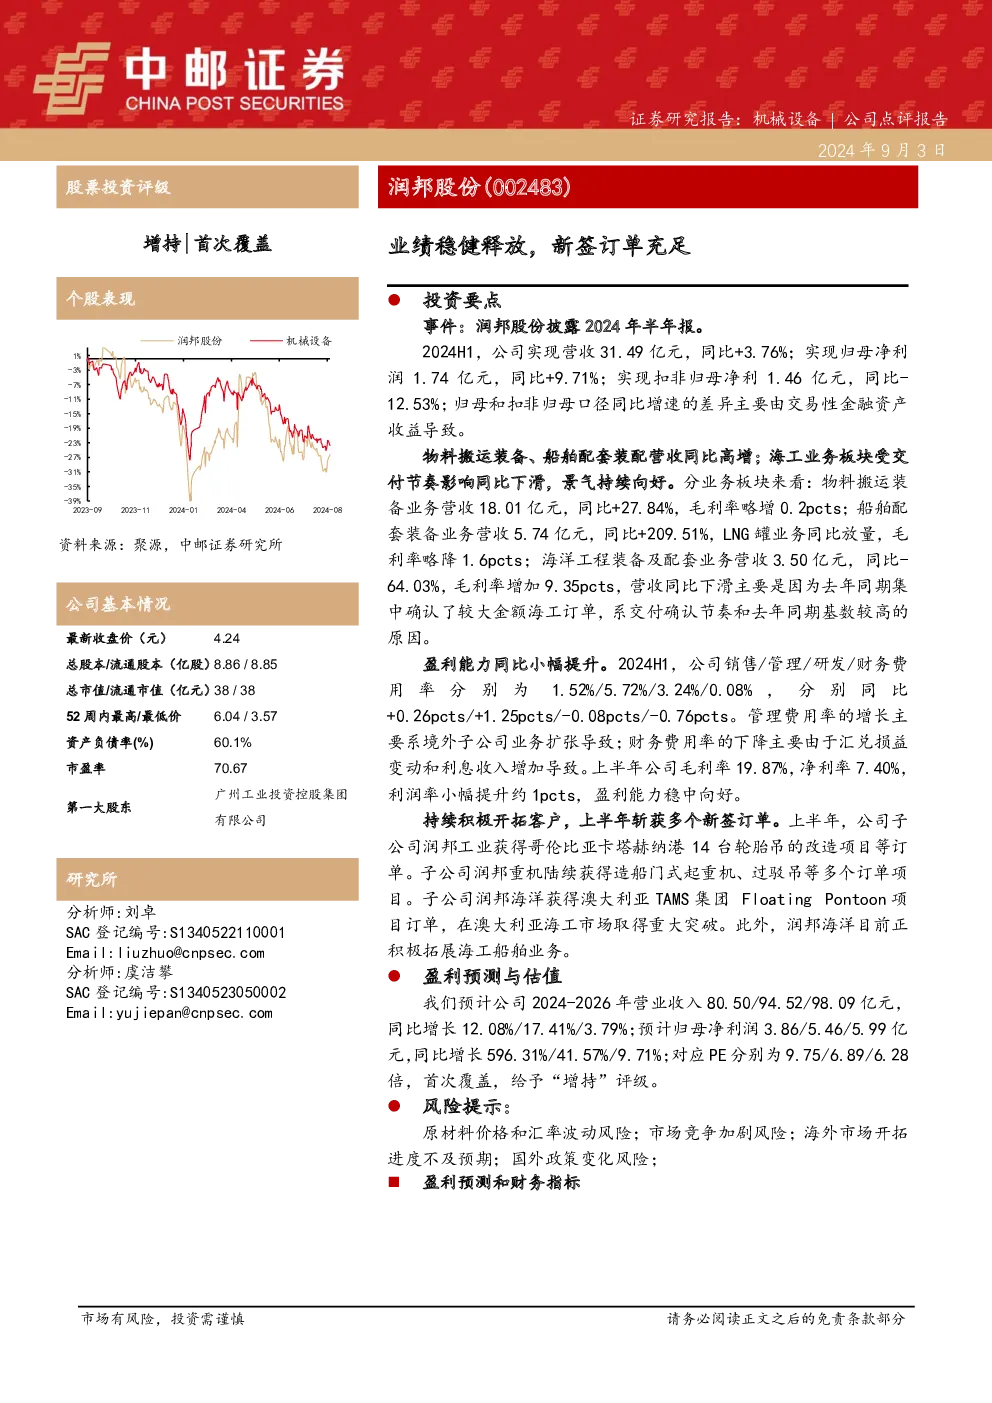
根据提供的文字内容,以下是关于润邦股份的报告总结:
公司概况:
- 最新收盘价:4.24元人民币
- 总股本/流通股本:8.86亿股/8.85亿股
- 总市值/流通市值:38亿元/38亿元
- 52周内最高/最低价:6.04元/3.57元
- 资产负债率:60.1%
- 市盈率:70.67倍
- 第一大股东:广州工业投资控股集团有限公司
业绩亮点:
- 营收与净利润:2024年上半年,营收31.49亿元,同比增长3.76%;净利润1.74亿元,同比增长9.71%。
- 业务板块表现:
- 物料搬运装备营收增长27.84%,毛利率略有提升。
- 船舶配套装备业务营收大幅增长209.51%,LNG罐业务放量,但毛利率有所下降。
- 海洋工程装备及配套业务营收下滑64.03%,主要是去年集中确认了较大金额的海工订单。
- 盈利能力:上半年毛利率19.87%,净利率7.40%,较上年同期提升约1个百分点。
新签订单:
- 上半年,公司获得哥伦比亚卡塔赫纳港14台轮胎吊的改造项目等订单,以及多个新的造船门式起重机、过驳吊订单项目。此外,润邦海洋在澳大利亚海工市场取得重大突破,获得了澳大利亚TAMS集团Floating Pontoon项目订单。
盈利预测与估值:
- 预计2024-2026年营业收入分别为80.50亿、94.52亿、98.09亿元,增长率分别为12.08%、17.41%、3.79%;净利润分别为3.86亿、5.46亿、5.99亿元,增长率分别为596.31%、41.57%、9.71%。
- 对应PE分别为9.75倍、6.89倍、6.28倍,首次覆盖,给予“增持”评级。
风险提示:
- 原材料价格和汇率波动风险。
- 市场竞争加剧风险。
- 海外市场开拓进度不及预期。
- 国外政策变化风险。
财务预测概览:
- 营收、净利润、EPS、市盈率、市净率、EV/EBITDA等指标在未来几年呈现出增长趋势,显示公司的盈利能力和市场估值均有上升空间。
总结:润邦股份在2024年上半年实现了稳健的业绩增长,特别是在物料搬运装备和船舶配套装备业务上取得了显著成绩。新签订单的增加预示着公司未来业务有望进一步扩大。然而,公司也面临原材料价格波动、市场竞争加剧等潜在风险。基于其稳健的业绩和增长前景,报告建议给予“增持”评级。